
Radpie – nadchodzący „Convex” dla RDNT

Penpie $PNP IDO od otwarcia wzrósł już pięciokrotnie. Magpie, korzystając z tej gorącej atmosfery, ogłosił, że będzie kontynuować wdrażanie modelu subDAO, uruchamiając "Convex" Radiant $RDNT - Radpie. Przy wsparciu wielu narracji, czy Radpie będzie w stanie powtórzyć lub nawet przewyższyć zyski PNP?
Magpie, korzystając z popularności, ogłosiło, że będzie kontynuować wdrażanie modelu subDAO, wprowadzając "Convex" Radiant $RDNT - Radpie. Czy dzięki wielowarstwowej narracji Radpie będzie w stanie powtórzyć, a nawet przewyższyć zyski PNP?
W tym artykule przedstawimy mechanizm Radpie, zalety i wady produktu, tagi narracyjne oraz informacje dotyczące uczestnictwa w ekosystemie Magpie.
A. Mechanizm Radpie
W skrócie, Radpie wobec RNDT jest tym, czym Convex wobec Curve. Protokół pożyczkowy cross-chain, koncepcja Layerzero Radiant, wprowadził ograniczenia w zakresie zachęt płynnościowych. Mówiąc prościej, aby uzyskać nagrody z wydobycia, musisz pośrednio zablokować określoną ilość RNDT – konkretnie musisz posiadać dLP o wartości stanowiącej 5% zdeponowanej kwoty. dLP to LP z puli Balancer 80% RDNT/20% ETH. Jeśli udział dLP spadnie poniżej 5%, nie otrzymasz nagród z emisji RDNT.
Jeśli korzystasz z funkcji one-click loop RDNT, a Twój udział dLP jest mniejszy niż 5%, system automatycznie pożyczy środki, aby kupić dLP.
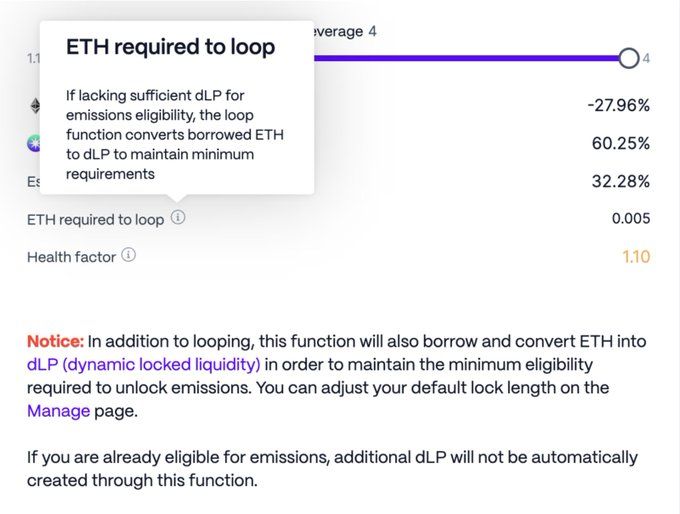
Dzięki temu RDNT zyskuje lepszą trwałość – podczas wydobywania RDNT faktycznie zapewniasz mu długoterminową płynność.
dLP wymaga określonego czasu blokady, a im dłużej blokujesz, tym wyższy APR.
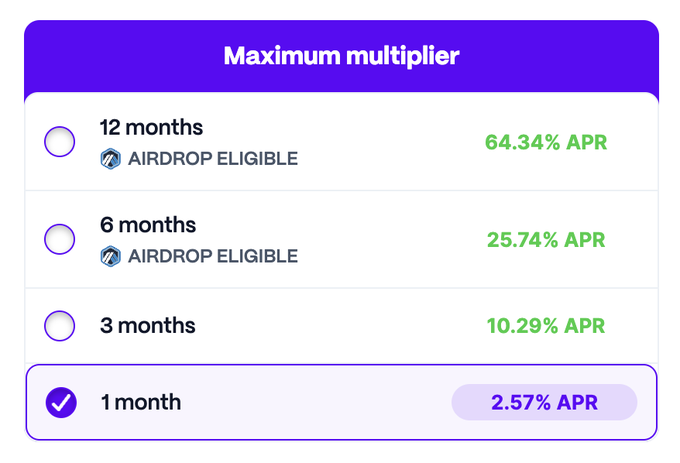
Radpie polega na zbieraniu dLP i udostępnianiu go górnikom DeFi, dzięki czemu nie muszą oni posiadać RDNT, aby wydobywać – jest to bardzo podobne do udostępniania veCRV przez Convex. Zebrane dLP są zamieniane na tokeny mDLP, analogicznie jak CRV zamieniane jest na cvxCRV przez Convex.
Dla posiadaczy RNDT, mogą oni utworzyć dLP i zamienić je na mDLP przez Radpie, czerpiąc wysokie zyski przy jednoczesnym utrzymaniu pozycji w RNDT. Logika jest podobna do cvxCRV, ponieważ dLP zawiera 80% RNDT, a jego cena jest bardzo zbliżona do RDNT. Dla projektu Radiant to również korzystne, ponieważ po zamianie na mDLP środki są trwale zablokowane, a część RNDT trafia bezpośrednio do czarnej dziury, wspierając długoterminową płynność RDNT. Dodatkowo, pomaga to przyciągnąć więcej użytkowników o mniejszym zaangażowaniu.
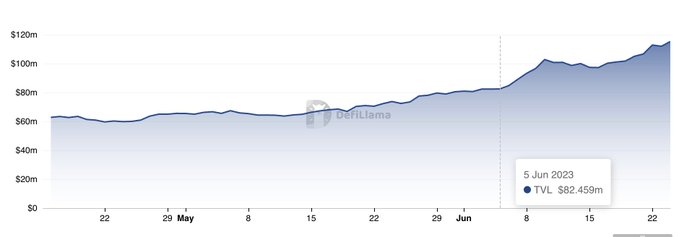
Na przykład, jak pokazano poniżej, Pendle po uruchomieniu produktu „Convex” w ekosystemie Pendle rozpoczął przyspieszony wzrost – oczekuje się, że Radiant również na tym skorzysta.
Pewnym minusem jest to, że Radiant, w przeciwieństwie do Pendle/Curve, nie przydziela zachęt na podstawie głosowania, więc brakuje tu przychodów z łapówek.
Jednak Radiant jasno zadeklarował dalszy rozwój DAO, więc prawa do zarządzania mogą w przyszłości zyskać na wartości, a Radpie, posiadający ogromne prawa do zarządzania (dlp), również może na tym skorzystać.
B. Zalety i wady produktu
Podobnie jak Penpie, Radpie to projekt stojący na barkach gigantów, więc jego potencjał i ograniczenia są dość jasne. Porównując: FDV Aura stanowi 35% Balancer, Convex to 14% Curve. RDNT, jako projekt z FDV 300 milionów dolarów i notowany na Binance, sprawia, że wycena Radpie jest w pewnym stopniu porównywalna.
Wadą jest to, że Radpie nie posiada takiej samej zdolności do poziomej ekspansji jak macierzysty DAO Magpie, jednak skorzysta z wewnętrznego i zewnętrznego systemu cyrkulacji w ramach subDAO Magpie – więcej o tym w kolejnej sekcji.
C. Tagi narracyjne
LayerZero/ ARB airdrop / super-suwerenne zarządzanie lewarowane / podwójna cyrkulacja wewnętrzna i zewnętrzna / subDAO – to będą tagi narracyjne Radpie.
LayerZero – RNDT to znana moneta koncepcyjna LayerZero, więc Radpie naturalnie wykorzysta LayerZero do realizacji interoperacyjności cross-chain.
ARB airdrop – DAO RNDT zdecydowało, że 40% otrzymanych ARB zostanie rozdane jako airdrop dla nowo zablokowanych dLP w najbliższym czasie, a 30% zostanie równomiernie rozdzielone wśród istniejących dLP przez następny rok. Radpie pojawia się właśnie w tym momencie, więc ma szansę uczestniczyć w podziale ponad 2M+ ARB, co bardzo pomoże w starcie projektu.
Super-suwerenne zarządzanie lewarowane – zgodnie z tradycją, duża ilość RDP zostanie przydzielona do skarbca Magpie. Z jednej strony zyski z tych tokenów zostaną podzielone między posiadaczy MGP, z drugiej strony, podczas podejmowania decyzji w Radiant DAO, posiadacze MGP będą mogli uczestniczyć poprzez kontrolowane przez siebie RDP.
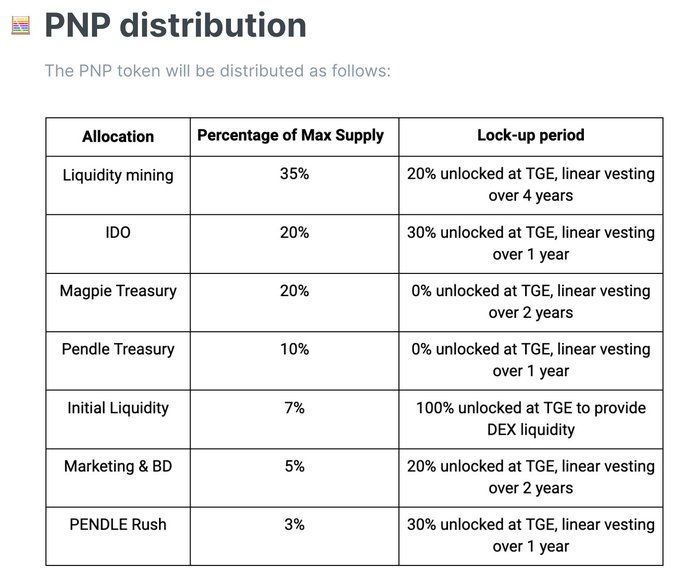
Biorąc pod uwagę, że MGP w RDP i RDP w RDNT działają jako całość, tworzy to efekt dźwigni. Jeśli MGP zagłosuje za jakąś opcją, a posiada większość udziałów RDP, to o ile inni nie zagłosują jednomyślnie przeciw, propozycja przejdzie. W głosowaniu RDNT, 100% dLP kontrolowanych przez Radpie również zagłosuje za tą opcją – to właśnie istota super-suwerennego zarządzania lewarowanego.
Podwójna cyrkulacja wewnętrzna i zewnętrzna – to unikalny system powstały w wyniku ekspansji Magpie poprzez model subDAO w sektorze zarządzania.
Na przykład, para handlowa mdLP/dLP najprawdopodobniej zostanie wdrożona na wombat, gdzie poprzez łapówki dla posiadaczy vlMGP można uzyskać więcej emisji nagród wom. Jeśli w przyszłości mDLP pojawi się na Pendle, to Radpie będzie przekupywać Penpie.
Te wyemitowane tokeny pozostają w ekosystemie Magpie – to tzw. cyrkulacja wewnętrzna, czyli „mięso zostaje w garnku”, co ogranicza wydatki na zewnątrz.
Cyrkulacja zewnętrzna polega na współdzieleniu zasobów między różnymi projektami w celu obniżenia kosztów i zwiększenia efektywności. Na przykład Ankr zdobywa zachęty Pendle poprzez Penpie Bribe, więc jeśli Radiant w przyszłości otworzy Bribe, negocjacje będą łatwiejsze.
subDAO – łatwo zauważyć, że zarówno super-suwerenne zarządzanie lewarowane, jak i system podwójnej cyrkulacji opierają się na ekspansji Magpie poprzez model subDAO. Poza tym subDAO ma też inne zalety: po pierwsze, w czasach licznych rugów najważniejsza jest reputacja, a model subDAO pozwala dziedziczyć reputację macierzystego DAO; po drugie, w porównaniu do bezpośredniej integracji, oferowanie niezależnych tokenów pozwala w pełni wykorzystać zalety tokenomiki i osiągnąć wzrost; po trzecie, daje rynkowi więcej narzędzi do spekulacji, zapewniając, że główny projekt nadąża za większością narracji.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Nomura ostrzega: Indeksy amerykańskich akcji są „poważnie zniekształcone”, dziesięć akcji odpowiada za 70% wzrostu S&P, należy uważać na nowe zagrożenie związane z olejem napędowym
McElligott uważa, że indeks S&P 500 znajduje się w stanie „iluzorycznego boomu”: 85% jego komponentów już się skorygowało (1/6 z nich straciło połowę wartości). Co bardziej niebezpieczne, obecna niska korelacja rynkowa wystąpiła w historii jedynie tuż przed kryzysem finansowym w 2007 roku oraz podczas „dnia zagłady zmienności” w 2018 roku. Rynek stoi w obliczu dwóch głównych zagrożeń: po pierwsze, rozczarowujące przychody OpenAI (osiągnięto tylko 30% oczekiwań), co podważa fundament narracji AI; po drugie, strukturalny niedobór rafinacji sprawia, że „różnica cen diesla = zmienność stóp procentowych” staje się niewidoczną bombą.

Rentowność 10-letnich obligacji USA zbliża się do 5,4%, blask AI nie ukrywa obaw o "nadmuchaną" wartość S&P 500
Za rekordem wszech czasów indeksu S&P 500 stoi fakt, że jedynie 30% jego składników znajduje się powyżej 50-dniowej średniej kroczącej – to najsłabsza szerokość rynku podczas rekordów od 1990 roku. Indeks Russell 2000 spada piąty tydzień z rzędu, a rentowności obligacji śmieciowych wzrosły do 15%. Societe Generale ostrzega: jeśli rentowność amerykańskich obligacji skarbowych wzrośnie do 6%, a cena ropy osiągnie 150 dolarów, S&P 500 może w przyszłym roku spaść o ponad 20%. Ponadto, niektórzy menedżerowie dobrze prosperujących funduszy całkowicie pozbyli się akcji związanych ze sztuczną inteligencją na rzecz sektora energetycznego, otwarcie twierdząc, że wyczerpanie finansowania oznacza „koniec gry”.
Opłaty za transport tankowców osiągnęły najwyższy poziom od sześćdziesięciu lat: przetransportowanie ładunku ropy z USA do Chin jest droższe niż wystrzelenie rakiety!
Koszt frachtu za jedną baryłkę ropy naftowej wzrósł do 41 dolarów, zbliżając się do połowy ceny samej ropy; jednorazowy koszt transportu był nawet wystarczający, by kupić nowy tankowiec. Kryzys na Bliskim Wschodzie spowodował strukturalny niedobór przepustowości w Cieśninie Ormuz, a wydłużenie cyklu obrotu przez przeładunki z statku na statek dodatkowo pogorszyło sytuację. Fracht VLCC wzrósł z rocznej średniej 9,2 miliona dolarów do 77 milionów dolarów, co stanowi ponad ośmiokrotny wzrost. Zyski rafinerii gwałtownie maleją, a średnia cena używanego tankowca osiągnęła rekordowy poziom, rzadko przekraczając cenę nowo wybudowanego statku.

Ceny krypto
Więcej


