
Pagsusuri sa inflation ng Estados Unidos: Mataas na tariff, mataas na presyo ng enerhiya—maaari bang dumating ang turning point pagsapit ng 2027?

Ang kasalukuyang presyon ng inflation sa Estados Unidos ay pangunahing dulot ng tatlong pansamantalang salik—taripa, pagtaas ng enerhiya, at ang pag-igting ng konstruksiyon para sa AI. Sa pagsusuri ng estruktura ng CPI: ang epektong dulot ng taripa ay halos tapos na, kaya't humina na ang marginal na ambag nito sa kasalukuyang inflation; ang presyo ng enerhiya ay nananatiling mataas at ito ang pangunahing nagpapagalaw sa maikling panahon; ang presyur mula sa konstruksiyon para sa AI ay nakasentro pa lamang sa ilang piling produktong teknolohiya at mga sektor ng produktibong gastos, at hindi pa ito tuluyang kumakalat.
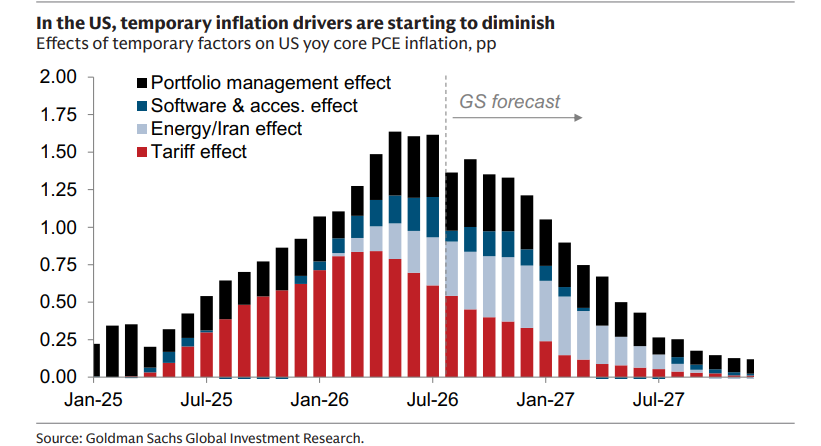
Malinaw nang bumaba ang presyon ng inflation sa pangunahing mga produkto. Sa kasalukuyan, ang year-on-year na pagtaas ng core goods CPI ay nasa 0.66%, habang ang tatlong-buwan na annualized rate ay nasa 1.97%, na mas mababa sa 2.45% noong nakaraang taon, na nagpapakita na ang epekto ng taripa ay hindi na ang pangunahing pinagmumulan ng natitirang inflation sa index, at ang paglagpak ng inflation sa bahagi ng mga produkto ay tiyak na.
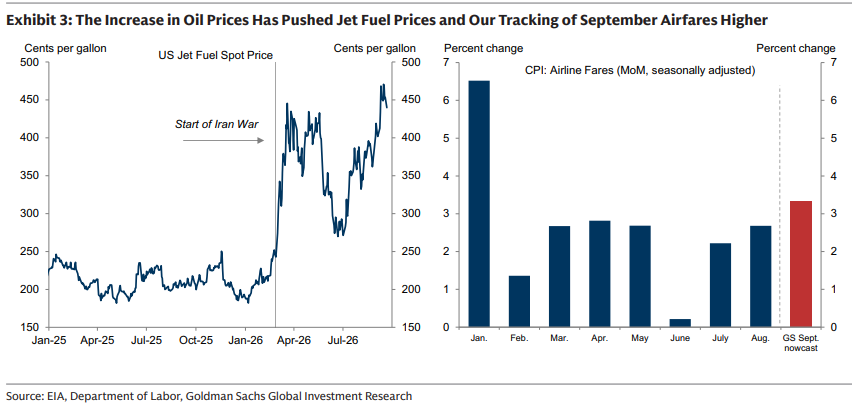
Sa bahagi ng enerhiya, mataas pa rin ang presyo ng langis sa pandaigdigang merkado, at ang presyo ng diesel sa Estados Unidos ay umabot sa $6.5 kada galon—pinakamataas sa kasaysayan—na direktang nagtataas ng gastos sa transportasyon, agrikultura, pagpainit at lohistika. Noong Agosto, tumaas ng 2.1% month-on-month at 16.3% year-on-year ang energy sub-index, at nagtulak ng mga 1.1 na porsyentong puntos sa nominal year-on-year CPI, na may ambag na mga 1/3 ng kabuuang inflation.
Ang konstruksiyon para sa AI ay lumikha naman ng partikular na estruktural na epekto. Ang mga capital expenditure sa data centers ay nagtulak sa pagtaas ng presyo ng computer software at accessories, pati na rin ang computer peripheral devices; umabot ng 25.4% year-on-year ang software prices at 8.4% ang computer peripherals, pero ang pangkalahatang year-on-year ng IT products ay bumaba pa rin ng 4.3%, na may share na halos 0.75% lamang, kaya't hindi pa kayang itulak mag-isa ang core goods inflation sa maikling panahon.
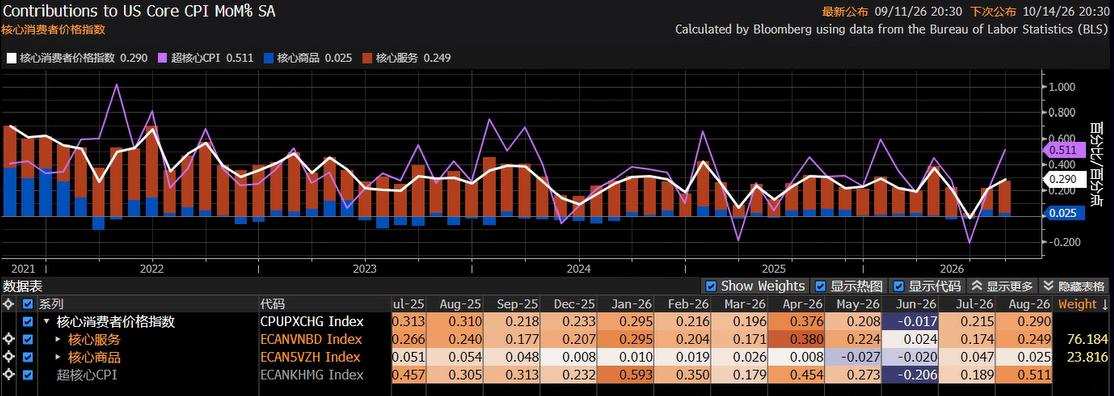
Ngunit sa bahagi ng serbisyo, hindi pa tapos ang pag-alis ng inflation. Ang core services CPI year-on-year ay 3.02%, na mas mataas kaysa sa bahagi ng mga produkto, kaya’t ang presyon ng inflation ay lumipat mula produkto papuntang serbisyo. Ang mataas na presyo ng enerhiya ay maaaring bumalik sa sistema ng presyo ng serbisyo sa pamamagitan ng mga sektor ng transportasyon, aviation, insurance, mga komersyal na serbisyo, at gastos ng mga negosyo, kaya't ang inflation sa serbisyo ang inaasahang pangunahing hadlang sa pagbaba ng core inflation sa mga susunod na buwan.
Kaya’t ang ipinapahiwatig ng macro data ay ito: Halos tapos na ang pag-alis ng inflation sa mga produkto, ngunit hindi pa tapos sa serbisyo; ang ikalawang bahagi ng laban sa inflation ay iikot sa pagkapit ng presyo ng serbisyo at sa panandaliang mga kaguluhan sa supply.
Nasa huling yugto na ang inflation sa Estados Unidos
Malinaw nang bumaba ang presyon ng presyo sa bahagi ng mga produkto, ngunit mas matindi ang lagkit ng presyo sa serbisyo at mas mabagal ang pag-adjust kumpara sa mga produkto.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Bumaba ang pagbaba ng US Treasury dahil sa pagtaas ng kumpiyansa ng mamimili at datos ng JOLTS
Mga presyo ng crypto
Higit pa


