
Rupiah ng Indonesia sa Putikan

Bilang pinakamalaking ekonomiya sa Timog-Silangang Asya, ang Indonesia ay nakaranas ng pagbaba ng Jakarta Composite Index ng 29% ngayong taon, habang ang halaga ng Indonesian Rupiah laban sa dolyar ay bumaba ng higit sa 6%. Sa loob ng nakaraang anim na buwan, naharap ang Indonesia sa sunod-sunod na pagbagsak sa stock, bond, at foreign exchange market. Nitong Enero, inanunsyo ng MSCI ang pagyeyelo ng lahat ng rebalancing ng index para sa Indonesia at hindi na isasama ang anumang bagong Indonesian stocks sa emerging market index. Naglabas din ito ng mahigpit na babala: mayroong pangunahing kakulangan sa pagiging investable ng Indonesian market, at kung hindi masolusyonan sa itinakdang panahon, ibababa ang Indonesia mula emerging market papuntang frontier market.
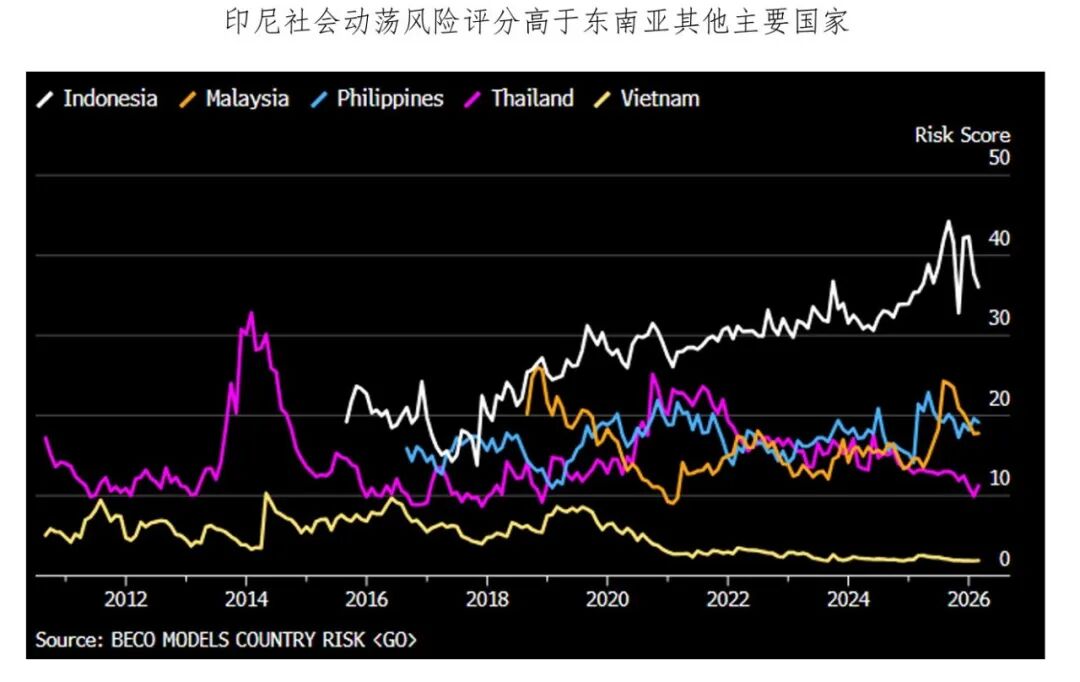
Noong nakaraang linggo, pinili ng MSCI na panatilihin ang kasalukuyang rating, ngunit ibinaba ang sub-rating para sa "information flow" sa negatibo. Sa loob ng wala pang isang buwan, nagtaas din ang Central Bank ng Indonesia ng 100BP, dahilan upang bahagyang bumalik mula sa lowest historical level ang rupiah. Totoo bang tapos na ang krisis?
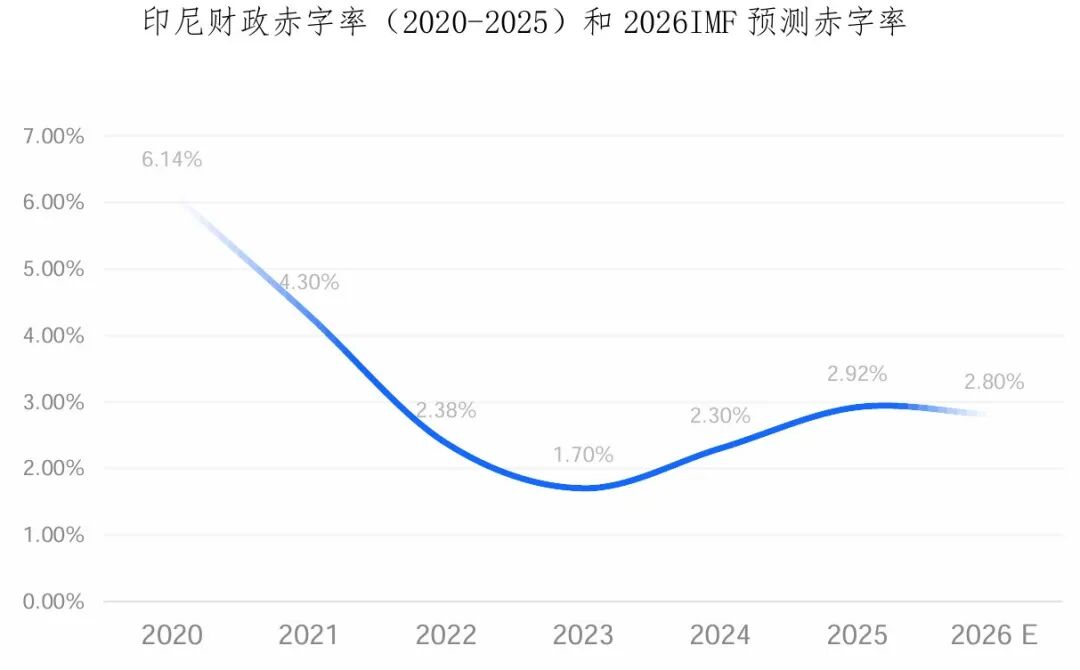
Mataas ang fiscal deficit, at nasa ilalim ng pressure ang palitan ng pera.Mahigpit na itinakda ng "Batas Pampananalapi ng Estado" ng Indonesia ang upper limit ng fiscal deficit sa 3% at government debt ratio sa 60%. Sa 2025, tumaas ang fiscal deficit ng Indonesia sa pinakamataas na antas mula pagkatapos ng pandemya (pansamantalang itinaas ang limitasyon noong pandemya). Dahil sa pagtaas ng international oil prices bunga ng tensyon ng U.S. at Iran, napilitang taasan ng gobyerno ang subsidiya sa langis, habang itinutulak ang national nutrition at infrastructure programs. Sa harap ng mataas na gastusin, mabagal naman ang paglago ng kita—kaya may alinlangan ang merkado sa kakayahan at sustainability ng fiscal ng Indonesia.
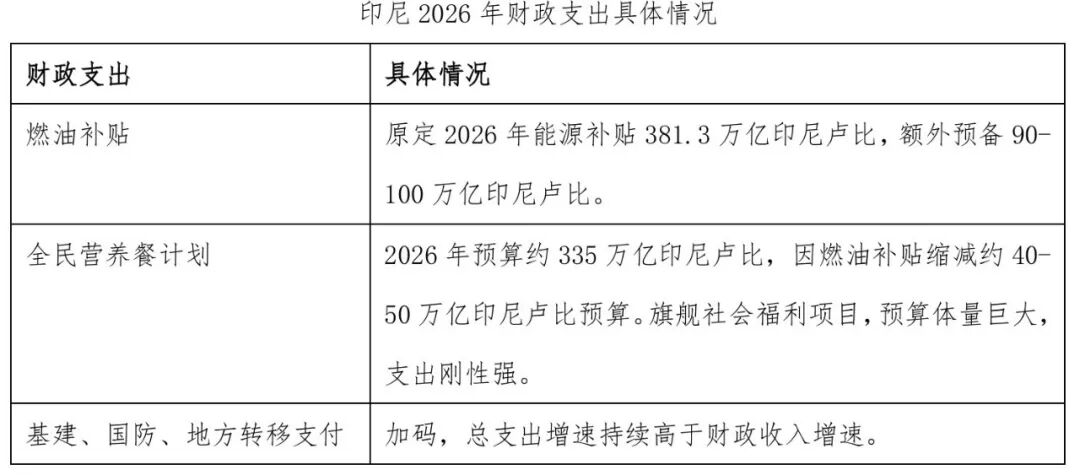
Ang net import ng langis ay naging dahilan ng pressure sa palitan ng pera mula nang magsimula ang hidwaan ng U.S. at Iran.Kung ihahambing, parehong eksport-oriented na commodity economies ang Brazil at Indonesia, ngunit magkaiba ang performance ng kanilang currency. Sa komparasyon ng trade structure, naging net exporter ng langis ang Brazil dahil sa deep-sea oil technology. Samantala, bagamat may trade surplus ang Indonesia (karamihan ay mula sa coal, palm oil, at nickel-based alloy), nanatiling net importer ito ng oil at gas kaya naman malaki ang nakukuha nilang energy mula sa import. Dahil dito, lalo pang nagkakaiba ang galaw ng kanilang mga currencies bunso ng pagtaas ng oil price dahil sa tensyon ng U.S. at Iran.
Sa artikulong "Digmaan sa Depensa ng Currency sa Asya" inilahad namin kung paano ipinagtanggol ng Bank Sentral ng Indonesia ang rupiah ngayong taon—gamit ang direct na interbensyon mula foreign reserves, at pagpapatupad ng mga macroprudential at capital control measures, at tuloy-tuloy na pagtaas ng interest rates mula Mayo. Bagamat pansamantalang nagbigay ito ng ginhawa, hindi pa rin naaayos ang pangunahing dahilan ng paghina ng rupiah:
(1) Malawak na fiscal deficit at nananatiling mataas ang deficit ratio; inaasahang lalo pang lalamang ang pressure sa fiscal dahil sa pagtaas ng interest rate at mas mahinang currency;
(2) Ang pinakabagong pagpapatupad ng strategic resources state enterprise monopoly policy (pagkontrol sa coal, palm oil at titanium alloy—tanging mga kumpanyang kontrolado ng sovereign wealth fund ang lehitimong middleman para sa export) ay layuning pataasin ang fiscal revenue, ngunit maraming pagtutol mula sa merkado, at maaaring makasama sa export gayundin sa matagal nang problema sa net energy import, kaya't tataas ang uncertainty sa trade.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang pinaka-maaasahang alarm sa merkado ng US stocks ay nagliwanag na! Sa dalawang beses na nangyari sa kasaysayan, isang malakihang bear market ang sumunod.
Ang Quality Minus Junk (QMJ), isang quality factor na sumusubaybay sa US stocks nang halos 70 taon, ay nagpapadala ngayon ng pambihirang babala. Nitong Hulyo, umabot sa 14.3% ang pinakamalaking buwanang pagtaas ng nasabing sukatan mula pa noong 1957, na nagmarka ng biglaang pagbaligtad ng mahigit dalawang taong bull run ng mga tinatawag na "junk stocks." Sa kasaysayan, ang malalaking reversals tulad nito sa QMJ ay naganap din noong pumutok ang internet bubble noong 2000 at sa panahon ng financial crisis noong 2008.

Ngayong gabi, walang sorpresa sa pagpapatigil ng Federal Reserve, pinili ng merkado na "bumili ng lahat" (maliban sa crude oil)
Halos tiyak na ipagpapaliban ng Federal Reserve ang pagtaas ng interes ngayong gabi, ngunit ang malakas na datos ng ekonomiya ng Estados Unidos ay nagtutulak sa posibilidad ng December rate hike pabalik sa mahigit 80%, at tumitindi ang inaasahan na "mas mataas na interes sa mas mahabang panahon." Kakaiba, sabay-sabay na tumataas ang stocks, dollar, ginto, at bitcoin—nagaganap ang market na "bumili ng lahat," maliban sa langis na siyang bumagsak ng taliwas sa trend. Sa likod ng pangkalahatang pag-angat, hindi pa rin nawawala ang pressure sa AI financing at mga panganib sa kredito, kaya nagbabala ang Wall Street tungkol sa panganib ng market correction.
Coca-Cola (KO.US) Q3 conference call: Ang pagtaas ng presyo ay nakakontrol, ngunit ang pagbaba ng imbentaryo at ang epekto ng exchange rate ay nagpapababa ng visibility para sa Q4 at susunod na taon, ang division ng CCBA ay nagre-restructure ng kita.
Ipinahayag ng Coca-Cola ang mga resulta ng pananalapi para sa ikatlong quarter ng 2026 at nagsagawa ng conference call para sa kanilang performance.
Bagong Pagsusuri sa Stocks ng US|Mula 12 milyon hanggang 59.6 milyong Hong Kong dollars, ang pagtalon ng Touch Holdings sa magaan na asset at ang kanyang hangganan sa paglago
Bagaman ang Touch Holdings ay nasa tradisyunal na larangan ng panloob na dekorasyon, dahil sa kamangha-manghang paglago ng kita nito, posible ba itong makakuha ng pabor mula sa pondo ng merkado?
Mga presyo ng crypto
Higit pa


