
Sa likod ng matinding pag-angat ng Sandisk: Binago ba talaga ng AI ang ugat ng storage, o isa lang itong panibagong epikong ilusyon ng siklo?

Napag-alaman ng Pananalapi ng Kaalaman na batay sa lohika na ang “NAND ay naabot ang ‘de-cyclicality’ sa pamamagitan ng $42 bilyon na long-term contract mula sa ultra-large-scale cloud providers,” ang Sandisk (SNDK.US) ay naghatid ng higit sa 356% na balik mula simula ng taon. Ayon kay analyst Luis Gerard, nananatiling usapin kung ang pagtaas na ito ay resulta ng permanenteng pagtalon ng business model, o ang pinaka-matinding cyclical peak sa kasaysayan ng flash memory industry.
Noong Pebrero 2025, humiwalay ang Sandisk mula sa Western Digital (WDC.US), tinanggal nito ang tinatawag na “enterprise discount” na nagkukubli sa potensyal ng flash memory dahil sa dating HDD business, kaya ang dalawa ay naging purong targets sa AI supercycle.
Ipinakita sa pinakahuling financial report na ang Sandisk ay nakapagtala ng $5.95 bilyon na kita sa ikatlong quarter ng fiscal year 2026, tumataas ng 252.1% year-on-year, at ang non-GAAP EPS ay $23.41, higit sa inaasahan. Gayunpaman, ito ay batay sa pricing power at product mix optimization, dahil ang bit shipment ay halos pareho lang year-on-year, at bumaba pa kumpara sa nakaraang quarter. Kusang tinalikuran ng kumpanya ang mababang halaga na consumer-level market upang tumuon sa high-end data center.
Ang pinaka-kapansin-pansin na indicator ay ang non-GAAP gross margin na umabot sa 78.4%, malayo sa average ng industriya na 30%-40%, at ito rin ang pinakamabilis na pagtaas sa kasaysayan ng semiconductor. Ngunit ito ay lubos na nakaasa sa 645% year-on-year na paglago ng data center business.
Mga Limitasyon ng “Bagong Business Model”
Ang “Bagong Business Model” (NBM) ng Sandisk ay naglalayong tanggalin ang cyclicality sa pamamagitan ng mga long-term agreement na sinuportahan ng financial collateral. Gayunpaman, may pangunahing depekto ang mga kasunduang ito: ang long-term portion ay may floating pricing. Nangangahulugan ito na kahit na may $11 bilyon na financial guarantee para pigilan ang customer default, hindi nito mapipigilan ang pagbaba ng presyo.
Habang ang bagong kapasidad mula sa Samsung at SK Hynix (gaya ng 321-layer na teknolohiya) ay ilalabas sa 2026-2027, ang floating pricing ay muling ise-set batay sa spot market. Sa kasalukuyan, tinatrato ng merkado ang $42 bilyon na RPO bilang fixed income, na maaaring maging maling pang-unawa.
Malinaw na Mataas ang Valuasyon
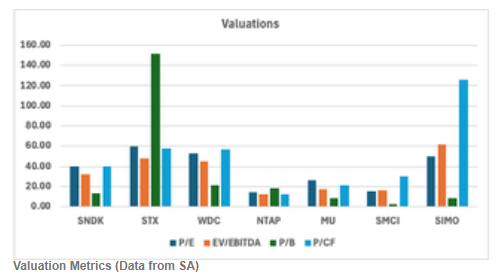
Ang non-GAAP P/E ratio ng Sandisk ay umabot sa 40.36, mas mataas kaysa sa 26.30 ng Micron. Sa discounted cash flow (DCF) model, kung isasaalang-alang ang presyo ay bumalik sa normal mula 2027, ang implied target price ay $372.42 lamang, halos 70% na mas mababa sa kasalukuyang presyo. Ipinapakita rin ng probability-weighted scenario analysis ang potensyal na negatibong returns. Kumpara sa Micron, ang kasalukuyang premium ng Sandisk ay walang sapat na fundamental backing.
Panganib at Konklusyon
Ang risk para sa Sandisk ay posibleng manatili ang supply-demand mismatch dahil lumipat ang mga supplier sa “profit-first” strategy, at ang kapasidad ay nakatuon sa HBM kaya limitado ang NAND supply; ang $1.1 bilyon na financial collateral ay nagpapalakas din ng contractual constraints.
Ayon kay analyst Luis Gerard, ang pagtaas ng presyo ng Sandisk mula $33 hanggang $1,406 sa loob ng isang taon, na hinimok ng AI narrative at supply shortage logic, ay tila lubhang hindi makatotohanan. Dahil napakahirap panatilihin ang 78% gross margin sa isang commoditized business, at dahil ito ang pinakamalaking gross margin expansion sa cycle, posible ring matindi ang magiging pagbagsak. Binigyan niya ang kumpanya ng “sell” rating.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Meta AI pinuno Alexandr Wang: Bakit ko gustong gawin ang Muse
Muse ay naabot ang 2.8 milyong downloads sa loob ng 12 araw, nilampasan ang ChatGPT sa parehong panahon, at nagtala ng 264,000 downloads sa U.S. sa loob lamang ng isang araw—dahil dito, ang market value ng Meta ay tumaas ng $234 bilyon. Sa likod nito ay ang bukas na liham ng Chief AI Officer Alexandr Wang na tumatalakay sa "mga hangarin ng tao," at ang $14.3 bilyong "baliw" na pagkuha ni Zuckerberg noon na pinagtawanan. Ngayon, maaring ito na ang pinaka-kapaki-pakinabang na recruitment deal sa kasaysayan ng Silicon Valley.
UBS: Panatilihin ang “Neutral” na rating sa Tesla (TSLA.US) Target na presyo $385 Ang AI na naratibo ang pangunahing nagbibigay ng lohika sa pagpepresyo ng stock
Inaasahan ng UBS na ang global na bilang ng mga sasakyang idedeliver ng Tesla sa ikatlong quarter ng 2026 (3Q26) ay humigit-kumulang 470,000 units, na katumbas ng 5% pagbaba kumpara sa kaparehong panahon noong nakaraang taon at 1% pagbaba kumpara sa nakaraang quarter.
Ang AI na alon ay matatag na humaharap sa "5% na kita ng U.S. Treasury"! Nalampasan ng Nasdaq ang bagong mataas, pinatitibay ang "80/20" na balanse, nire-re-evaluate ng Wall Street ang ratio ng stock at bond.
Ang yield ng 30-taong US Treasury ay umabot sa humigit-kumulang 5.53%, ang pinakamataas mula noong 2004, habang ang presyo ng Brent crude ay nananatiling nasa itaas ng $100 bawat bariles. Muling kinaya ng risk assets ang presyon, na nagpapakita na naniniwala pa rin ang mga mamumuhunan na ang commercialisasyon ng AI applications at paglago ng kita ng mga kumpanya ay maaaring sa ilang antas ay mabalanse ang epekto ng tumataas na gastos sa financing at discount rate.
Ang AI na imprastraktura ay bumangga sa "pader"! Marvell: Ang koneksyon ng tanso at memory bottleneck ay magiging susi sa susunod na yugto ng pagpapalawak ng computing power
Ang kompetisyon sa kapangyarihan ng AI ay nagiging isang laro sa antas ng sistema na sumasaklaw sa konektividad at memorya. Ayon sa mga executive ng Marvell, ang inference models ay nagtutulak sa KV cache na tumaas ng halos 10 beses sa loob ng siyam na buwan, at hindi na sapat ang memorya sa loob ng isang rack. Ang copper connection ay halos nasa hangganan na, kaya ang optical interconnection at memory expansion ay naging sentro ng paglawak ng kapangyarihan ng compute. Ang customisation ay naging trend sa industriya, at nagdudulot ng benepisyo sa Marvell sa pamamagitan ng analogue SerDes, photonic fabric memory, at full-link customisation.
Mga presyo ng crypto
Higit pa


