
BTC Market Pulse: Linggo 11

Pangkalahatang-ideya
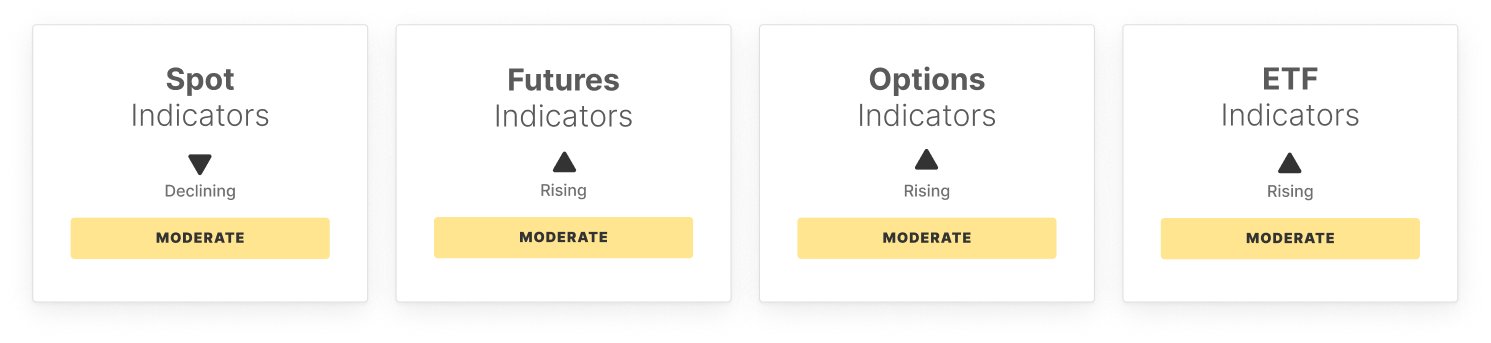
Ang Bitcoin ay umatras mula sa $74k, habang ang mga internal na indikasyon ay nagpapakita ng pansamantalang pagbuti. Ang momentum ay bahagyang tumibay, na ang RSI ay tumaas mula sa mga nagdaang lows, ngunit ang kilos ng presyo ay kulang pa rin sa lakas ng isang tiyak na bullish na paglipat. Nanatiling mapurol ang spot activity, na may mas mababang trading volume na nagpapahiwatig ng mas mahina na partisipasyon kahit nagsisimula nang mag-stabilize ang mga kondisyon.
Ang posisyon sa derivatives ay magkahalo. Tumaas ang futures open interest, na nagpapahiwatig ng katamtamang pag-build-up ng leverage, habang ang long-side funding ay biglang naging negatibo, na sumasalamin sa mas malakas na demand para sa short exposure. Ang perpetual CVD ay tumalon, na nagpapahiwatig na bumabalik ang buy-side activity sa mga leveraged na merkado, kahit na limitado pa rin ang tiwala.
Ang mga options market ay naging mas hindi defensive. Ang volatility spread ay kapansin-pansing lumiit habang ang implied volatility ay mas lumalapit sa mga tunay na kundisyon, at bumaba ang 25-delta skew, na nagpapakita ng mahina na demand para sa downside hedging at mas balanseng short-term na kalagayan.
Nananatiling relatibong malakas ang aktibidad sa ETF. Bumilis ang net inflows at tumaas din ang trading volume, na nagpapahiwatig ng patuloy na interes mula sa tradisyunal na pananalapi. Gayunman, ang ETF MVRV ratio ay lumubog sa negatibong teritoryo, na nagpapakita na ang karaniwang ETF holder ay lugi na ngayon at nananatiling mataas ang stress sa positioning.
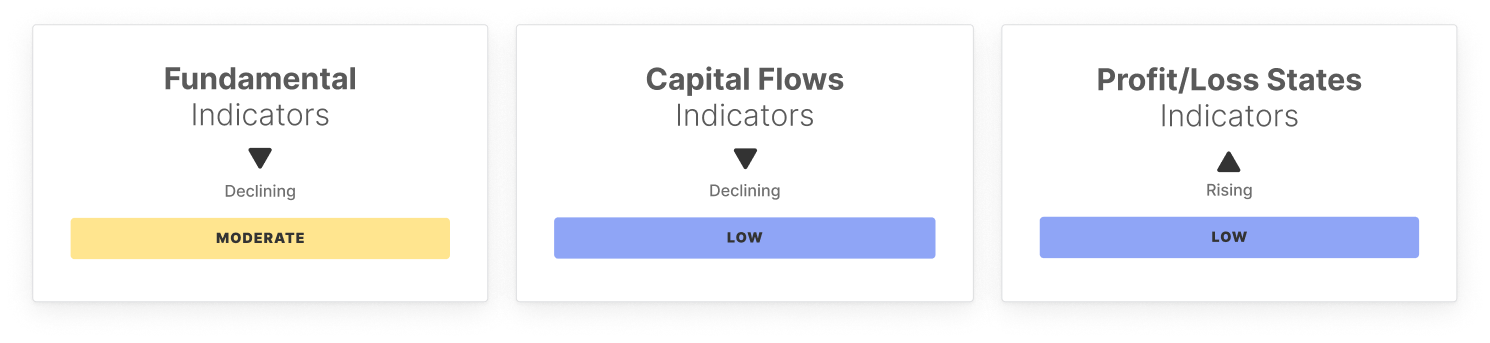
Magkakahalo ngunit bahagyang positibo ang mga on-chain na indikasyon. Bumuti ang transfer volume, na nagpapahiwatig ng mas matatag na galaw ng kapital, habang ang aktibong mga address at fee volume ay nananatiling mahina, na sumasang-ayon sa mas tahimik na estado ng network. Nanatiling negatibo ang realized cap change, ngunit ang mga outflow ay bahagyang humuhupa, na iminumungkahing maaaring nagsisimula nang maging stable ang pressure sa kapital.
Pinaaalam pa rin ng positioning at profitability metrics ang isang mahina ngunit gumagandang estruktura. Mataas pa rin ang STH/LTH supply ratio, na nagpapakita ng mataas na partisipasyon ng short-term, habang mababa pa rin ang bahagi ng hot capital, na nagpapahiwatig ng limitadong speculative churn. Samantala, ang supply in profit, NUPL, at realized profit-to-loss ratio ay lahat bahagyang gumanda, na nagpapahiwatig na bumababa na ang market stress.
Sa pangkalahatan, ang mga kondisyon ay nagsisimula nang maging stable, na may bahagyang pagbuti sa momentum, demand ng ETF, at profitability metrics. Gayunpaman, nananatiling mahina ang daloy ng kapital, limitado ang speculative participation, at hindi pa lubusang bumabalik ang malawakang tiwala.
Off-Chain na mga Palatandaan
On-Chain na mga Palatandaan
Huwag palampasin!
Matalinong impormasyon sa merkado, direkta sa iyong inbox.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sa pagtingin sa nakalipas na 100 taon ng kasaysayan, hinulaan ng Deutsche Bank: "Tapos na ang huling pagbagsak ng US stock ngayong taon"
Ang Deutsche Bank ay tumukoy sa halos isang daang taong datos ng merkado upang ipakita na ang Oktubre 27 ay karaniwan nang huling mababang punto ng S&P 500 index sa loob ng taon, at pagkatapos nito ay nagsisimula ang “Christmas rally” nang tuloy-tuloy. Ang galaw ng merkado sa 2026 ay lubos na angkop sa makasaysayang script ng midterm election year—ang index ay tumama sa bagong all-time high noong Mayo, ngunit halos limang buwan itong nanatiling hindi gumalaw. Sa paglapit ng countdown sa eleksyon nitong Nobyembre 3, ang sabayang epekto ng seasonal at election cycle trend ay bumubuo ng bihirang resonance window.

Malalakas na performance ang nagpasiklab ng interes sa chip, tumaas ng 8% ang SK Hynix, sumulong ng 6% ang Korean stock market, at nanguna ang Kioxia sa Nikkei Index na umangat ng 10%.
Tumaas ng 0.8% ang MSCI Asia Pacific Index noong Miyerkules, nanguna ang Korea Composite Index na tumaas ng higit sa 6%, na pinangunahan ng malakas na performance ng SK Hynix na nagdala sa buong semiconductor sector na lumakas. Umakyat ng 10.43% ang Kioxia, at sabay-sabay na tumaas ang mga chip stocks tulad ng Ibiden, Taiyo Yuden, Murata, Renesas, at iba pa. Nagulat ang Reserve Bank of New Zealand sa pag-pause ng pagtaas ng interest rate, bumagsak ng higit sa 1% ang NZD, at laban sa AUD ay naitala ang pinakamalaking pagbaba sa isang araw mula 2017. Bumawi ang Brent crude ng 1.6%, at bahagyang bumaba ang ginto sa mga $4045 kada onsa.
NXPI.US Q3 conference call: Tinaas ang target sa data center sa $1 bilyon, inaasahan ang double-digit growth at 60% gross margin sa 2027
Ang kita ng NXP para sa Q3 ay $3.79 bilyon, tumaas ng 19% kumpara sa nakaraang taon; unang beses lumampas sa $2 bilyon ang automotive segment, at ang SDV ay may taunang kita na higit sa $1.5 bilyon. Inaprubahan din ang karagdagang $5 bilyon na awtorisasyon para sa share buyback, kaya't umabot na sa $6.3 bilyon. Ang guidance para sa Q4 ay $3.85 bilyon.
Mga presyo ng crypto
Higit pa


