
EUR/USD Lingguhang Pagtataya: US Dollar bumagsak bago ang desisyon ng European Central Bank

Ang pares na EUR/USD ay nagtapos ng ikatlong sunod na linggo na halos walang pagbabago, ilang pips lang ang layo mula sa 1.1700 na marka. Sinimulan nito ang Setyembre sa positibong tono, na umabot sa tuktok nitong Lunes sa 1.1736, ngunit bumagsak pagkatapos upang malapit sa 1.1600 na marka. Nakapagtala ang pares ng bagong lingguhang mataas nitong Biyernes, na umabot sa 1.1759 sa kauna-unahang pagkakataon.
Ang EUR/USD pair ay nagsara ng ikatlong sunod na linggo na halos hindi nagbago, ilang pips lamang ang layo mula sa 1.1700 mark. Sinimulan nito ang Setyembre na may positibong tono, na umabot sa tuktok noong Lunes sa 1.1736, ngunit bumagsak pagkatapos upang lumapit sa 1.1600 mark.
Nagtala ang pair ng bagong lingguhang mataas noong Biyernes, na umabot sa 1.1759 sa unang pagkakataon mula huling bahagi ng Hulyo. Ang katotohanang nananatili ang pair malapit sa huli ay nagpapahiwatig ng karagdagang kahinaan ng US Dollar (USD) sa hinaharap.
Kaguluhan sa government bonds
Sa pagkakataong ito, ang pagtaas ng USD dahil sa risk aversion ay hindi gaanong may kinalaman sa United States (US). Ang kaguluhan sa United Kingdom (UK) ang naglagay sa mga financial market sa defensive sa simula ng linggo, dahil ang 30-year UK government bond yield ay umabot sa 5.680%, ang pinakamataas mula noong 1998, na nagdulot ng epekto sa mga global government bonds. Ang UK gilts ay naging sentro ng bagyo dahil sa maraming lokal na salik.
Ang mga pagbabago sa pension funds, labis na paggastos ng gobyerno, at mga spekulasyon ng posibleng mas mataas na buwis ay nagsanib upang magdulot ng pinakabagong krisis na ito. Mabilis namang humupa ang sitwasyon, at ang mga kalahok sa merkado ay muling tumutok sa datos mula sa US para sa direksyon.
Mahinang employment at paglago sa US
Ang pokus ay lumipat sa datos ng US, partikular sa mga datos na may kinalaman sa employment, bago ang paglabas ng Nonfarm Payrolls (NFP) noong Biyernes.
Iniulat ng US na ang bilang ng mga job openings sa huling araw ng negosyo ng Hulyo ay nasa 7.18 milyon, ayon sa Job Openings and Labor Turnover Survey (JOLTS) report. Ang bilang na ito ay mas mababa sa 7.35 milyon (na nirebisa mula 7.43 milyon) openings na naitala noong Hunyo at mas mababa sa inaasahan ng merkado na 7.4 milyon.
Gayundin, ipinakita ng August Challenger Job Cuts na ang mga employer sa US ay nag-anunsyo ng 85,979 job cuts noong Agosto, tumaas ng 39% mula sa 62,075 na naitala noong Hulyo, at ang pinakamataas na buwanang bilang mula 2020.
Sumunod ang ADP Employment Change, na nagpapakita na ang pribadong sektor ay nagdagdag lamang ng 54,000 bagong trabaho sa parehong buwan, mas mababa kaysa sa nirebisang 106,000 noong Hulyo at mas mababa sa inaasahang 65,000. Sa huli, ang Initial Jobless Claims para sa linggong nagtapos noong Agosto 31 ay tumaas sa 237,000 mula sa nakaraang 229,000 at mas mataas kaysa sa inaasahang 230,000.
Samantala, ang Manufacturing Purchasing Managers Index (PMI) ng US Institute for Supply Management (ISM) ay naitala sa 48.7 noong Agosto, tumaas mula sa 48 noong Hulyo ngunit hindi naabot ang inaasahang 49. Gayundin, ang ISM Services PMI para sa parehong panahon ay naitala sa 52, tumaas mula 50.1 noong nakaraang buwan. Sa parehong kaso, ang inflation sub-indices ay bumaba habang ang employment indices ay nagtala ng bahagyang pagtaas.
Ang mga bilang ay may limitadong epekto sa USD, ngunit nagdulot ito ng pagbaba dahil tila kinumpirma ng mga datos ang nalalapit na rate cut ng Federal Reserve (Fed) ngayong buwan.
Pagkatapos ay dumating ang NFP report. Bumagsak ang Greenback noong Biyernes, matapos lumabas ang balita na ang bansa ay lumikha lamang ng 22,000 bagong trabaho noong Agosto, mas mababa kaysa sa inaasahang 75,000. Ang Unemployment Rate ay bahagyang tumaas sa 4.3% mula 4.2% noong Hulyo, na tumutugma sa inaasahan, habang ang Labor Force Participation Rate ay tumaas sa 62.3% mula 62.2%. Sa huli, ang taunang wage inflation, na sinusukat sa pagbabago ng Average Hourly Earnings, ay bumaba sa 3.7% mula 3.9%.
Tumaas ang speculative interest sa mga paparating na rate cuts. Ayon sa CME FedWatch Tool, bahagyang tumaas ang tsansa para sa rate cut ngayong Setyembre, na may ilang investors na tumataya sa 50-basis-point cut. Ang tsansa para sa pagbabawas ng rate sa Oktubre at Disyembre ay tumaas din nang malaki. Sa madaling salita, inaasahan na ang rate cuts sa tatlong natitirang Fed meetings bago matapos ang taon.
Papunta sa weekend, umangat ang Wall Street dahil sa bagong pag-asa para sa maraming rate cuts, habang bumagsak ang Greenback sa parehong dahilan.
Halo-halong datos mula Europa na nagdulot ng bigat sa Euro
Samantala, ang Euro (EUR) ay halos walang sariling galaw. Karamihan sa mga macroeconomic releases ay mahina, ngunit hindi naman labis na nakakabahala. Inilabas ng Eurozone ang Harmonized Index of Consumer Prices (HICP), na tumaas ng higit sa inaasahan noong Agosto, umabot sa 2.1% taun-taon. Ang core annual figure ay naitala sa 2.3%, kapareho ng Hulyo ngunit mas mataas sa inaasahang 2.2%. Ang buwanang HICP ay naitala sa 0.2%, tumaas mula sa 0% noong Hulyo.
Gayundin, ang July Producer Price Index (PPI) ay tumaas sa annualized pace na 0.2%, mas mataas kaysa sa inaasahang 0.1% ngunit mas mababa sa 0.6% noong Hunyo.
Sa huli, ang Eurozone Retail Sales ay bumaba ng 0.5% noong Hulyo, bumaba mula sa 0.6% na pagtaas noong Hunyo at mas mababa kaysa sa inaasahang -0.2% ng mga kalahok sa merkado. Ang taunang pagtaas ng Retail Sales ay 2.2%, mas mababa sa forecast na 2.4% at sa nakaraang 3.5%.
European Central Bank magpapatatag ng posisyon
Nakatakdang magpulong ang European Central Bank (ECB) sa Huwebes at malawakang inaasahang hindi gagalawin ang interest rates. Maglalabas din ang Governing Council ng bagong macroeconomic projections. Malamang na kilalanin ng central bank na patuloy na nababawasan ang mga panganib matapos ang kasunduan sa kalakalan ng European Union (EU) at US, habang ang mga rebisyon sa pananaw ng inflation ay malamang na manatiling halos hindi nagbabago. Sa kabuuan, ang mga kalahok sa merkado ay maghahanap ng kumpirmasyon na tapos na ang loosening cycle.
Maliban sa ECB, ang macroeconomic calendar sa mga araw na ito ay maglalaman ng ilang mahahalagang datos mula sa US. Ilalathala ng bansa ang August Consumer Price Index (CPI) figures, na huling nasa 3.1% YoY. Ilalabas din ang July PPI figures at ang preliminary estimate ng Michigan Consumer Sentiment Index para sa Setyembre.
Sa huli, ilalabas ng Germany ang final estimate ng August HICP.
EUR/USD technical outlook
Ipinapakita ng weekly chart para sa EUR/USD pair na ang panganib ay nakatuon sa upside, bagaman nananatiling limitado ang momentum. Ang pair ay gumagalaw ng ilang pips sa itaas ng August low, na nagpapahiwatig na nag-aatubili pa rin ang mga mamimili. Kasabay nito, nananatiling matatag ang EUR/USD sa itaas ng bullish 20 Simple Moving Average (SMA), kung saan ang mga pagbaba patungo dito ay nagreresulta sa matutulis na pagtalbog. Ang 100 at 200 SMAs, samantala, ay bahagyang tumataas, ngunit malayo sa mas maikling SMA.
Sa huli, ang mga technical indicators ay bahagyang tumaas matapos ang panahon ng konsolidasyon sa loob ng positibong antas, na pumapabor sa karagdagang pag-akyat ngunit hindi pa kinukumpirma ito.
Ipinapakita ng daily chart para sa EUR/USD pair na ang mga technical indicators ay tumaas, ngunit ang Momentum indicator ay nananatiling nasa neutral na antas. Ang Relative Strength Index (RSI) indicator, samantala, ay nakatutok paakyat sa paligid ng 56, na sumasalamin sa pinakabagong pag-akyat.
Kasabay nito, ginugol ng pair ang linggo sa paligid ng flat 20 SMA, na ngayon ay nagbibigay ng dynamic support sa paligid ng 1.1665. Sa huli, ang 100 SMA ay nawalan ng lakas pataas at nananatili sa paligid ng 1.1525.
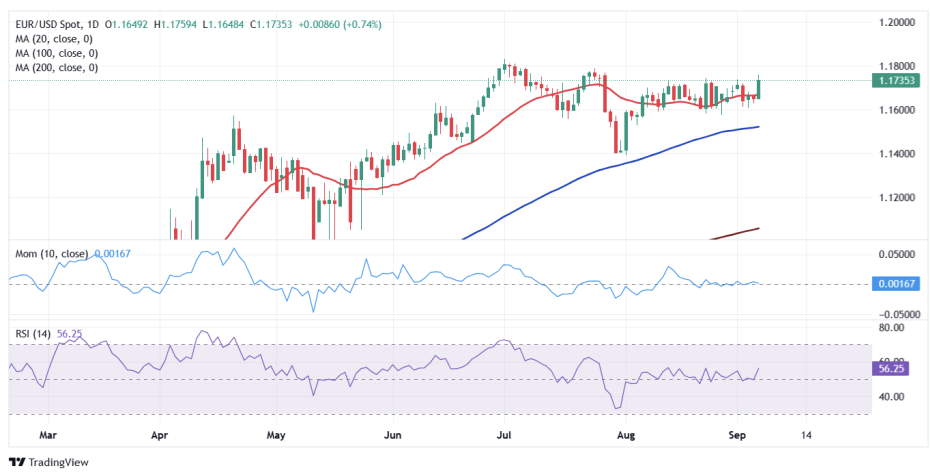
Kailangan ng pair na malinaw na manatili sa itaas ng kasalukuyang 1.1740 area upang maipagpatuloy ang pag-akyat patungo sa susunod na mahalagang resistance sa 1.1830, ang pinakamataas ngayong taon. Ang karagdagang pag-akyat ay maglalantad sa 1.1900 threshold. Ang support, sa kabilang banda, ay nasa nabanggit na 1.1665, patungo sa 1.1590 area, na sinusundan ng nabanggit na 20-week SMA sa 1.1530.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Goldman Sachs: Huwag maghintay ng midterm elections, ang "Goldilocks" market ay maaaring mas maagang magsimula ng year-end rally sa U.S. stocks
Ayon sa Goldman Sachs, labis nang naipresyo ng merkado ang panganib ng stagflation at mataas na yield, humihina na ang epekto ng taripa, maaaring magdulot ng deflasyon ang enerhiya, at ang consumerisasyon ng AI at pagbaba ng gastos ay magpapababa ng inflation; bagamat bumabagal ang paglago, nananatiling matatag ang pangunahing kita, at limitado ang kakayahan ng central bank na maging hawkish. Sa sitwasyon ng "Goldilocks", muling sumiklab ang FOMO sa AI, hindi na kailangang maghintay ng midterm elections, maaaring maaga nang magliyab ang "Goldilocks" rally sa dulo ng taon ng US stock market.
Sa paparating na third quarter report, ang Samsung Electronics at SK Hynix ay haharap sa "napakataas na inaasahan", pagsubok sa "global AI trading"
Ang alon ng AI ay nagtutulak sa pandaigdigang "super cycle" ng semiconductors, at ang pinagsamang kita ng Samsung at SK Hynix sa ikatlong quarter ay maaaring lumapit sa rekord na 190 trilyong Korean won. Umiigting ang labanan sa HBM4, kung saan pinapataas ng intelligent AI agents ang pangangailangan sa bandwidth ng storage nang sampung beses, at ang memory ay nagiging tunay na "dugo" ng mga AI data center. Dalawang paparating na financial report ang magpapasya kung ang kasaganaan na ito ay panandalian lamang o magsasanhi ng isang estrukturang pagbabago sa pundasyon ng teknolohiya.

Meta AI pinuno Alexandr Wang: Bakit ko gustong gawin ang Muse
Muse ay naabot ang 2.8 milyong downloads sa loob ng 12 araw, nilampasan ang ChatGPT sa parehong panahon, at nagtala ng 264,000 downloads sa U.S. sa loob lamang ng isang araw—dahil dito, ang market value ng Meta ay tumaas ng $234 bilyon. Sa likod nito ay ang bukas na liham ng Chief AI Officer Alexandr Wang na tumatalakay sa "mga hangarin ng tao," at ang $14.3 bilyong "baliw" na pagkuha ni Zuckerberg noon na pinagtawanan. Ngayon, maaring ito na ang pinaka-kapaki-pakinabang na recruitment deal sa kasaysayan ng Silicon Valley.
UBS: Panatilihin ang “Neutral” na rating sa Tesla (TSLA.US) Target na presyo $385 Ang AI na naratibo ang pangunahing nagbibigay ng lohika sa pagpepresyo ng stock
Inaasahan ng UBS na ang global na bilang ng mga sasakyang idedeliver ng Tesla sa ikatlong quarter ng 2026 (3Q26) ay humigit-kumulang 470,000 units, na katumbas ng 5% pagbaba kumpara sa kaparehong panahon noong nakaraang taon at 1% pagbaba kumpara sa nakaraang quarter.
Mga presyo ng crypto
Higit pa


