May Kaugnayan Ba ang U.S. Treasury Yields sa Presyo ng Langis? Pag-unawa sa Paggalaw ng Presyo ng Langis Gamit ang 3 Historikal na Data Set
Kapag nananatiling mataas ang U.S. Treasury yields, kung saan may mga maturity na lumalapit o lumalampas sa 5%, karaniwang malinaw ang mensaheng ipinararating ng merkado: inaasahan ng mga investor na mananatiling mas mataas ang interest rates ng U.S. sa mas mahabang panahon.
Kasabay nito, ang mga geopolitical risk sa Middle East, pag-aalala sa mga abala sa shipping, mga patakaran sa supply ng OPEC+, at mga pagbabago sa imbentaryo ay pwedeng magpataas ng presyo ng langis.
Gayunpaman, para sa mga trader, ito ang pangunahing dapat tandaan: ang pagtaas ng presyo ng langis ay karaniwang nagdudulot ng upward pressure sa U.S. Treasury yields. Pero kapag biglang tumaas ang langis dahil sa digmaan o abala sa supply, posibleng lumakas ang Treasuries dahil sa safe-haven demand, na nagiging dahilan ng pagbaba ng yields.
Sa madaling salita, ang crude oil at U.S. Treasury yields ay madalas na gumagalaw sa parehong direksyon, pero posible silang magkahiwalay nang malaki kapag lumala ang mga geopolitical risk.
1. Ano ang Sinasabi sa Atin ng Historikal na Data?
Ang pangmatagalang historikal na data para sa WTI crude oil at sa U.S. 10-year Treasury yield ay nagbibigay ng ilang simpleng konklusyon.
Konklusyon 1: Sa Mahabang Panahon, ang Presyo ng Langis at 10-Year Treasury Yields ay Madalas na May Positibong Ugnayan
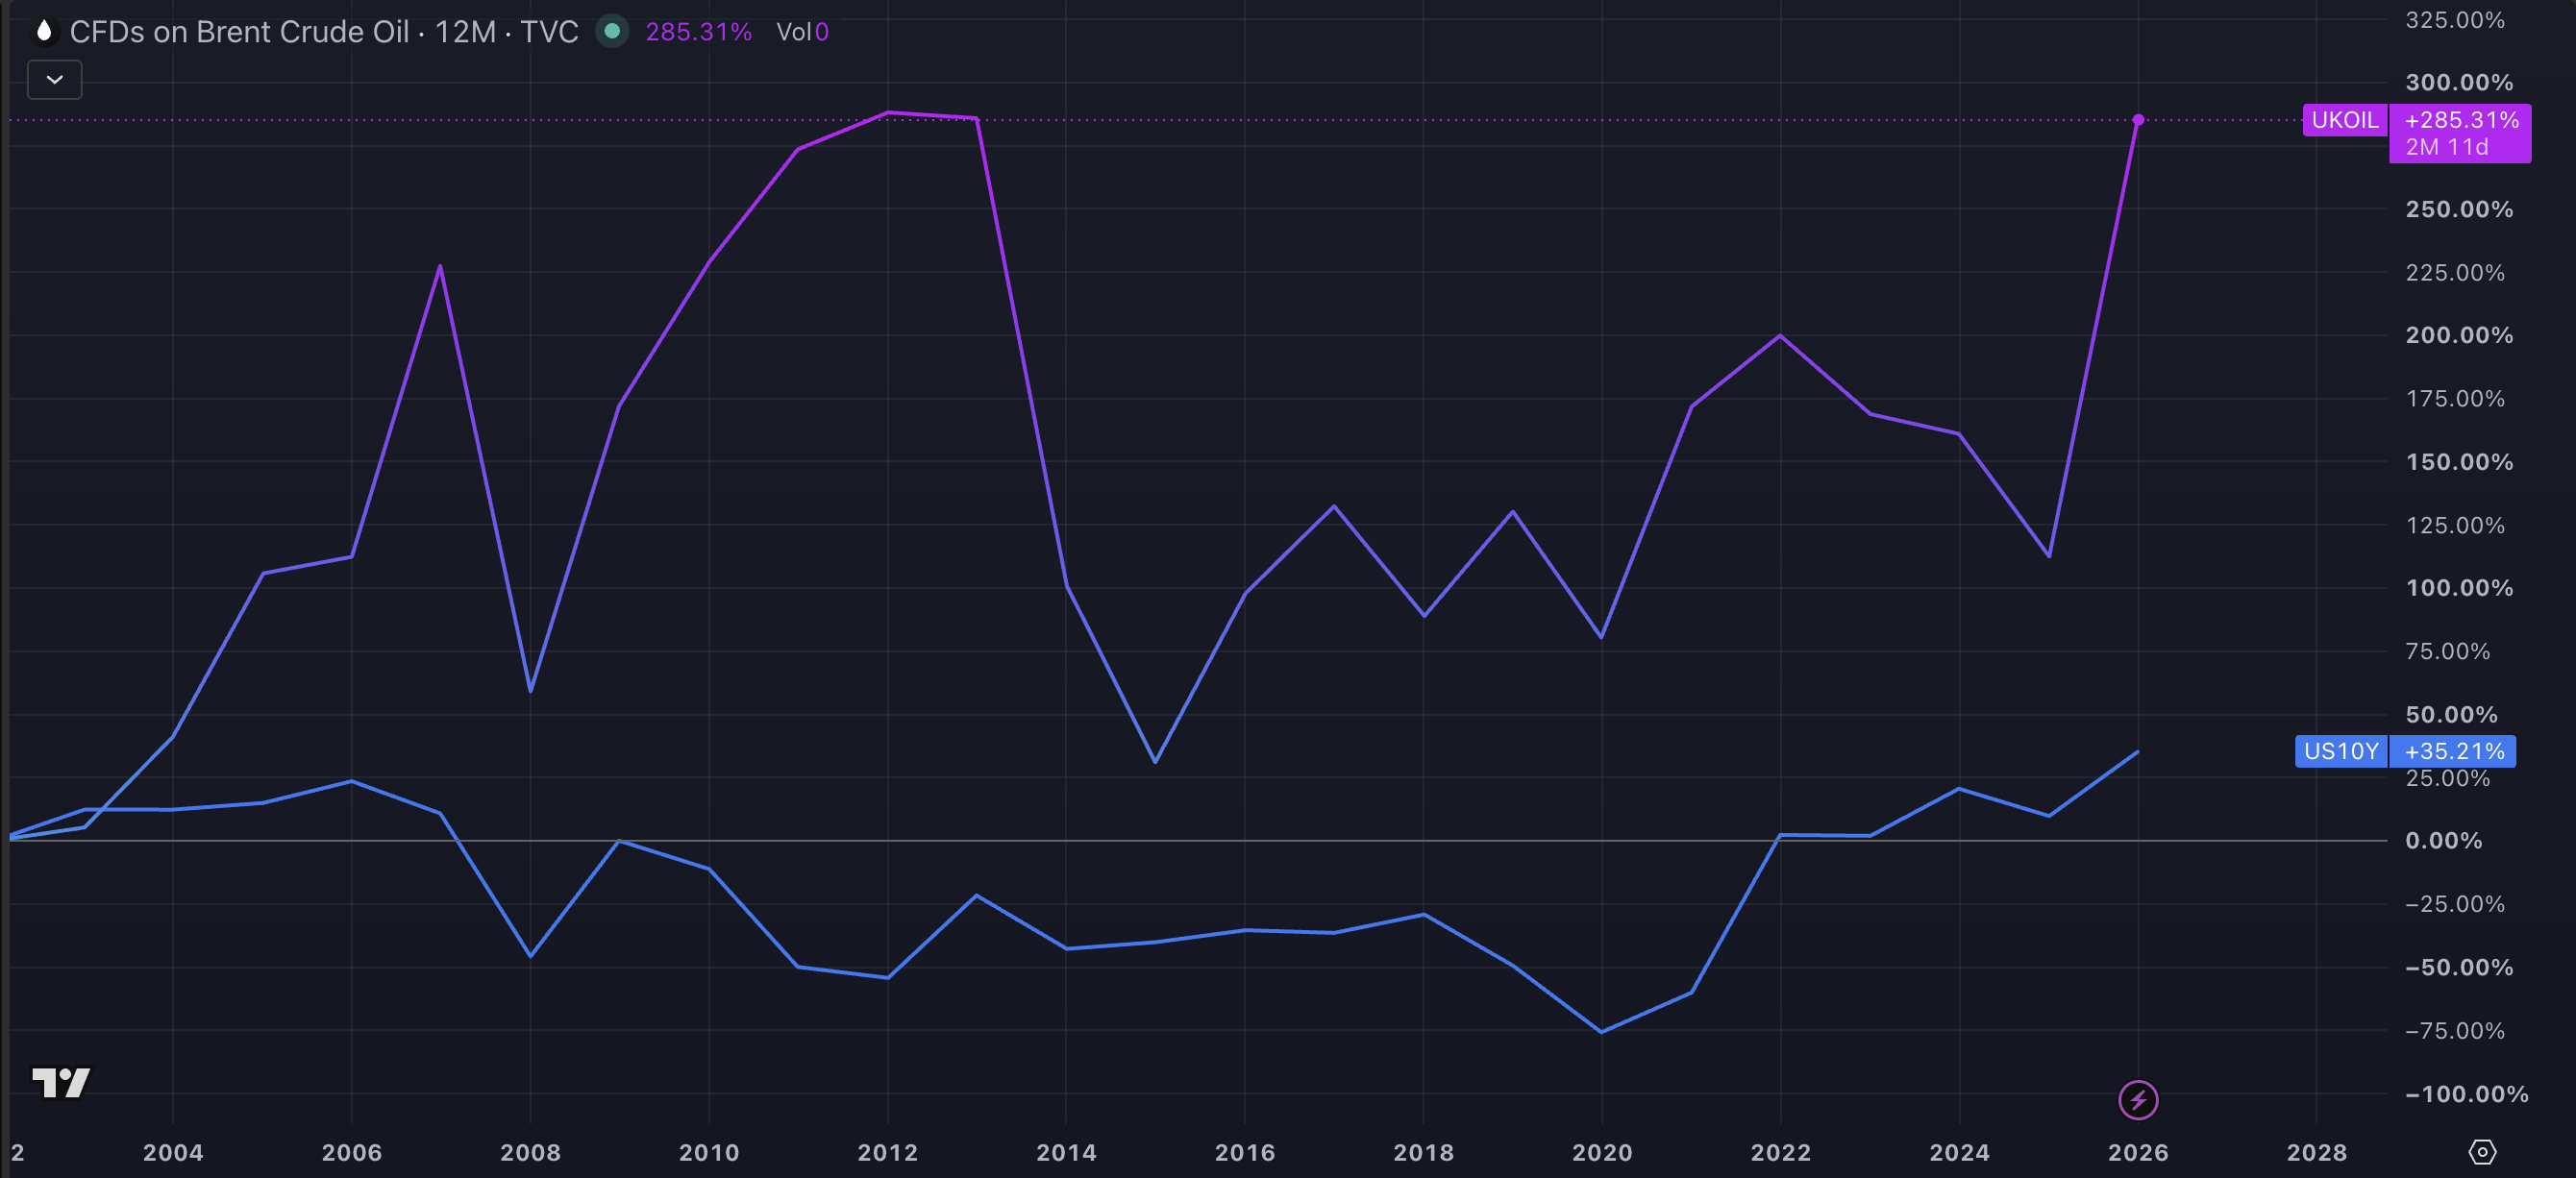
Batay sa monthly data mula 2000, ang mga pagbabago sa presyo ng WTI crude oil at mga pagbabago sa U.S. 10-year Treasury yield ay karaniwang nagpapakita ng mahina-hanggang-katamtamang positibong ugnayan.
Sa madaling salita:
-
Kapag tumaas ang presyo ng langis, mas malamang na tumaas din ang Treasury yields;
-
Kapag bumaba ang presyo ng langis, mas malamang na bumaba din ang Treasury yields;
-
Gayunpaman, hindi ito nangyayari araw-araw at hindi ito 100% tumpak sa lahat ng oras.
Sa kasaysayan, ang monthly correlation nila ay karaniwang nasa positibong saklaw na 0.2 hanggang 0.4.
Nangangahulugan ito na may kaugnayan ang dalawang merkado, pero hindi sapat ang presyo ng langis lang para hulaan ang Treasury yields.
Konklusyon 2: Kapag ang Pagtaas ng Presyo ng Langis ay Repleksyon ng Malakas na Ekonomikong Paglago, Mas Malamang na Tumaas ang Yields
Kapag tumaas ang presyo ng langis dahil malakas ang global demand, nalampasan ng U.S. economic data ang inaasahan, o bumuti ang industrial activity, karaniwang ipinakakahulugan ito ng merkado bilang senyales na:
-
Mas mahirap ibaba ang inflation;
-
Hindi nagmamadali ang Federal Reserve na ibaba ang rates;
-
Posibleng mananatili ang mas mataas na interest rates sa mas mahabang panahon.
Sa ganitong kalagayan, madalas na sabay-sabay na tumataas ang presyo ng langis at Treasury yields.
Halimbawa: 2022
| Item |
Unang Bahagi ng 2022 |
Malapit sa Pinakamataas Noong 2022 |
Change |
| WTI Crude Oil |
Humigit-kumulang 75 USD–85 |
Lumampas sa 120 USD sa isang punto |
Pinakamataas na pagtaas na mahigit 50% |
| U.S. 10-Year Treasury Yield |
Humigit-kumulang 1.5% |
Lumapit sa 4.3% sa isang punto |
Tumaas ng humigit-kumulang 280 basis points |
| U.S. 2-Year Treasury Yield |
Humigit-kumulang 0.7% |
Lumampas sa 4.7% sa isang punto |
Tumaas ng humigit-kumulang 400 basis points |
Ang 2022 ay isang klasikong halimbawa. Ang digmaan ng Russia-Ukraine ay nagdulot ng pag-aalala sa supply ng enerhiya, habang biglang tumaas ang inflation sa U.S. Mabilis na binago ng merkado ang inaasahan nito sa rate hikes ng Federal Reserve.
Hindi lamang ang langis ang dahilan ng pagtaas ng yields, pero pinatibay nito ang inaasahan ng merkado na posibleng mananatiling mataas ang inflation sa mas mahabang panahon.
Konklusyon 3: Kapag Biglang Tumaas ang Langis Dahil sa Digmaan, Posibleng Magkahiwalay ang Langis at Yields sa Panandaliang Panahon
Kapag lumala ang tunggalian sa Middle East, naabala ang mga shipping route, o nanganganib ang mga pasilidad ng oil production, posibleng mabilis na tumaas ang presyo ng crude.
Kasabay nito, posibleng dumaloy ang kapital patungo sa U.S. Treasuries para sa kaligtasan. Maaari nitong lumikha ng sumusunod na market setup:
| Asset |
Posibleng Galaw |
| Crude Oil |
Tumataas |
| Gold |
Tumataas |
| U.S. Dollar |
Tumataas |
| U.S. Treasury Prices |
Tumataas |
| U.S. Treasury Yields |
Bumababa |
Nangyayari ito dahil posibleng dalawang bagay ang ginagawa ng mga investor nang sabay:
1. Pagbili ng langis bilang hedge laban sa abala sa supply;
2. Pagbili ng U.S. Treasuries bilang hedge laban sa tumataas na market risk at posibleng pinsala sa ekonomiya.
Kaya, ang biglaang pagtaas ng presyo ng langis ay hindi otomatikong nangangahulugan na patuloy na tataas ang Treasury yields.
2. Tatlong Historikal na Panahon na Dapat Maunawaan ng mga Retail Trader
2003–2007: Sabay na Tumaas ang Presyo ng Langis at Treasury Yields
Sa panahon ng global economic expansion at mabilis na tumataas na demand mula sa China:
-
Tumaas ang WTI crude oil mula sa humigit-kumulang 30 USD patungong halos 100 USD;
-
Tumaas ang U.S. 10-year Treasury yield mula sa humigit-kumulang 3.1% patungong halos 5.2%.
Ito ay klasikong kalagayan ng “malakas na ekonomiya, malakas na demand sa enerhiya, tumataas na rates.”
Lohika ng Merkado Noon
Malakas na paglago ng ekonomiya
→ Mas mataas na demand sa langis
→ Tumataas na presyo ng langis
→ Mas maraming inflation pressure
→ Mas mataas na Treasury yields
2008 Financial Crisis: Sabay na Bumaba ang Presyo ng Langis at Treasury Yields
Sa unang kalahati ng 2008, umakyat ang WTI crude oil sa humigit-kumulang 147 USD. Gayunpaman, habang lumala ang financial crisis at napasok ng global economy ang recession, bumaba ang presyo ng langis sa humigit-kumulang USD 30 sa pagtatapos ng taon.
Sa parehong panahon, bumagsak nang malaki ang U.S. 10-year Treasury yield mula sa humigit-kumulang 4% patungong malapit sa 2%.
| Item |
Malapit sa Pinakamataas Noong 2008 |
Malapit sa Katapusan ng 2008 |
| WTI Crude Oil |
Humigit-kumulang USD 147 |
Humigit-kumulang USD 30–40 |
| U.S. 10-Year Treasury Yield |
Humigit-kumulang 4% |
Humigit-kumulang 2% |
Ipinapakita ng panahong ito na kapag natatakot ang merkado sa recession, madalas na sabay-sabay na nangyayari ang pagbaba ng presyo ng langis at pagbaba ng Treasury yields.
Hindi ito dahil ang langis lang ang nag-iisang nagtutulak sa Treasuries. Sa katunayan, tumutugon ang dalawang merkado sa mas mahinang demand at mas malakas na safe-haven sentiment.
2022–2023: Inflation, Rate Hikes, at ang Higher-for-Longer na Kalagayan
Noong 2022, sinuportahan ang presyo ng langis ng digmaan ng Russia-Ukraine at pag-aalala sa supply ng enerhiya. Kasabay nito, umabot ang U.S. inflation sa pinakamataas sa loob ng maraming dekada, na nagtulak sa Federal Reserve na agresibong itaas ang rates.
Pagsapit ng 2023, humarap ang merkado sa ibang kombinasyon ng mga salik:
-
Nanatiling mas matatag kaysa inaasahan ang ekonomiya ng U.S.;
-
Mas mabagal bumaba ang inflation kaysa sa inaasahan ng merkado;
-
Pinanatili ng Federal Reserve ang mataas na interest rates;
-
Tumaas ang U.S. Treasury issuance;
-
Lumapit sa 5% ang U.S. 10-year Treasury yield sa isang punto.
Mahahalagang Numero para sa 2023
| Item |
Unang Bahagi ng 2023 |
Humigit-kumulang Oktubre 2023 |
| U.S. 10-Year Treasury Yield |
Humigit-kumulang 3.9% |
Lumapit sa 5.0% sa isang punto |
| WTI Crude Oil |
Humigit-kumulang 78 USD–80 |
Lumapit sa 90 USD sa isang punto |
| U.S. 2-Year Treasury Yield |
Humigit-kumulang 4.4% |
Humigit-kumulang 5.0% |
Ipinapakita ng panahong ito na kahit hindi biglang tumataas ang presyo ng langis, posibleng manatiling mataas ang Treasury yields kung naniniwala ang merkado na mahirap ibaba ang inflation at posibleng maantala ang rate cuts.
3. Ang Pinakamahalagang Interpretasyon para sa Kasalukuyang Merkado
Kung nakikita ng merkado ang sumusunod na kondisyon nang sabay:
-
Nananatiling mataas ang U.S. Treasury yields;
-
Sinusuportahan ng mga kaganapan sa Middle East ang presyo ng langis;
-
Naantala ang inaasahan sa rate cuts ng Federal Reserve;
-
Nananatiling matigas ang inflation ng U.S.;
-
Nananatiling malakas ang U.S. dollar;
kung gayon, naaapektuhan ang merkado ng langis ng dalawang salungat na puwersa.
Mga Salik na Sumusuporta sa Presyo ng Langis
-
Mga panganib sa supply mula sa Middle East;
-
Mga abala sa Red Sea at shipping route;
-
Mga pagbawas sa produksyon ng OPEC+;
-
Bumabang imbentaryo ng crude ng U.S.;
-
Mas malakas kaysa inaasahang global demand.
Mga Salik na Nagpapabigat sa Presyo ng Langis
-
Ang mataas na interest rates ay maaaring magbawas sa paggasta ng consumer at investment ng negosyo;
-
Ang mas malakas na U.S. dollar ay nagpapamahal sa langis para sa mga mamimili na hindi gumagamit ng dollar;
-
Ang pagtaas ng Treasury yields ay maaaring magpaalis ng kapital mula sa risk assets;
-
Ang mataas na presyo ng langis ay maaaring sa huli ay makasira sa global demand;
-
Kung tumaas ang panganib ng recession, maaaring ibaba ang inaasahan sa demand ng langis.
Para sa mga oil trader, ang kalagayang high-yield ay hindi lamang simpleng bullish o bearish. Sa katunayan, karaniwang nangangahulugan ito na posibleng tumaas ang volatility.
4. Isang Simpleng Framework para sa mga Retail Trader
Hindi na kailangan ng komplikadong modelo. Maaaring subaybayan ng mga trader ang sumusunod na market signal:
| Market Signal |
Posibleng Implikasyon para sa Langis |
| Tumataas ang U.S. 10-year yield at lumalakas ang U.S. dollar |
Karaniwang nagpapabigat sa presyo ng langis |
| Tumataas ang U.S. 10-year yield at tumataas din ang inflation expectations |
Posibleng masuportahan ang langis ng inflation trading |
| Tumataas ang langis, tumataas ang gold, at bumababa ang Treasury yields |
Malamang na ginagabayan ng geopolitical risk at safe-haven demand ang merkado |
| Tumataas ang langis, tumataas ang yields, at malakas din ang equities |
Malamang na ginagabayan ng economic growth at inflation expectations ang merkado |
| Bumababa ang langis, bumababa ang yields, at lumalakas ang U.S. dollar |
Posibleng ipinapakita ng merkado ang panganib ng recession |
| Mas mataas ang performance ng Brent kaysa WTI |
Posibleng tumataas ang mga panganib sa supply mula sa Middle East at sa buong mundo |
5. Tatlong Senaryo na Dapat Bantayan ng mga Investor
Senaryo 1: Tumataas ang Langis at Tumataas Din ang Treasury Yields
Epekto sa Langis: Karaniwang Bullish, Pero Posibleng Tumaas ang Volatility
Karaniwang nangangahulugan ito na nakatuon ang merkado sa inflation at katatagan ng ekonomiya.
Kung ang inflation data ng U.S. ay lumampas sa inaasahan at nanatiling hawkish ang Federal Reserve, posibleng masuportahan ang langis ng pag-aalala sa inflation at panganib sa supply. Gayunpaman, ang sobrang lakas ng U.S. dollar ay posibleng limitahan ang pagtaas ng langis.
Senaryo 2: Tumataas ang Langis Habang Bumababa ang Treasury Yields
Epekto sa Langis: Nangingibabaw ang Geopolitical Risk
Karaniwang senyales ito ng tumataas na safe-haven demand.
Kung sabay-sabay na tumataas ang gold, U.S. dollar, at Treasury prices, posibleng nag-aalala ang merkado na lalawak ang tunggalian. Sa senaryong ito, posibleng mabilis na tumaas ang langis, pero mas malamang din na magkaroon ng matinding volatility at biglaang reversal.
Senaryo 3: Bumababa ang Langis at Bumababa Din ang Treasury Yields
Epekto sa Langis: Mas Malinaw na Senyales na Bearish
Karaniwang nagpapahiwatig ito na nag-aalala ang merkado tungkol sa mas mabagal na paglago ng ekonomiya o mas mahinang demand.
Kung kasama nito ang tumataas na imbentaryo ng langis, mas malakas na U.S. dollar, at bumabang equity market, posibleng lumaki pa ang pressure sa presyo ng langis.
Konklusyon: Ang Oil Trading ay Hindi Lamang Tungkol sa mga Balita ng Digmaan
Hindi gumagalaw sa parehong direksyon araw-araw ang U.S. Treasury yields at presyo ng langis. Gayunpaman, ipinapakita ng historikal na data na:
-
Sa mga panahon ng malakas na paglago ng ekonomiya at tumataas na inflation, madalas na sabay silang tumataas;
-
Kapag tumaas ang panganib ng recession, madalas na sabay silang bumababa;
-
Sa mga panahon ng digmaan o abala sa supply, posibleng tumaas ang langis habang hindi kinakailangang tumaas din ang Treasury yields;
-
Kapag mataas ang yields, ang malakas na U.S. dollar at pressure ng mataas na rates ay posibleng limitahan ang pagtaas ng langis;
-
Kapag lumala ang geopolitical risk, posible pa ring mabilis na tumaas ang langis dahil sa pag-aalala sa supply.
Ang pangunahing tanong para sa mga trader ay hindi lamang kung tumataas ba ang presyo ng langis. Ito ang tanong: Tumataas ba ang langis dahil bumubuti ang demand, tumataas ang inflation, o lumalala ang geopolitical risk?
Ang bawat isa sa mga driver na ito ay maaaring magkaroon ng kaibang epekto sa Treasury yields, U.S. dollar, at outlook ng crude oil.
Samantalahin ang mga Pagkakataon sa Volatility ng Oil Market
Ang mga kaganapan sa Middle East, inflation data ng U.S., Treasury yields, at paggalaw ng U.S. dollar ay pwedeng lumikha ng malaking volatility sa oil market. Maaaring subaybayan at i-trade ng mga trader ang UKOUSD sa Bitget para samantalahin ang mga potensyal na upside at downside opportunity sa pandaigdigang presyo ng langis.
Bago mag-trade, tiyaking naiintindihan ang leverage, margin requirements, overnight fees, at mga hakbang sa risk management. Palaging gumamit ng makatwirang stop-loss level at position sizing.
Ang lahat ng trading education na ibinigay ng Bitget ay para sa layuning edukasyonal lamang at hindi dapat ituring na financial advice. Ang mga estratehiya at halimbawang ibinahagi ay para sa reference lamang at posibleng hindi repleksyon ng aktwal na kalagayan ng merkado. May malaking panganib ang CFD trading, kabilang ang posibleng pagkawala ng kapital. Hindi ginagarantiyahan ng past performance ang mga resulta sa hinaharap. Mangyaring magsagawa ng masusing pananaliksik at tiyaking nauunawaan mo ang mga panganib na kasangkot. Hindi mananagot ang Bitget para sa anumang desisyon sa trading na ginawa ng mga user.


- 1. Ano ang Sinasabi sa Atin ng Historikal na Data?
- 2. Tatlong Historikal na Panahon na Dapat Maunawaan ng mga Retail Trader
- 3. Ang Pinakamahalagang Interpretasyon para sa Kasalukuyang Merkado
- 4. Isang Simpleng Framework para sa mga Retail Trader
- 5. Tatlong Senaryo na Dapat Bantayan ng mga Investor
- Konklusyon: Ang Oil Trading ay Hindi Lamang Tungkol sa mga Balita ng Digmaan