
MRVL、5年間で収益10倍を目指す、AMDはCPUで第二の春を迎える

現在、AIデータセンター全体のハードウェアアーキテクチャが再設計されており、CPU、カスタムチップ、光インターコネクト、スイッチ、NIC、メモリインターフェース、ストレージコントローラーなどがGPUと共に新たな需要爆発期に入ろうとしています。
10月6日、Marvell(MRVL)は投資家向けイベントで長期目標を大幅に上方修正し、2028年度の売上高を約200億ドル、2031年度にはさらに700億~900億ドル(中央値約800億ドル)に達すると予想しています。
比較として、Marvellの2026年度売上高は約82億ドルしかありません。つまり、同社はウォール街にこう伝えていると言えます:今後5年間で、Marvellは年商80億ドル規模のチップメーカーから、800億ドル規模に迫るAIインフラの巨人へと成長できるチャンスがあります。
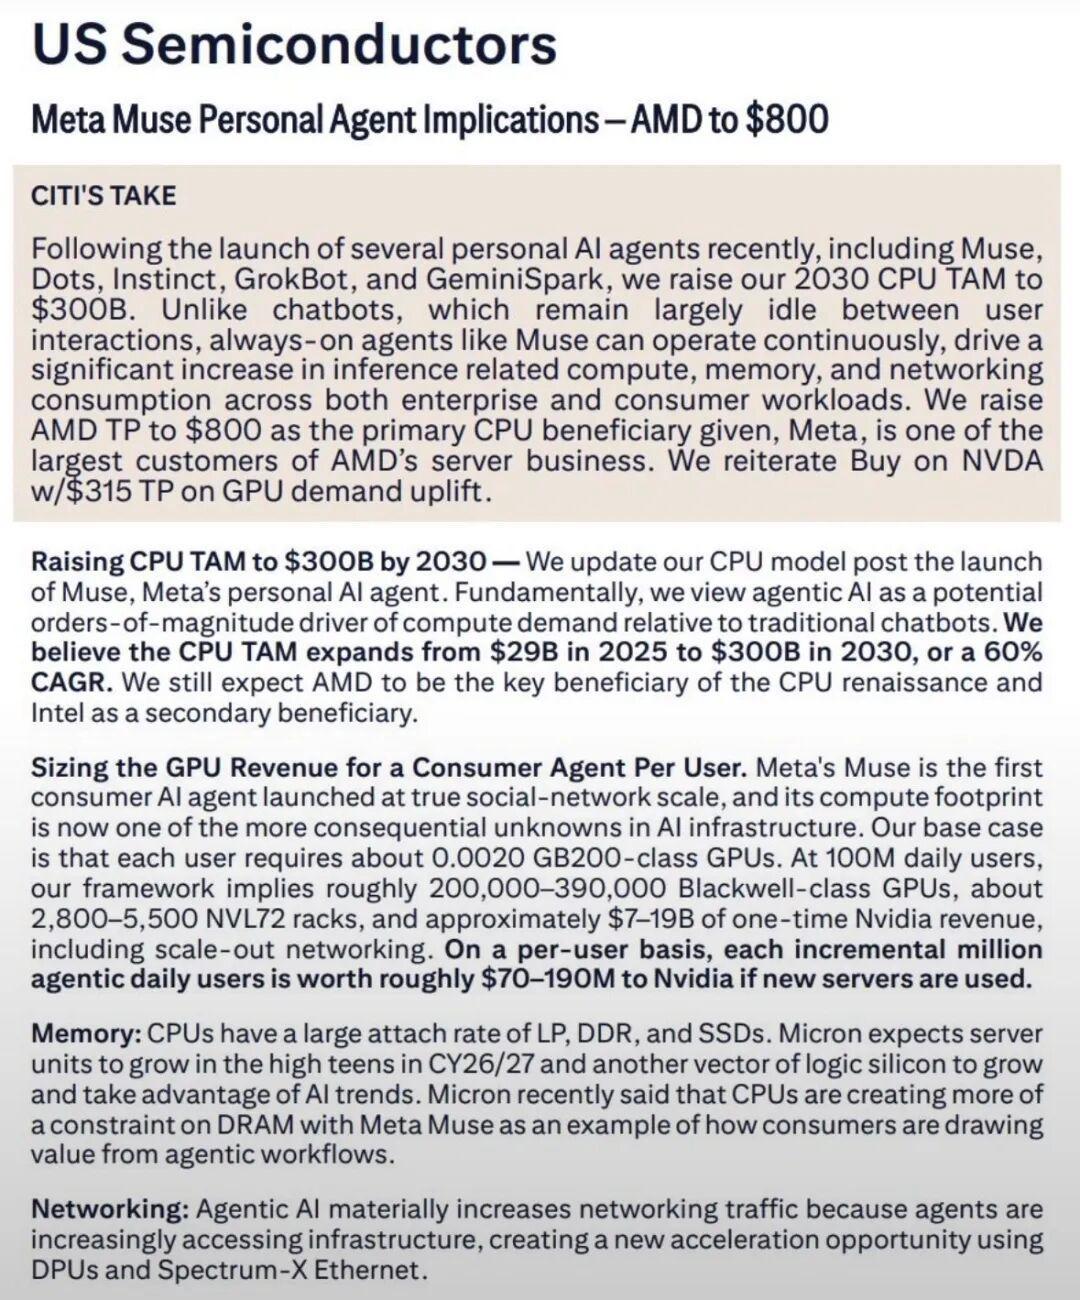
一方で、Citiは2030年の世界CPU市場の潜在規模を従来より大幅に引き上げ3000億ドルとし、2025年の約290億ドルと比べて5年間で10倍以上の成長を見込み、AMDの目標株価を575ドルから800ドルへ大幅に引き上げました。
表面上はMarvellとAMDの話のようですが、その背景にある理由はまったく同じで、「AIが第1フェーズの『モデル訓練』から、次の段階である『AIを本格稼働させる』フェーズに移行し始めているのです。」
この2つの段階の違いこそが、次のAI産業チェーンで資本が流れる先を決めることになります。
過去3年間で、AI産業において最も単純な収益モデルはGPUの購入でした。OpenAI、Meta、Google、Microsoftがより大規模なモデルを訓練するために、より多くのNVIDIA GPUを必要とし、結果としてGPUはAI産業全体の最大のボトルネックとなっていました。
しかし「Agentic AI」、すなわちAIエージェントの段階に入ると、状況が変わり始めます。
従来のChatGPT型チャットボットは、ほとんどの場合アイドル状態です。あなたが質問すると、その都度モデルが実行され停止するだけで、質問しなければほとんどリソースを消費しません。
一方、Meta Museのような次世代個人AIエージェントは全く異なります。独自のVMやブラウザを持ち、ユーザーのWeb閲覧、フォーム入力、カスタマーサービス、サービス予約、各ソフトウェアの呼び出し、バックグラウンドでの継続的なタスク実行などを行うことができます。
つまり、今後のAIユーザーは、断続的に数十秒単位でモデルを走らせるだけに留まらず、長時間オンラインの「デジタル従業員」を持つことになるのです。
これによってAIサーバー内部の計算方式が抜本的に変わります。
Citiの非常に重要なデータによると、従来のAI訓練フェーズではCPUとGPUの比率は約1:8ですが、推論フェーズになると1:4まで上がり、Agentic AIのフェーズではさらに1:1、あるいはそれ以上に近付く可能性があります。
理由はシンプルです。GPUは大量のマトリクス計算が得意ですが、AIエージェントが本格稼働し始めると、モデルの実行だけでなく、タスクスケジューリング、Web閲覧、データベース読み込み、APIコール、セキュリティ権限処理、OSの実行、メモリ管理、データ転送、異なるAIモデル間の連携といったさまざまな業務が発生します。
これらの多くはGPUよりもCPUやネットワーク、各種専用チップが得意とする分野です。
これがCitiがCPUのTAM(Total Addressable Market)を突然3,000億ドルまで拡大している理由でもあります。
ここで本当に示唆しているのは「CPUがGPUを置き換える」ということではなく、まさに逆で、今後より多くのGPUを導入すればするほど、システム全体でさらに多くのCPU、DRAM、高速ネットワーク、データセンター間インターコネクト装置の同時増設が不可欠になることを意味しています。
そのため、AI産業はこれまでの非常に単純な「GPU軍拡競争」から、サーバーアーキテクチャ全体の軍拡競争へと大きく移行しつつあります。
この状況でMarvellの投資家向け説明会が述べた数字を見ると、なぜ経営陣が長期目標をここまで大胆に引き上げる自信を持っているのか理解しやすくなります。
Marvellは2030年までに、参入可能な全体市場規模が約4,000億ドルに達すると見込んでおり、前回発表した長期市場規模は1,000億ドル未満だったことから、わずか数年で4倍に拡大している計算になります。
その内訳は:
カスタムチップ市場が約2,350億ドルに到達すると予想され、これはMarvellの将来的な最大の潜在市場となります。
AIデータセンターインターコネクト市場は約650億ドルに達し、最も成長速度が速い分野の一つになると予想されています。
スイッチとストレージ関連市場は約850億ドルに達する見込みです。
通信およびその他のビジネス分野は約150億ドルの市場が残されています。
これらの数字の裏側で本当に注目すべきは4,000億ドルという数字自体ではなく、Marvellが今後のAIデータセンター成長で最も伸びが大きい領域が「Compute(計算)」だけでなく「Connectivity(接続)」へとシフトしているという点を指摘していることです。
多くの一般投資家はAIデータセンターで最も価値があるのはGPUだと誤解しがちです。
実際、大規模なAIクラスターが数千台のGPUから数十万、果ては100万以上のXPU規模となると、最大の工学的課題はむしろ「これらのチップ間でどうやってデータを運ぶのか」になります。
GPUの計算がどれだけ速くとも、データが届かない限りGPUもただ「待ち状態」です。
そのためAIシステムは、帯域不足、高遅延、銅線接続の消費電力過多、データ伝送距離の長大化といった物理的ボトルネックが年々深刻化しています。
まさにこれがMarvellが最も攻略したい市場です。
Marvellは2031年度の売上高中央値800億ドルのうち、約375億ドルがインターコネクト事業、約300億ドルがカスタムシリコン、約100億ドルがスイッチとストレージ、そのほか約25億ドルが従来の通信ベースなどから見積もられています。
つまり将来的に、Marvellの最大事業はAI計算チップ本体そのものではなく、AIデータセンター内でチップ同士を高速接続する部分になる可能性が高いということです。
これは今回の投資家向け説明会でも市場が最も過小評価しやすいポイントです。
これまでAI半導体銘柄を評価する際、投資家は「誰がNVIDIAのGPUに挑戦できるか?」という質問から始めるのが通常でした。
しかし今後は「GPUやXPUが1つ増設されるごとに、いくつ他のチップが必要になるのか?」という視点に変える必要が出てきそうです。
もしその答えが「1つのGPUのために、さらにCPU、NIC、スイッチチップ、光DSP、Retimer、メモリコントローラ―、ストレージコントローラー、各種専用ASICまで必要」というものならば、AI産業チェーンの最大成長機会はGPUだけには留まらないことになります。
Marvellがまさに狙っているのはこの領域です。
同社はすでに米国の4大ハイパースケーラー向けにカスタムチップを提供しており、プロジェクトの多くはNVIDIA GPUの代替となる大型XPUを直接製造するのではなく、いわゆるXPU Attach、すなわちAIアクセラレーターの周辺にさまざまな専用チップを追加する形が増えています。
例えば高速NIC、メモリインターフェース、ストレージコントローラー、AIインフラ管理チップや推論用アクセラレーターチップなどです。
Marvell経営陣は非常に直感的な試算も提示しています。今後XPU1つあたり、周辺に1~2つの専用チップがつながり、一部の製品は1つで約1,000ドルに達する可能性があるとしています。
クラウド企業が1年間に数百万個レベルのAIチップを導入するようになれば、一見目立たない「XPU横の小さなチップ」も最終的に数十億ドル規模の市場に成長することが十分あり得るのです。
これがMarvellが2029年度のCustom分野目標を100億ドル超から120億ドル超に引き上げ、2031年度には約300億ドルに達すると見込む理由です。
さらに重要なのは、Marvellが今や単に1つの顧客のために1つのチップを作るだけの会社ではないという点です。
会社側は明確に、カスタム事業が米国の4大ハイパースケーラーをカバーしており、今後は収益も顧客、XPU種別、各種Attach製品にますます分散していくと述べています。
今年MarvellがGoogleと締結した提携も極めて象徴的な例です。
この提携はAIチップ1つだけでなく、AI推論用アクセラレーター、ストレージコントローラー、ネットワークインターフェースコントローラー、メモリインターフェースコントローラー、Near-Memory Computeなど多くの製品にまたがります。
契約設計上、将来関連製品の調達が該当する業績条件に達すれば、提携全体の潜在購買規模は最大1,200億ドルにのぼります。
ここで注意すべきは、この1,200億ドルは現時点で署名済みの確定注文ではないため、Marvellの現有バックオーダーとしては直接カウントできないということです。
それでも重要なのは、Googleほどの大手クラウド企業がこれほど大きな潜在購買ボリュームでMarvellと長期的に紐付ける意思を示した点であり、これは今後必要となるのが単一のASICではなく、AIインフラ全体を設計するためのチッププラットフォームであることを示しています。
米国株投資ウェブサイトは、これこそがMarvellがこれまでと大きく異なる最大要因だと見ています。
これまで市場がMarvellに対して抱えてきた最大の疑問は、同社が長期的なAI成長力を持ったプラットフォーム企業なのか、ただ単に大口顧客向けのASICプロジェクトでAIキャパックス投資期に一時的な恩恵にあずかっているだけなのか、という点でした。
今回の投資家向け説明会で、会社側は実質的に自分たちの答えを示しました。
2026年度売上高は約82億ドル、2028年度は約200億ドル、2031年度の目標は700億~900億ドル(中央値800億ドル)です。仮に800億ドルを達成できれば、5年で約10倍の売上増=年平均成長率58%近くにもなります。
同時に、2031年度にはNon-GAAP EPSが30ドル超という目標も示しており、2026年度の2.84ドルからの大幅な改善が見込まれています。
これはもはや従来型半導体企業の通常成長シナリオではなく、今後5年間AIインフラ市場が高速拡大を続けることに大きく賭けているものです。
だからこそ、本当に注目すべき論点が浮上します:Marvellのこれらの目標は信頼できるのか?
答えは、「方向性は極めて明確だが、数字に関しては投資家は常に冷静さを持つべき」です。
最大のリスクは、まずハイパースケーラーの資本支出にあります。
Marvellの長期モデルは世界的データセンターCAPEXが今後も高速成長を続けることを前提にしています。会社は2030年までにグローバルなデータセンターCAPEXが約3兆ドルに達し、今後トップ10ハイパースケーラーが全投資の比重を高め続けると予測しています。
Microsoft、Google、Meta、Amazon などAI大手が今後も年々CAPEXを増やせばMarvellの市場も拡大していきますが、2~3年後にAI投資収益率が低下してハイパースケーラーがデータセンター建設速度を鈍化させた場合、Marvellの2031年予想数字も明らかに影響されるでしょう。
2つ目のリスクは競合です。
カスタムASIC領域の最大の競争相手はBroadcom(AVGO)であり、AIネットワーク市場ではNVIDIA自体のネットワーク製品や他の高速インターコネクト会社も脅威となります。
4,000億ドルのTAMはMarvellが4,000億ドルすべて獲得できることを意味せず、最終的に利益を決めるのは市場シェアです。
3つ目のリスクはバリュエーションです。
市場が2030年や2031年の売上を先取って株価に織り込み始めると、株価の上昇速度が利益成長を大きく上回ることもあります。将来のストーリーがどれほど美しくても、現在のバリュエーションがすでに大半の成長を織り込んでいれば、株価は非常に大きく変動する可能性が高いのです。
したがって米国株投資ウェブサイトは、今回のAIラリーで投資家が本当に理解すべきは「次のNVIDIA」を単純に探すことではないと考えています。
より重要な変化は、AIがモデル訓練時代からエージェント時代に進化し、エージェント時代ではGPUの数だけでなく、より複雑なデータセンター全体が求められる点です。
GPUは演算を、CPUは編成・スケジューリングを、DRAMはデータ保管を、ネットワークはデータ運搬を、光モジュールとDSPは距離と帯域の壁を突破を、スイッチチップは数千~数万のXPU同士の通信を担い、カスタムASICは個々の専用タスクをより高効率・低消費電力でこなします。
AIが時々使うチャットウィンドウから、24時間あなたのために働くデジタル従業員に変化した時点で、1ユーザー当たりのハードウェア消費も完全に変化します。
だからCitiは2030年のCPU市場を3,000億ドルまで引き上げ、Marvellは2031年売上目標を現在の82億ドルから700~900億ドルと見るわけです。
もし今回のAI投資サイクルが2030年前後まで続くなら、次に本当に注目すべき論点は「NVIDIA以外に何を買うか」ではありません。
むしろGPU投資1ドルが増える度に、さらにいくらがCPU、カスタムチップ、光通信、ネットワーク、メモリやストレージに流れるのか、という点です。
これこそがAI産業の次なる大きな富の再分配になるかもしれません。
「マイウォッチリスト」機能をリリース
監視したい米株コードを入力すれば、独自の株式ウォッチリストを作成できます。当社のクオンツAIシステムが以下の項目を常時トラッキングします:
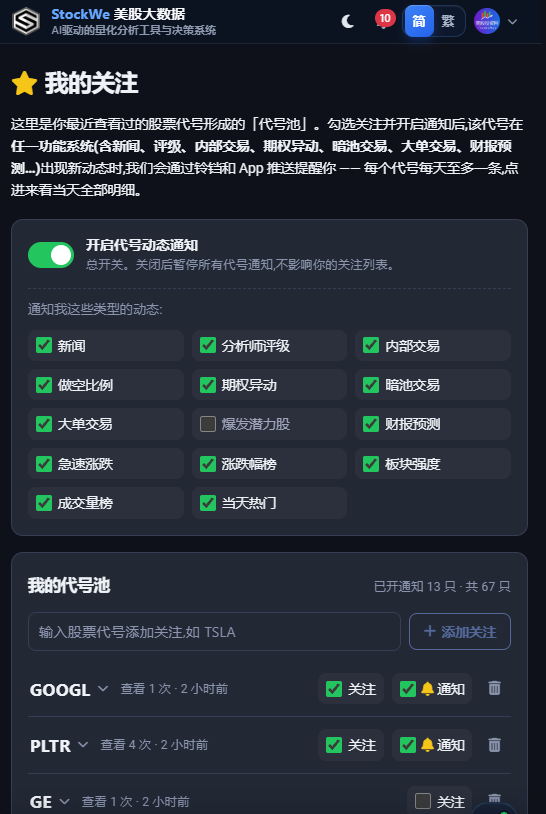
ニュース、アナリスト格付け、インサイダー取引、空売り比率、オプション異動、ダークプールディール、大口取引、決算予想、急騰急落など重要な動向です。
例:NVDAをウォッチすれば、本日何件ニュースが出たか、オプション動向、ダークプール・大口の変化などがワンタップで確認できます。
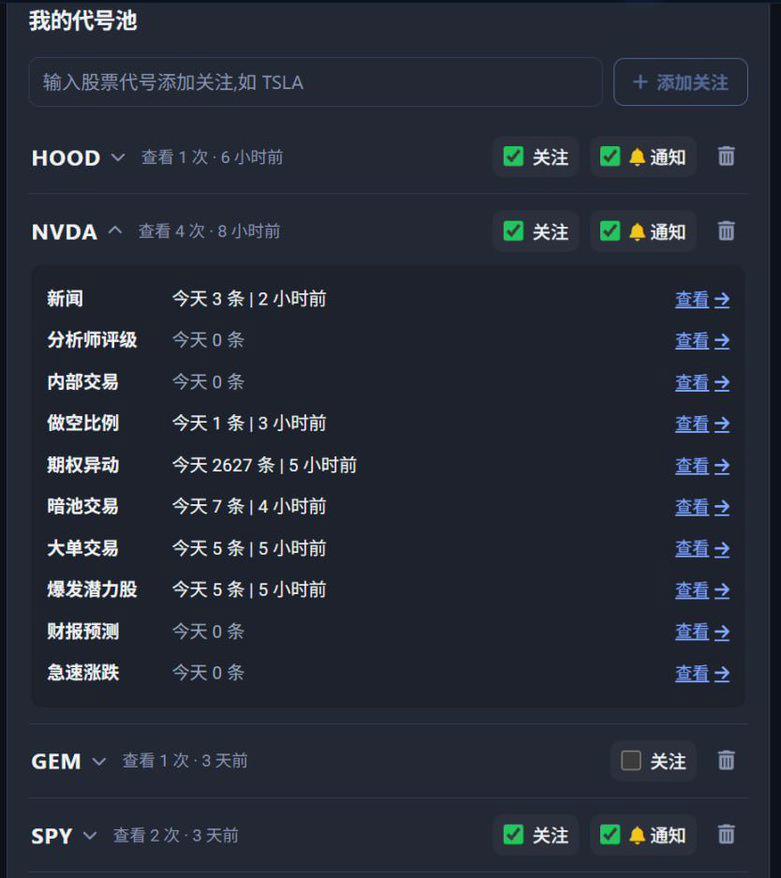
さらに重要なのは、アプリ通知をオンにすれば注目銘柄に新たな動きがあった際、すぐにプッシュ通知で受け取れる点です。
これまでは個別に情報を探す必要がありましたが、今後は追いたい株式をシステム任せにでき、24時間体制でモニタリングが可能です。
長期保有派には個別銘柄アラートシステムとして、
スイングトレードやオプション取引派にはリアルタイムの異動レーダーとして活用できます。
銘柄コードを入力し、重要な変化を見逃さないようにしましょう。
原文リンクからアプリダウンロードに飛べます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マイウェル(MRVL.US)の投資者向け説明会で「ウォール街を上回る」5年計画を発表、高盛は評価せず「中立」レーティングを維持
ゴールドマン・サックスは、評価額がすでに大部分の楽観的な感情を株価に織り込んでいると述べ、目標株価を220ドルから270ドルに引き上げたが、評価は「ニュートラル」のままとした。
ASIC、ストレージおよび光モジュールなどのコンポーネントの「テールリスク」:米国の電力不足、ラックに装着しても電力が通らない
モルガン・スタンレーは、米国のデータセンターが2028年までに約32GW、つまり34%の純電力不足に直面すると予測しています。電力供給のボトルネックは、まずASICやストレージ、オプティカルモジュール、電源管理などサプライチェーンの末端を直撃する可能性があり、NVIDIAやBroadcomは相対的により強靭であるとされています。自家発電や海外展開が加速したとしても、このギャップを短期間で解消するのは依然として難しいとみられています。
日本の実質賃金8ヶ月連続増加の背景:補助金と減税による支援、破産の波と利上げ予想が中央銀行をジレンマに
暗号資産価格
もっと見る


