
AI、FRBと在庫の分化:金価格反発の背後にある論理

匯通網 10月2日報道—— AIによる局所的なインフレが在庫構造の分化と重なり、FRBの政策はジレンマに陥っている。実質金利の低下が金価格のリバウンドを促し、今後の方向性を検証するために雇用統計データに特に注目が集まっている。
最近、金価格は反発の動きを見せており、その主要な要因はFRB関係者の相次ぐ発言によるもので、市場は10月の利上げ期待を再評価している。実質金利の低下がゴールド保有の機会コストを押し下げ、金利のない資産である金の価格を下支えしている。今回のFRB関係者の議論の中心は、AI関連の投資がもたらす構造的なインフレであり、これが現在のマクロ経済の論点となっている。
FRBによるAIのマクロ影響の集中的な議論、10月利上げ予想の沈静化が金価格を押し上げる
FRBの複数のメンバーが最近、AIがマクロとインフレに与える複雑な影響について集中的に議論している。
FRB理事のクックは、AI投資が局所的なインフレ圧力を生み出しており、この種のインフレは短期間で速やかに解消できないと指摘した。AIによる供給ショックは予想以上に持続し、供給ボトルネックのリスクは注意が必要であり、同時にAIが労働市場構造に与える長期的な再構築を慎重に評価し、インフレ期待のアンカー外れを防ぐ必要があると述べた。
ウィリアムズもまた、AIが供給面に与える影響はまだ完全には判明していないと述べ、AIが製造・物流などの分野に導入され、能力や資源配分を再構築しつつあるが、その長期的な効果は今後も観察が必要であるとしている。
カシュカリ、ジェファーソン、ローガンも経済のレジリエンスやインフレの粘着性について議論を展開した。カシュカリは、経済と労働市場は依然として強く、現状の金融政策の制限性は不十分で(つまり雇用市場には影響しない)、追加利上げが必要としているが、10月の行動については強い意見は示さなかった。
ジェファーソンは、より多くのデータトレンドを観察する必要があり、単月のデータだけで決定すべきではないと主張し、ローガンは米国債の期間プレミアム上昇が一部利上げの代替となり得るが、インフレと雇用目標のバランスのためには全体として少なくとも50bpの追加利上げが必要との見解を示した。
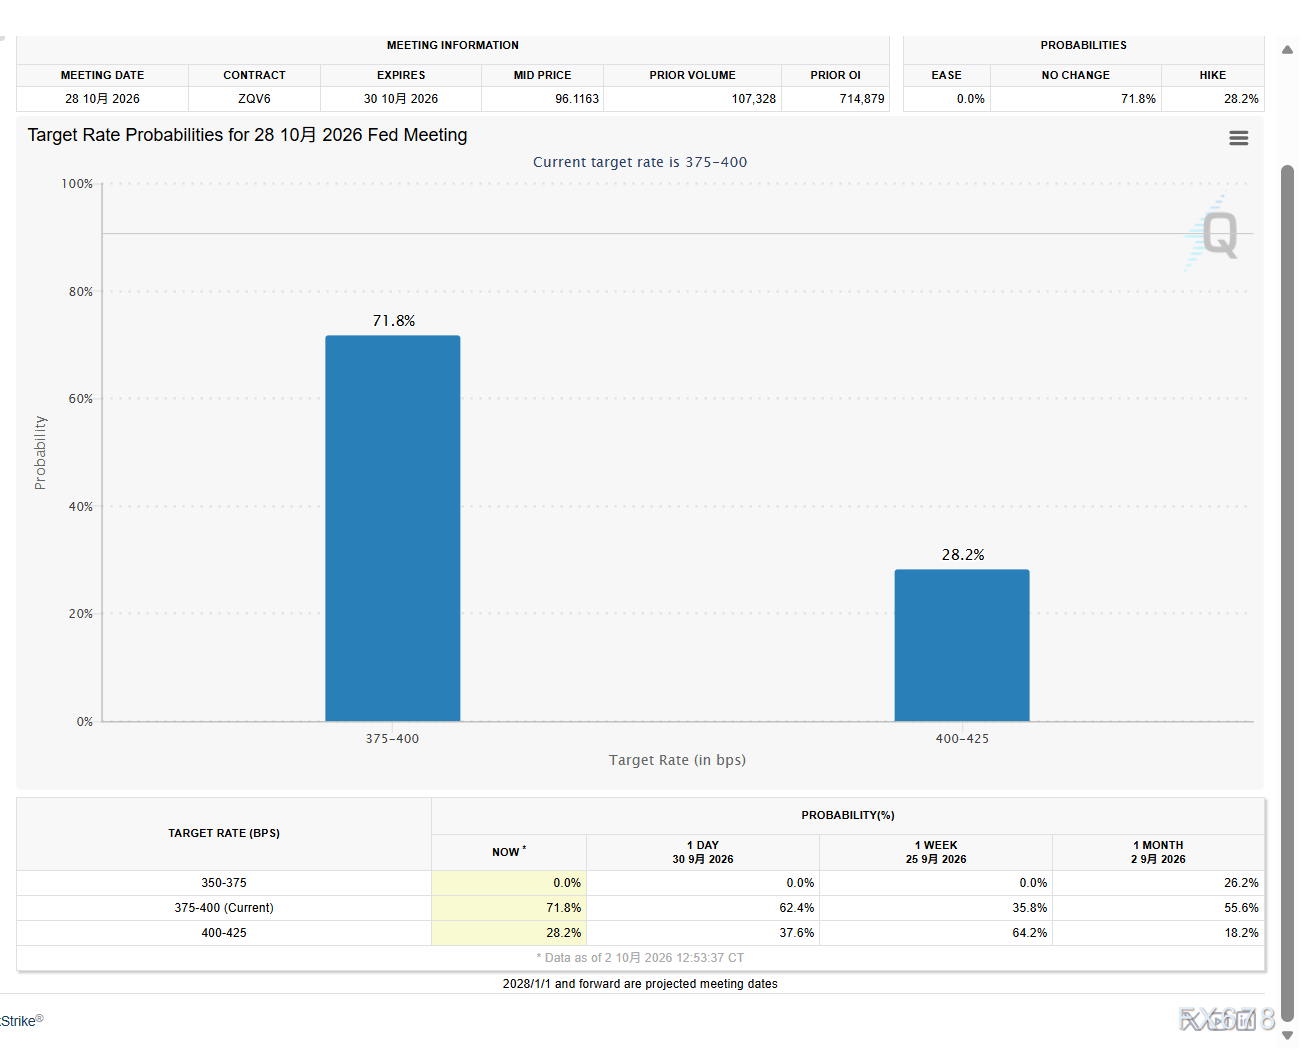
(FedWatch金利観察ツール、出所:CMEグループ)
FRBオプションが再び注目、90年代ITバブル期になぞらえ、穏やかな冷却を優先
同時に、市場は「FRBオプション」の取引ゲームを開始した。
AIブームが米国株式のハイテク分野のバリュエーションを押し上げており、市場は90年代グリーンスパン時代のインターネットバブルを思い出している。
当時のグリーンスパンは新技術による繁栄に直面した際、即座に急激な利上げで資産バブルを潰すことはせず、漸進的な引き締め策を採り、バブルが自然に冷えるのを待った。そして、後期には利下げで市場を支えたこともあった。
こうした期待感が流動性危機を継続的に緩和し、金のリスクヘッジ需要をさらに高めて、金価格を支えている。
ISM製造業PMIが示す構造的分化、FRB政策の内在的矛盾を露呈
実体経済レベルでは興味深い分化シグナルが現れており、9月の米ISM製造業PMIデータは、FRBの現在の政策的ジレンマを理解する手がかりとなる。
総合PMIは54.5に若干下落、市場予想の55.0を下回り、市場の最初の反応としては製造業活況の鈍化と解釈されがちである。
しかし、項目ごとに分解すると、総合指数下落の主な要因は原材料在庫の低下とサプライヤー納期の小幅改善であり、新規受注、受注残、製造業雇用、投入価格の各項目はすべて強含みとなっている。
今後インフレが落ち着き、資金調達圧力が和らげば、手持ち受注の多い企業は在庫補充、雇用拡大の大きなポテンシャルを秘めている。
この実体データがまさにFRB政策の矛盾を浮き彫りにしている。片方でファイナンスコストの統制を目指すが、もう片方で外部リスクが緩和され資金調達コストが下がれば、企業の在庫補充や拡大がすぐに解き放たれ、総需要は反転するリスクがあり、インフレの粘性は急には消えにくい。
中長期の主軸:中立金利に注目、雇用統計の賃金・失業率を重点観察
中長期的観点では、市場は中立金利(r*)の動的変化に引き続き注目しており、その判断には雇用市場データとの強い連動性がある。
今夜注目すべきコア指標は2つ:賃金上昇率と失業率が4.2%を上回るかどうかである。
現在失業率は4.1%で市場が一般的に認める自然失業率の近辺にあり、労働市場全体としては健全な領域を維持している。
もし賃金が堅調に上昇し、失業率も4.1%近辺で推移すれば、市場は中立金利の水準をさらに高く見積もり、FRBが高金利を維持する必要があるとの認識が広がり、金価格には抑制圧力となる。
一方、失業率が継続的に上昇し、賃金上昇が鈍化すれば、労働市場がじわじわと冷却され、中立金利予想が下方修正されるため、実質金利の低下余地が広がり、引き続き金にとって好材料となる。
まとめ:
今回の金価格反発の本質は、市場がFRBの政策判断のジレンマを織り込んでいることである。AIによる局所インフレと資産評価バブル、そして一見減速しているようにみえる実体経済の製造業の裏には、需要反発の潜在力が隠れている。
今夜の金価格の鍵は、雇用統計の賃金、失業率、インフレデータにかかっている。
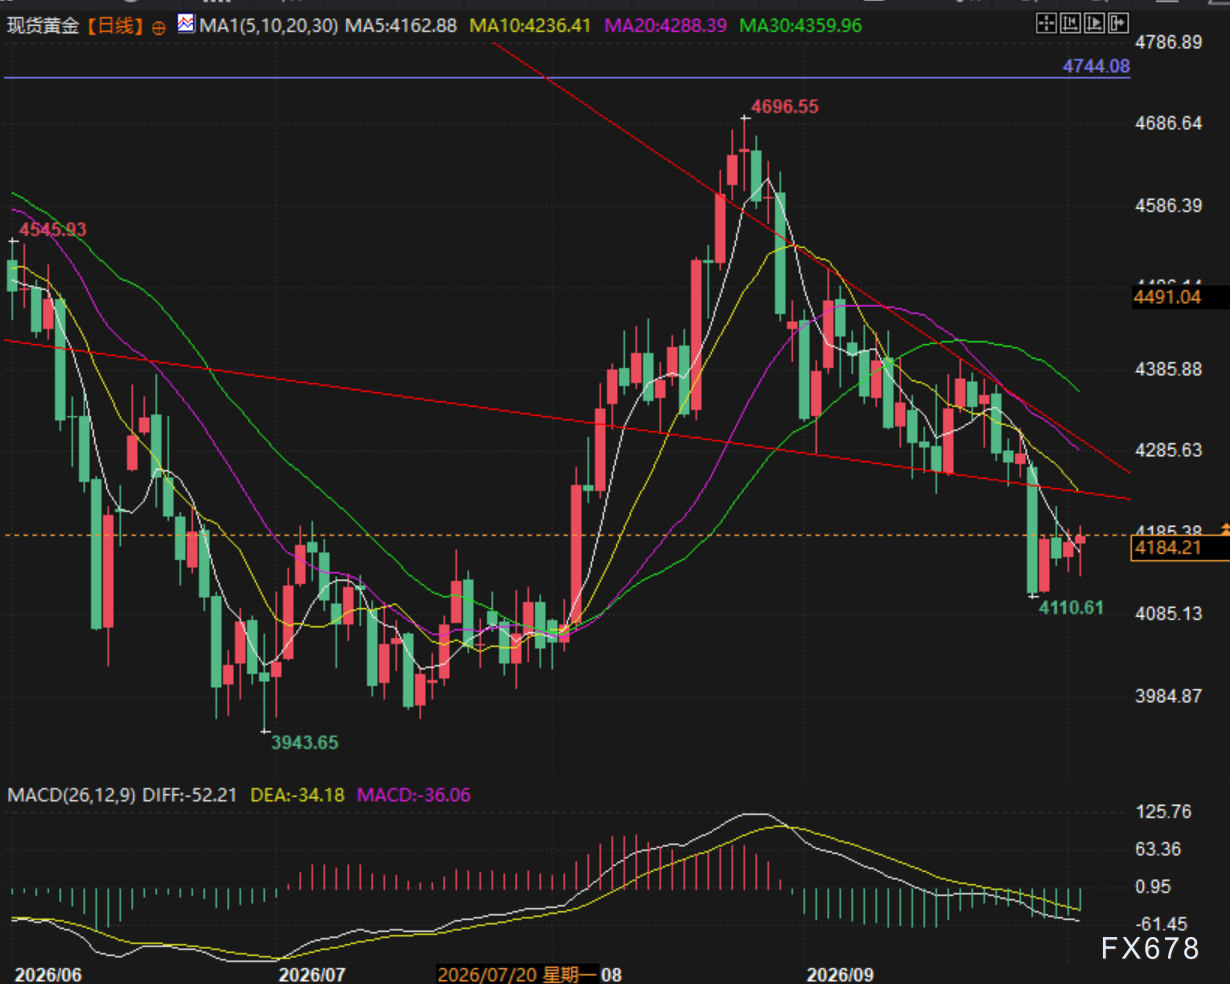
(現物ゴールド日足チャート、出所:イーフィートン)
東8区17:50、現物ゴールドは現在4183米ドル/オンスで取引されている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
非農業部門雇用者数が大幅に予想を下回る!米国8月の新規雇用は2.9万人、予想は9万人、米国債利回りは低下、米株先物は上昇
アメリカの9月の非農業雇用者数はわずか2万9千人増加し、予想の9万人を大きく下回りました。失業率は8月の4.1%からわずかに上昇し4.2%となりました。データ発表後、米連邦準備制度理事会(Fed)の10月利上げ確率は22%から17%に低下し、年内残り2回の会議での累積利上げ予想も約21ベーシスポイントまで減少しました。2年国債利回りは1日で10ベーシスポイント下落し、S&P500先物は0.8%上昇しました。エコノミストは、異常な弱さは季節調整要因の歪みによるもので、労働市場の実質的な転換ではないと指摘しています。
総括:1月から9月までの米国の雇用増加が大幅に鈍化、失業率は4.2%に上昇
NVIDIAが最高値を更新し、AIとテクノロジー関連のテーマが大逆転!非農業雇用者数がわずか2.9万人増、原油価格下落、FRB利上げ予想が急冷
全体的に見ると、非農業部門の冷却や原油価格の低下が、AI算力株やDCF分母側の冷却による評価体系に依存する広範な世界のテクノロジー株に対して「評価圧縮ウィンドウ」を開いている。
ナイキ(NKE.US)2024年第1四半期決算解読:コスト削減・効率化から成長の再構築へ、Paceが新たなシグナルを発信
第1四半期、会社の業績は経営陣の内部予想に合致しており、粗利益率の構造的な改善と慎重な費用管理が損益計算書の中核的な支えとなっています。
暗号資産価格
もっと見る


