
ユーロ圏の9月製造業PMIが52か月ぶりの高水準を記録、需要回復でインフレ圧力が再浮上

ユーロ圏の製造業回復の勢いは引き続き強化されているが、それに伴う価格圧力が市場における欧州中央銀行の金融政策進路の判断を複雑にしている。
木曜日、S&Pグローバルが発表したユーロ圏の9月製造業購買担当者指数(PMI)は52.9に上昇し、2022年5月以来の最高水準となった。これで3カ月連続の上昇となり、以前の速報値である52.7も上回った。
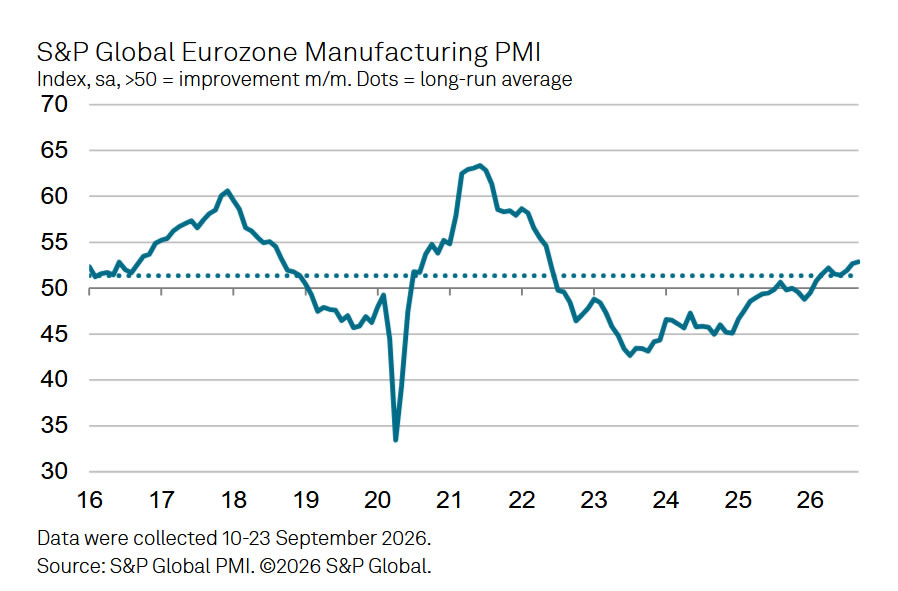
新規受注の増加ペースは2022年3月以来最速であり、輸出注文も2カ月連続で拡大しており、外需が4年半以上ぶりに継続的な回復を示している。一方、投入コストと出荷価格のインフレはいずれも5月以来初めて加速しており、公式データによればユーロ圏の9月インフレ率は3.6%に上昇し、2023年9月以来の最高水準になると予想されている。
価格圧力の再燃は金利予想に明確な影響を残している。現在市場の価格設定では、欧州中央銀行は2027年半ばまでに累計3回の利上げが行われると見込まれている。S&Pグローバルのチーフ・ビジネス・エコノミストであるChris Williamsonは、「消費財需要は引き続き減少し、生活コストの上昇が家計の支出を圧迫している。このような状況下で、投入コストと出荷価格が再び加速して上昇しているのは懸念されることであり、欧州中央銀行による追加利上げの憶測を一層強めるだろう」と述べている。
回復ペースが全面的に加速、生産指数は55カ月ぶり高水準
9月の製造業PMI生産分野指数は53.3から53.6に上昇し、55カ月ぶりの高水準となり、製造活動の拡大がさらに強まっていることを示している。
今回の回復は地理的にも大きく拡大している。調査対象となったユーロ圏8カ国全てで指数が50を上回り、4年以上ぶりに全面的な拡大となった。オランダが先導し、アイルランドとオーストリアがそれに続いた。ドイツとギリシャも堅調な拡大を記録した。スペイン、フランス、イタリアの増加ペースは比較的穏やかだった。
企業の信頼感も強まり、ビジネス信頼感指数は7カ月ぶりの高水準に上昇した。4月以来初めて受注残が増加し、仕入れ活動も加速、サプライヤーの納品時間もやや延びたが、その遅延は2月以来最も軽微なものとなった。
投資財需要が主導、AIと防衛支出が主要な推進力
Chris Williamsonは、今回の製造業拡大の中心となっているのは投資財需要、特に機械や設備関連製品であり、関連する資本財の生産増加率はコロナ禍以降の回復期で最も高い水準に達していると指摘した。
彼は、この傾向は主に人工知能および防衛関連設備の需要増加を反映していると述べている。一方で、消費財需要は引き続き低迷しており、生活コストの高騰は住民の消費意欲を押し下げている。
雇用市場にも前向きな変化が生まれている。製造業の雇用は3年以上続いた人員削減を8月に終えた後、9月も小幅ながら増加しており、回復が生産から採用や生産能力拡張にも及んでいることを示している。
インフレ圧力が再燃、ECB利上げ期待が高まる
回復の動きが全面化する一方で、インフレリスクの再浮上が市場の主な注目材料となっている。9月は投入コストと出荷価格のインフレがいずれも加速し、5月以来初のことであるものの、上昇幅は年初のピーク時を下回っている。
公式のインフレデータは金曜日に発表される見込みで、市場はユーロ圏の9月インフレ率が8月の3.2%から3.6%に上昇すると予想しており、もし現実となれば2023年9月以来の最高水準となる。
これを受けて欧州中央銀行の政策進路に対する市場の織り込みも調整されており、2027年半ばまでに3回の利上げが実施されると現在予想されている。製造業回復とインフレ圧力が共存する状況は、欧州中央銀行の政策判断をより微妙かつ困難なものとしている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Vir BiotechnologyはTheravanceのSawafを最高財務責任者に任命した後、株価が上昇
米国IPOウィンドウが狭まる中、AIインフラ企業Accelevationが上場2日目に株価急落
アクセンチュアの予測がAIによるディスラプションへの懸念を和らげ、打撃を受けているITサービス関連株を押し上げた
UnitedHealthcareとAetnaが2027年の保険プランを発表した後、健康保険銘柄が下落
暗号資産価格
もっと見る


