
AIブームは鉄道投資バブルを再現するのか?ブラックストーン社長:「今回は違う」

AI投資ブームが加熱を続け、数兆ドル規模の資金がチップ、データセンター、電力プロジェクトに流入しています。しかし、投資家が最も気にする疑問はますます切実になっています。AI投資の真のリターンはどこにあるのでしょうか?
最近、Blackstoneグループの社長兼最高執行責任者Jon Gray氏は投資家向け講演の中で、現在のAI発展段階を「1870年の夜明け」に例え、企業収入やユースケース、Blackstoneの投資データを用いて巨額の資本支出のリターン問題に応えました。
Gray氏は、昔のCMの「ビーフはどこ?」というフレーズを引用し、大規模な投資の実際のリターンを追及しました。彼の見解では、AIはすでに一部の企業にもたらす収益や効率向上を始めており、応用範囲は今後さらに拡大するでしょう。技術がさらにロボットや自動運転などの実世界のシナリオへ浸透するにつれ、計算能力への需要が引き続き高まる可能性があります。
この見解に基づき、Gray氏はチップ、データセンター、電力をAI拡大の重要な基盤と位置付けています。またプロジェクト構築は機器サプライ、資本投入、認可取得などに制約されていると指摘。Blackstoneはこれら実体的側面に注力すると同時に、高評価、技術変化、および案件のリターン実現のリスクも注視しています。
AI投資の「ビーフはどこに」
Gray氏の言う「ビーフ」は、投資家が最も気にするポイントを指しています。多額の資金がチップ購入やデータセンター、発電設備の建設に投じられていますが、最終的に十分な顧客がAI製品に対して対価を支払う意欲があるのでしょうか?収益がごく少数企業に偏り、企業での応用がなかなか収益につながらなければ、インフラ需要は長期的には投資の期待だけでは支えられません。
講演では、Gray氏はまずモデル企業の成長を示しました。同氏の提示したデータによれば、OpenAIとAnthropicの合計年換算収入は2026年7月時点で約1,050億ドルに達すると見込まれます。また、Blackstoneが注目するAI関連14社の年換算収入は、以前の2,500万ドルから約5億2,500万ドルにまで21倍成長しています。
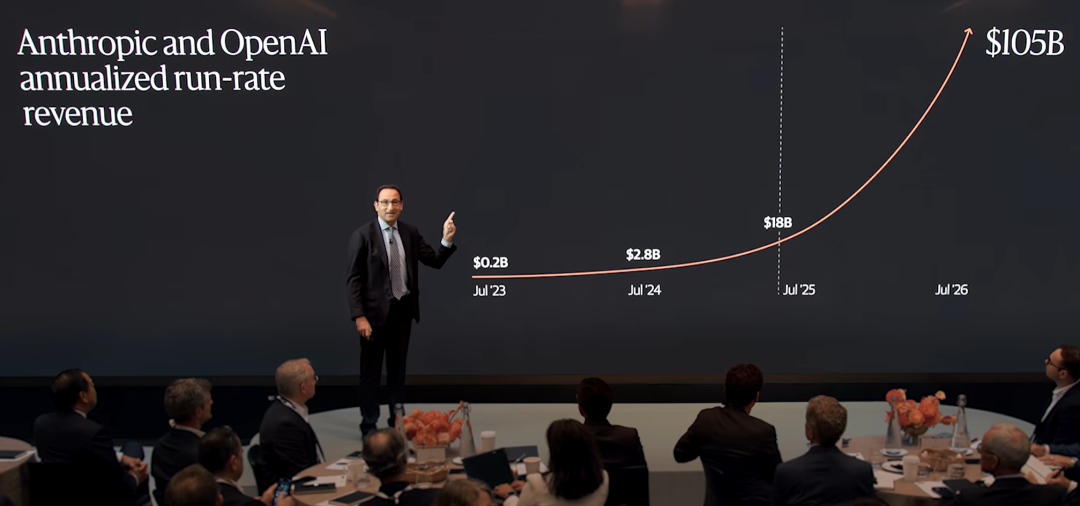
図|Gary氏がAnthropicとOpenAI両社の収入成長を比較(出典:Youtube)
これらの数字は収益成長の速さを示していますが、統計の基準には注意が必要です。年換算収入とは、直近の収入から1年分を推計した規模であり、既に実現した年間収益や利益とは異なります。Gray氏はこれを実際の有料需要への回答として使っていますが、業界全体の投資が回収可能かどうかは、より長い時間で検証される必要があります。
収入以外にも、Gray氏は企業がどのようにAIを活用しているかに触れました。Blackstoneが投資する通信タワー企業は、約400万ドルを費やしてリース処理フローをAI導入で最適化し、同プロジェクトで年間約450万ドルの利益が見込めるとされています。別の賃貸住宅会社は、AIによって申請処理を迅速化し、顧客の待ち時間削減に繋げています。
これらのケースから見ると、AIの価値は企業がコストと収益を計算できる業務分野に入り始めていると言えます。たとえばプロセスが速くなれば時間やコストが節約でき、新機能が顧客に受け入れられれば、それが新たな収入につながる可能性もあります。
Gray氏が言及したガレージドア機器企業Chamberlainは、AIによる画像認識などの技術を新たな家庭用製品に応用し、関連事業で数千万ドル規模の年換算収入を生み出しています。従来フローの改善よりも、新製品としてAIを事業拡大に活用することで企業に新たな収入源をもたらしています。
現時点での商業変化を述べた後、Gray氏は時を1870年に戻しました。当時の米国は依然農業中心の生活であり、鉄道・電気・鉄鋼がまだ生活を大きく変えていませんでした。その後30年に渡り、新技術の普及と共に経済や生産方式は大きく変革していきます。Gray氏は、今日のAIも同様の初期段階にある可能性があると考えています。
ただしこのアナロジーは注意も含まれます。たとえばかつて鉄道は経済成長を牽引しましたが、建設ブームの中で約200社が倒産または資産不足に陥りました。中には需要を大きく上回る供給を、高いレバレッジで先行建設した企業もありました。
ただし、鉄道企業の先行投資による倒産という教訓から、Gray氏は今日のAI基盤インフラ投資とは違いがあるとみています。現状、データセンターやエネルギー事業は既存供給より需要が高く、多くのプロジェクトで財務が健全かつレバレッジが低い顧客と契約済みとなっています。
具体的には、企業が業務からリターンを得たのち、AI活用の範囲をさらに広げ、モデル活用数や応用シナリオが増えることで、計算需要がさらに高まる可能性があります。AIがロボット、自動運転領域などに拡大すれば、オフィス中心の需要が実世界へ広がることもありえます。
このためGray氏は、現段階の判断はモデル収入の成長や企業の応用事例に基づいており、将来的な見通しはさらに幅広い技術利用に向けられています。ただしその間には距離があり、応用拡大の程度・顧客の投資意欲・関連プロジェクトの順調な完成、全てがこの需要規模を左右します。
BlackstoneはどのようにAIに投資するか
計算需要が増加し続ける中、その基盤となるインフラは誰が建設し、資金はどこから調達されるのでしょうか?この疑問に触れ、Gray氏はデータセンター・演算力・エネルギー分野でのBlackstoneの投資活動を紹介しました。彼の見解では、チップ、データセンター、電力はカギとなる要素であり、機器供給・建設期間・行政承認がプロジェクト進行を左右するとのことです。
まず、データセンターリースはBlackstoneが需要変化を把握する一つの観点です。Gray氏によると、同社データセンタープラットフォームは2024年に約1ギガワットのリース契約を結び、2025年には約2ギガワット、2026年には少なくとも6ギガワットに達する見込みとのこと。今年のデータセンター建設にはほぼ1,000億ドル規模の資本支出が伴い、テナント企業もチップ購入に追加投資予定です。
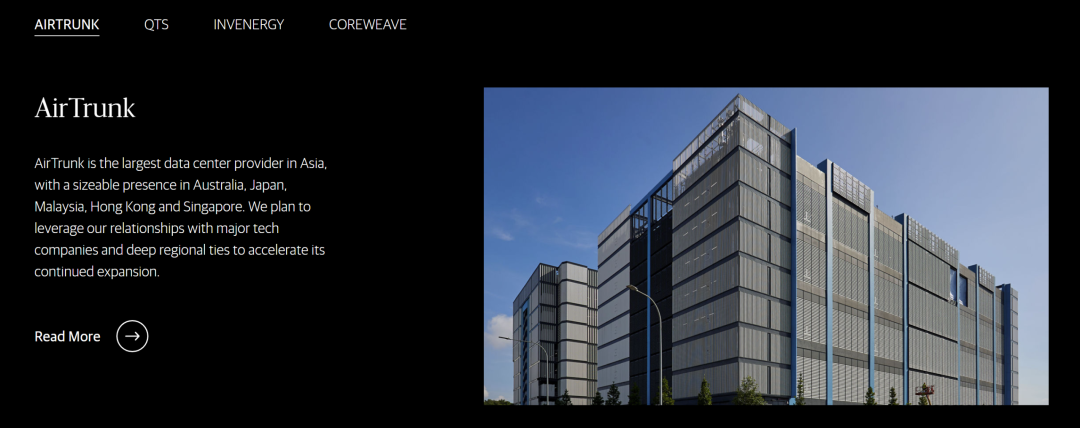
図|Blackstoneが投資するデータセンターAirTrunk(出典:Blackstone公式サイト)
Blackstone公式によれば、同社のデータセンタープラットフォームには北米のQTS、アジア太平洋地区のAirTrunkが含まれます。過去の公開インタビューでGray氏は、QTS買収後、同社が大手IT企業からの計算需要増に直面し、以後エネルギー、電力機器、そしてGPUコンピューティング新興クラウドサービス企業にも投資を広げてきたと述べています。
これらの取り組みは、データセンターの構築・運営需要と密接に関係しています。データセンターには土地、建物、冷却システム、電力網接続が必要で、稼働後も安定した電力供給が不可欠、顧客は内部にチップをデプロイする必要もあります。Gray氏の見解では、AIアプリケーションが広がれば広がるほど、こうした物理的側面が拡張速度に及ぼす影響が顕著になります。
電力分野でも、Blackstoneはエネルギー・電気設備関連プロジェクトに投資しています。ただし発電機器の納期は長く、たとえばGE Vernovaに発注したタービンは、最長2031年まで納入待ちとなることも。設備の生産能力や電網建設、プロジェクト認可も電力供給速度に影響します。
また、データセンターやエネルギー施設の建設だけでなく、Blackstoneは計算力ファイナンスにも深く関与しています。2023年8月にはNVIDIAがBlackstone等と連携し、AI計算基盤インフラのファイナンス・プラットフォームを推進、顧客が計算設備の調達資金を入手しやすくなる体制を目指しています。
このほか、Gray氏は実際の投資判断において、Blackstoneはプロジェクトに長期契約があるか、その契約相手が履行できるかどうかにも注目していると強調しました。
ただし、長期契約は需要不確実性の一部しか抑えられず、プロジェクトの実現・運用には他にも多くのリスクが伴います。例えば、地域コミュニティによるデータセンター新設への懸念が進捗を遅らせたり、サイバーセキュリティや地政学的リスクも無視できません。またまだ収入のないスタートアップが高く評価されており、将来本当に価値が見合うのか慎重な判断が必要です。
AI成長機会を模索する際、Blackstoneは資産自体の替えがきかない価値も考慮しています。Gray氏は講演の最後にクリケットチーム、コーヒーチェーン、海沿い不動産、空港への投資に言及し、人々はこうした体験やインフラも今後必要とし続けると述べました。これらは計算力プロジェクトとは異なりますが、同じく長期的な需要への関心を示しています。
「ビーフはどこに」という問題に戻ると、一部のAI応用は既に収入や効率向上の成果をもたらし、Blackstoneもそれを元に計算力・データセンター・エネルギープロジェクトに投資しています。しかし目先の収益から長期的なリターンまでには、応用が価値を継続して創出し、関連インフラが計画通りに建設・十分な利用需要を得られるかが鍵となります。
運営/レイアウト:何晨龍
注:表紙/タイトル画像はAIが補助生成
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


