
ファンドの幹部は率直に述べた:金は米国財政の信用によって裏付けられており、米国債ではなく究極の安全保障である

汇通網9月18日報道—— FRBが利上げを実施した後、10年物米国債利回りは下落したが、Morton WealthのCEOジェフ・サルティは引き続き金(ゴールド)を強く支持している。彼は、金は専用のリスクヘッジ保険資産であり、米国債をはるかに超えるリスク耐性があると指摘した。米国の高い債務と財政赤字の状況はFRBの利上げ余地を狭めており、財政リスクが市場の核心的なリスクとなっているため、金価格の動向はもはや金融政策だけで決定されるのではなく、米国の財政信用に依存している。長期的に金を保有することには顕著な優位性がある。
FRBがインフレ率を2%の目標レンジに引き戻す取り組みは、長期金利カーブに久々の市場信頼をもたらし、10年物米国債利回りは再び5%を下回った。しかし、Morton WealthのCEOジェフ・サルティ(Jeff Sarti)は異なる見解を示している。
金は収益資産ではなく、ポートフォリオのリスクヘッジ保険
ジェフ・サルティは、資産をどちらか一方だけ選ぶなら、迷わず長期的に金を選ぶだろうと述べた。彼はさらに、多くの投資家が誤解しやすい点として、利息を生まない金と米国債の固定収入を単純比較してしまうことを挙げた。米国債の主な機能は安定した利息収入を保有者にもたらすことであるが、金の資産配分における役割は本質的に異なると強調した。
彼はこう述べる。
FRBの利上げ余地は限定、債務の重圧が政策選択を縛る
FRBは今回、政策金利を25ベーシスポイント引き上げ、フェデラルファンドレートを3.75%から4.00%の範囲に調整した。東八区時間の当日午前2時に発表されたこのややタカ派的な利上げ決定は、インフレ率が依然として中銀の目標より高いことが理由だ。米国の8月消費者物価指数は前月比+0.4%、過去12か月の前年比は3.4%まで達し、コアインフレも前年比2.4%上昇した。
ジェフ・サルティはFRBの金融引き締め方針自体は支持しながらも、1回の25ベーシスポイント利上げや連続した小幅な利上げが、本当にインフレを転換できるのかには疑問を呈している。彼の見解では、このような小幅利上げは市場のノイズに過ぎず、注目すべき本質的なシグナルは財政面にあるという。現在の米国経済と金融システムが背負う債務規模は、過去のインフレサイクルより遥かに大きく、現FRB議長はポール・ボルカー時代のような大胆な利上げはもはや再現できないとされている。
たとえ利上げで米企業や連邦政府の資金調達コストが上がっても、FRBはインフレを放置できず、結果的に引き締め維持に向かわざるを得ない。
財政問題の解決困難、債券市場が財政規律を促す可能性も
ジェフ・サルティは、現在の市場の最大の課題は貨幣政策から財政政策へとシフトしたと考えている。長期間の超低金利環境が続いたことで、米国政府は財政支出を拡大し続けることができたが、調達コストの上昇圧力をすぐには感じずに済んでいた。このバランスを是正するには財政支出の削減が必要だが、今の米国ではそれを実行することは極めて難しい。
今後しばらくは、米国は兆単位の財政赤字を維持する公算が高く、FRBの政策選択の幅もますます小さくなっていく。短期間で財政政策を調整することは難しく、貨幣政策も窮地に追い込まれており、どの選択肢にもリスクが伴う。最終的には債券市場が価格決定権を持つ制度になる可能性もある。
まとめ
財政の持続可能性とドルの信用は、金価格に大きな影響を及ぼす基盤的な要素となっており、金はもはや単にFRBの金融政策の変動を追随するだけでなく、市場の真実を映す観察者の役割を担いつつある。短期的な利上げでは、FRBのインフレ抑制意思を示す効果はあるが、深刻な構造的財政問題を解決することはできない。金の長期保有価値は、一度きりの小幅利上げで決まるのではなく、米国の財政見通しが修復できるかどうかにかかっている。
ジェフ・サルティが最後に勧める助言は、
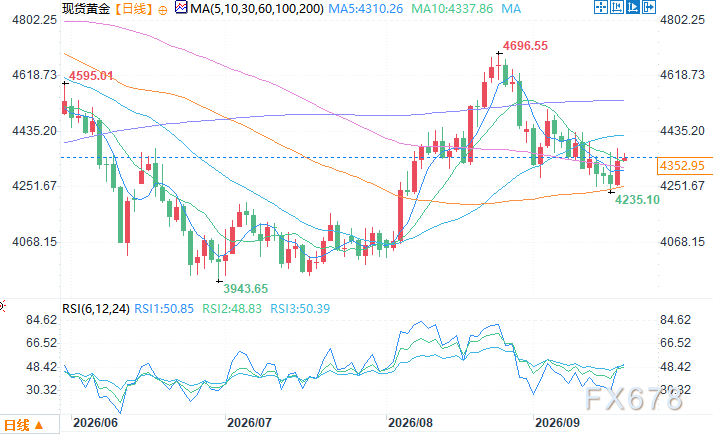
現物金日足チャート 出典:イーフィートン
東八区9月18日9:50 現物金 4347.95ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
テスラの無人車Cybercab実写:ハンドルもブレーキもない、この車は未来のもの
AI算力の大反攻の背後にある資金トレンド:JP Morganの資金フローが個人投資家の買い圧力の“縮小”を示し、NvidiaやSanDiskなど算力の中核へ資金が流入
明らかになったのは「個人投資家がAIから全面的に撤退した」ということではなく、マクロ経済の圧力の下で全体的な市場参入のペースが著しく鈍化し、個別銘柄の選択がより集中しているということです。米連邦準備制度理事会(FRB)が全会一致で0.25ポイントの利上げを決定し、政策金利を3.75%~4.00%に引き上げたことについて、JPMorganの見解は以下の通りです:「もし今回の利上げが昨年の“予防的利下げ”を撤回しただけの浅い利上げサイクルであり、企業利益が引き続き堅調で、中東情勢がこれ以上悪化しなければ、株式市場は依然として金利上昇を吸収できる能力がある。」
投票結果7-2!日本銀行が1990年以来で最も速いペースで利上げ、明確なタカ派シグナルは発せず
日本銀行は政策金利を1.25%に引き上げ、1995年以来の最高水準となりました。また、2024年3月にマイナス金利政策を終了して以来、これが6回目の利上げです。9人の委員のうち、Asada氏とSato氏の2名は現在の経済状況を理由に反対票を投じており、追加的な金融引き締め措置に対する内部での意見の相違が残っていることを反映しています。日本銀行は声明で、今後も利上げや金融緩和の度合いの調整を続ける方針を示しましたが、フォワードガイダンスの表現は7月の声明から大きな変化はなく、明確にタカ派的なシグナルは示されませんでした。
機関が米連邦準備制度理事会(FRB)の政策傾向を全面的に解読し、年内にもう一度利上げの可能性があると述べた
暗号資産価格
もっと見る


