
米国通貨の歴史経済学者はドルへの信認の急落を懸念し、米国債の保有を減らし金にシフトすべきと指摘

汇通网8月25日讯—— エコノミストのバリー・アイゼングリーンは、近年中央銀行が大規模に金を購入している主な理由はドルへの反発ではないと指摘しつつも、ドルへの信認が突然崩壊するリスクを懸念している。データによれば、ドルの外貨準備シェアが低下する中、ユーロは全く恩恵を受けておらず、アジア主要国通貨が約4分の1を獲得、残りは豪ドル、カナダドル、韓国ウォンなど非伝統的通貨に流れている。アイゼングリーンは債券の比率を減らし、金など代替資産を増やすよう勧めており、米国がステーブルコインに賭けるのは道を誤っている可能性があると述べた。今週金曜日(8月28日)、新任FRB議長ケビン・ウォッシュがジャクソンホール年次会合で初めて登壇する。
金は先週金曜日(8月21日)に1オンスあたり4600ドルで終値を記録し、ドルインデックスは5月以来の最安値に、米国財務省は資金調達コストの抑制にひそかに動いている。同時に、各国中央銀行は数年連続で年間1000トン以上もの金を買い増しており、これは世界の年間金生産量のほぼ4分の1に相当する。こうした状況に対して、カリフォルニア大学バークレー校のエコノミスト、バリー・アイゼングリーン(BarryEichengreen)は意外な見解を示す。「中央銀行の金購入は、その多くがドルに反旗を翻している訳ではない。」
国際金融・通貨の流動性に関する権威的な歴史を記したこともある彼は、「私個人としては、金が再び国際的な通貨・金融システムの中心的な存在になるとは思わない」と述べた。しかし同時に、彼の見方が大きく変わった日を正確に語ることができるという。彼はこうも語っている:"
このことが重要なのは、アイゼングリーンがこれまで長きにわたりこの議論の冷静な立場にいたからである。ドル衰退論が叫ばれる中、彼はゆるやかな数字の低下だけに注目してきた。すなわち、ドルの世界外貨準備に占めるシェアは、21世紀初頭の70%超から現在は60%未満へと、年約0.5ポイントずつ落ちている。
ドルが譲ったシェアはどこへ?
国際通貨基金(IMF)は、ドルが失ったシェアをどの通貨が受け継いでいるか詳細を公表していないため、アイゼングリーンとその共著者は約80の中央銀行の年次報告から一つひとつ掘り起こす必要があった。その結果は意外なものだった。「ドルが21世紀に失った外貨準備シェアはユーロには全く流れず、アジア大国通貨が約4分の1を獲得し、残り4分の3はこれら非伝統的な準備通貨に流れている。」彼が指すのは豪ドル、カナダドル、シンガポールドル、ニュージーランドドル、北欧通貨、韓国ウォンであり、「これらは小規模で開放的かつガバナンスの優れた、インフレターゲティング政策をとる国の通貨」だ。
ユーロが停滞している理由は単純で、投資可能な資産が少ないためである。アイゼングリーンの集計によると、ユーロ圏で主要格付け3社すべてでAAAを得ている国債は3ヵ国、合計約4兆ドルだが、米国債は40兆ドルにものぼる。彼は「ドイツの銀行はドイツ国債を、オランダの保険会社はオランダ国債を保有するなど、それぞれの市場が分断されている」と解説する。
中央銀行が金を買い漁る理由とは?
アイゼングリーンは金購入の潮流が始まったのは2008年の金融危機がきっかけで、ワシントンとの対立からではないと指摘する。新興市場の中央銀行は、そもそも金準備をほとんど引き継がずスタートラインが低かった。「これは構造的な追い上げが大部分で、最近まではそれが主な理由だった。直近の金買いについてはどう解釈すべきかはやや不透明だ」と述べている。
金による決済の限界
アイゼングリーンは金の弱点を最も厳格な方法で論証する。通貨は価値尺度、決済、価値保存の3つの機能を持つ必要があるが、金はその中で1つしか満たせない。
彼はこう述べている。「月末の給料を金オンス建てで受けたいと思うだろうか?スーパーで思った以上に価値が10%も下がってしまったことに気づくかもしれないよ」。さらに新著のエピソードも紹介した。制裁対象となったベネズエラが同じく制裁下のイランに油田設備の修理費用を支払うため、金塊で決済し、さらに2機のロシア製航空機を手配してカラカスからテヘランへ金を運ぶ――これは金で通常の決済を行う困難さを如実に示しているという。
債券の比率見直し:シグナルは既に点灯
レイ・ダリオ(RayDalio)は先週金曜日、投資家はポートフォリオに10~15%の金を組み込むことで、今後3年以内に来る米国債務危機に備えてヘッジすべきだと述べ、SaxoBankのオーレ・ハンセン(OleHansen)もハードアセットを5~10%にするよう勧めている。
アイゼングリーンは当初、「レイ・ダリオのような人物は長年、財政や金融危機を予測し続け、正解になるまで予言し続けるものだ」と冷静に受け流した。しかし発言のトーンを変えた。「米国は実際、持続不可能な財政路線にあり、債務対GDP比は上昇の一途をたどっている。米国債の投資家はこれまで以上に神経質になっている。」
そして本質を突く発言も。「米国債は伝統的に60/40ポートフォリオにおける安全資産の要だ。しかし、それがもはや安全でなく、株式と高い相関関係となれば、
米国債市場の脆弱性サインと誤ったベット
アイゼングリーンの最も辛辣なコメントは金に関することではない。先月、ワシントンは円下支えの際、ドルではなくユーロ決済を用い、FRBには日本銀行が米国債を売らずに担保として現金を得られるよう新たなツールを拡充し、数日前には米財務省が長期債の買戻し枠を倍増させた。
彼はこれらの策は期待通りの成果を上げていないと断じる。「私は、こういった手段が市場を欺けるとは思わない。
また、アイゼングリーンは米国が技術分野でも道を誤っている可能性を指摘している。2025年7月に署名されたGENIUS法案は決済用ステーブルコインをカバーする初の連邦法であり、発行者に現金・預金・短期米国債による1対1の裏付け、毎月の準備状況の開示、独立監査を義務付けている。これはドルのデジタル化の未来を米国債を保有する民間企業に委ねる形となる。一方、欧州やアジア主要国は中央銀行デジタル通貨(CBDC)の構築を目指している。「長期的には中央銀行デジタル通貨への賭けが正しく、民間ステーブルコインに賭けた米国は間違いだった可能性がある」と述べた。
結び
アイゼングリーンは自らの誤りも素直に認めている。「2011年に著書『過度の特権』で、ドルがユーロやアジア大国通貨に取って代わられると予測したが、私は間違っていた。資金はユーロやアジアの通貨には流れず、非伝統的な準備通貨に行ったのだ。」そしてケインズの言葉を借りてこう問いかける――「証拠が自分の判断と食い違うときはどうする?彼は『私は考えを変える。君はどうだ?若者よ?』と答えている。」
今週金曜日(8月28日)、新任FRB議長ケビン・ウォッシュ(KevinWarsh)がジャクソンホールで就任後初の基調講演を行う。年次会合のテーマは金融イノベーションと決済であり、アイゼングリーンが投げかけた問題がまさにFRBの眼前に置かれることになる。
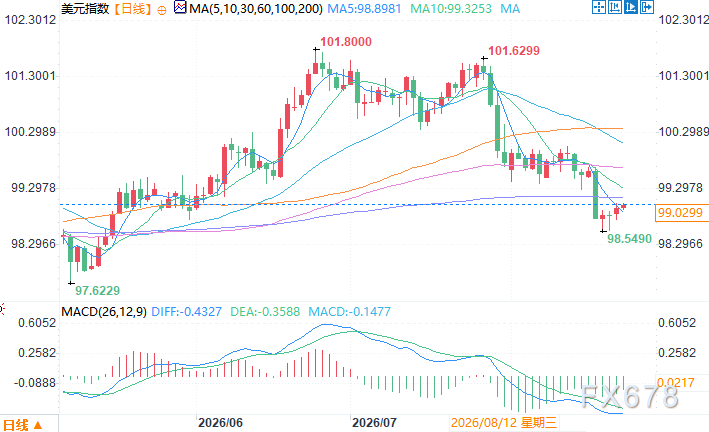
ドルインデックス日足チャート 出典:易汇通
東八区8月25日11:18 ドルインデックス 99.03。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
来週Metaの決算はAI資本支出の試金石となる。1兆円規模の支出がリターンをもたらすか、初の大きな試練に直面。

ウォッシュ氏の発言後、なぜ金価格は安定しているのか?

イギリス銀行税の嵐:財政補填と金融安定が板挟み、財務大臣ハントと中央銀行ベイリーの駆け引きが激化
イギリス財務大臣のジョン・ヒーリーは、戦争による借入コストの急増で大幅に減少した財政的な緩衝材を補うため、10月28日の予算で銀行への課税を計画しています。

ウォール街がすべてを売却したばかり、大規模なショートスクイーズが間もなく到来か?
市場はリスクオフへの動きを経験し、ヘッジファンドはAI株を5日連続で純売却し、2025年以来の純買いポジションを消去しました。しかし、Nasdaq100先物はハンマー型の反転が現れ、半導体および韓国株式市場は極端な売られ過ぎ状態となり、重要なサポートに達しています。ロングポジションの投げ売りが十分に進み、ショートポジションが極端に集中したことで、市場の売りは終盤に近づいており、リバウンドやショートカバーの条件が徐々に整いつつあります。

暗号資産価格
もっと見る


