
専門家は金価格が10倍に急騰すると予測し、鉱山に重大な課税リスクがあると警告

汇通网8月21日報道—— 現地時間の木曜日(8月20日)、エレクトラム(Electrum)グループの会長トーマス・カプラン(Thomas Kaplan)はインタビューで、金価格が1オンスあたり3万~5万ドルに上昇する可能性を大胆に予測し、今回の金価格の調整を1987年の株式市場クラッシュになぞらえ、ブルマーケットにおける絶好の買い場と位置付けた。彼は自身の投資経験と地政学的リスクについて述べ、金銀鉱山ブームの中で現地政府による没収のリスクを警告したほか、大型金鉱プロジェクトの資金調達や銀投資に関する見解も語った。
貴金属市場は引き続き激しい変動を見せており、金価格が局所的な高値を更新する中で、市場の見通しに対する意見の相違も拡大している。
現地時間の木曜日、有名な鉱業投資家でエレクトラム(Electrum)グループ会長のトーマス・カプラン(Thomas Kaplan)は、極めて急進的な見通しを発表し、市場のコンセンサスを大きく上回る金価格のターゲットを示した。価格予測のほか、彼は市場に見落とされがちな地政学的リスクにも触れ、たとえマクロのトレンドを正確に見極めても鉱業資産は政策リスクに晒され得ると指摘し、過熱する貴金属投資に警鐘を鳴らした。
急進的な金価格予想、今回の調整を1987年のブルマーケットの瞬間と位置付け
彼の見解によれば、現在の価格下落はブルマーケット内での正常な調整であり、1987年のブラックマンデーと十分に比較可能である。当時ダウ・ジョーンズ指数は短期間で急落し、壊滅的な危機と見なされたが、数十年スパンで振り返れば、この暴落はチャート上でほとんど目立たない程度である。カプラン氏は、そのときの急落こそ大きなブルマーケットのなかで稀有な買い場だったとし、
投資経歴を振り返り、鉱山が政府に徴収される現実的リスクに警戒
自身の投資軌跡を振り返ると、カプラン氏は2007年にエネルギー企業を売却した後、金銀をファミリー・アセットのコアに据えたと述べる。彼は当時の市場の過熱感が、現在の一部市場の特徴と似ていることを率直に認める。彼はかつてアジア・アフリカの複数の国で大規模に鉱山権益を取得したが、徐々に事業を北米地域へと移していった。
このような事業転換の核心は鉱山資源の特性ではなく、地政学的なリスクが背景にある。カプラン氏は、
プロジェクト資金調達と銀投資に関する見解
彼が率いるノヴァゴールド社がアラスカで手掛けるドンリン金鉱プロジェクトについては、豊富な埋蔵量がある一方で、初期投資額は923億ドルに及ぶ。カプラン氏は、企業が資金調達を並行して進めており、日本、韓国、中東の一部のソブリンファンドも参画の可能性があると述べた。
高値掴みで含み損を抱えた銀投資家に対して、彼は個人の資産配分は普遍的な参考基準にはならないことを認識しつつ、自身の状況に応じて押し目買いでコストを引き下げる選択ができると助言。すでに仕込みを終えた投資家は十分な忍耐が必要だと語った。今後はノヴァゴールド株主投票、鉱山の実行可能性報告書、銀の増産投資決定など、貴金属市場で引き続き注視すべき重要なイベントが控えている。
まとめ
総合すると、カプラン氏が示した破格の金価格目標は、一部の強気派の見解を代表するものであり、市場コンセンサスを意味するものではない。目立つ価格予想よりも、彼が指摘する鉱山徴用リスクの方が、一般投資家には見落とされやすい。
貴金属投資ではマネー、インフレなどのマクロ要素だけでなく、地政学的なブラックスワンリスクも無視できない。中長期的な相場展開は、今後もグローバルなマクロおよび業界の複合的なシグナルを継続的に見極める必要がある。
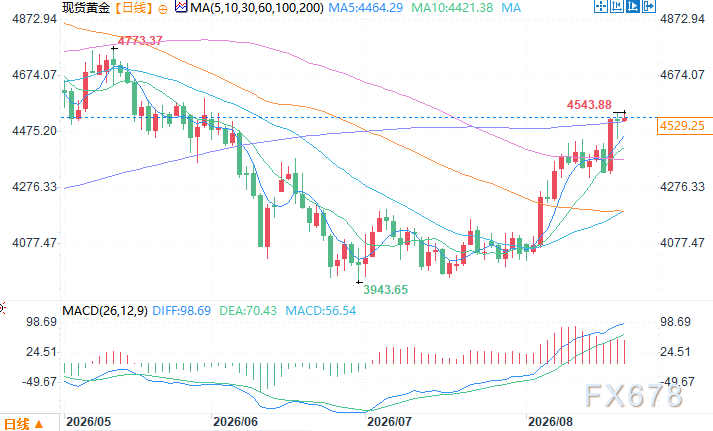
現物金日足チャート 出典:易匯通
東八区8月21日10:10 現物金価 4,520.25ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
再編集記事ーCoreWeaveの困難がAIブームを揺るがす理由を解読

決算前展望 | Meta(META.US)が「AI収益化の大試練」に直面:Museの大ヒットは「金の消費」への懸念を和らげられるか?
Metaは10月21日の米国株式市場終了後に2026年第3四半期の決算報告を発表します。

モルガン・スタンレーQ3決算前にTesla(TSLA.US)「ニュートラル」継続:Robotaxiの大規模な導入は依然として主要なカタリストであり、高い資本支出の中で機会とリスクが共存
モルガン・スタンレーは最近、Tesla(TSLA.US)の2026年第3四半期業績予想レポートを発表しました。Teslaに対する姿勢はより建設的に転換し、中立(Equal-weight)の投資評価を維持しています。

Roadsterが衝撃的に登場、テスラは株価の低迷を覆せるか?
暗号資産価格
もっと見る


