
MetaがAI計算力を販売、敗北宣言か、それとも突破口か?ウォール街の見解は分かれる

Metaが未使用算力の販売を模索しているという計画は、ウォール街で全く異なる解釈を呼んでいる。これは、本当にAI分野への壮大な野心が挫折した後の現実的な譲歩なのか、それとも巨額のインフラ投資を新たな収益源へ転換する戦略的ブレイクスルーなのか?
報道によると、Metaは傘下の未使用計算リソースを外部に販売する計画を進めている。このニュースを受けて、Metaの株価は水曜日に9%も急騰し、約1年ぶりの一日当たり最高のパフォーマンスを記録して、年初来で長く低迷してきた株に久々の活力をもたらした。なお、同社はこの報道についてコメントを控えている。
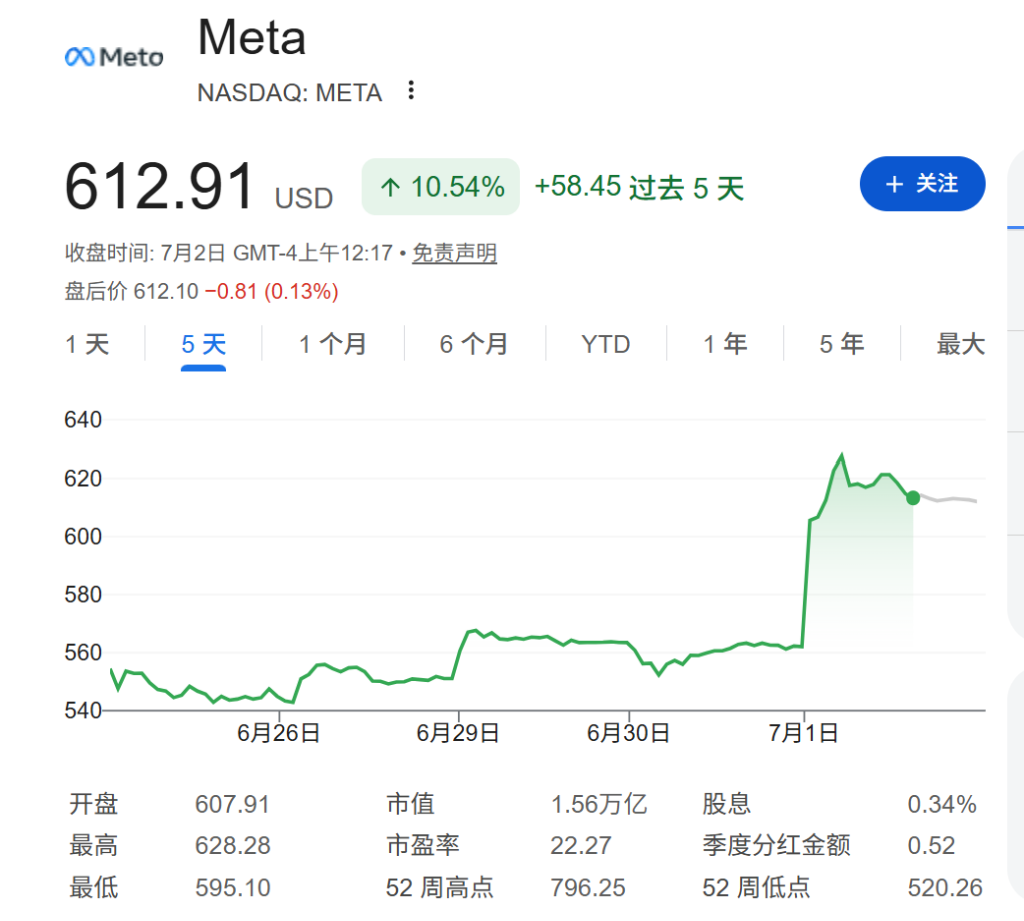
この動きは投資家にとって大きな意味を持つ。Metaは今年第2四半期のフリーキャッシュフローが10億ドル以上のマイナスに転じると予想されており、FactSetのデータによれば、今後数年でこの指標は大きく悪化すると予想されている。もし算力の外部販売が実現すれば、企業のキャッシュフロー状況を直接改善し、年間1,450億ドルにも上る設備投資に部分的なリターンをもたらす見込みだ。
悲観派:社内AIプロダクトの成長が予想を下回る
D.A. DavidsonのアナリストGil Luriaは、これについて慎重な姿勢を示している。彼はMetaが算力販売に舵を切ることは、「最先端AI」分野からの撤退のシグナルだと見ている。昨年Meta Superintelligence Labsが設立されて以降、新たなMuse Sparkモデルを打ち出してきたが、モデルの競争力ではAnthropicやOpenAIに後れを取っている。
BairdのアナリストColin Sebastianもまた、警戒感を示している。彼は、ザッカーバーグが以前、「AIインフラの過剰構築」があった場合のみ算力販売を検討する、と示唆していたと指摘している。したがって、もしMetaが実際にクラウドサービスプラットフォームを立ち上げるのであれば、社内AIプロダクトの大規模展開が予想どおり進捗していないことを意味している可能性がある。ただしSebastianは、MetaがAIへの投資強化を続ける中で、クラウドプラットフォームの構築自体は「合理的」な選択であるとも認める——実際、AmazonやAlphabetらと異なり、Metaはかねて第三者に計算リソースを販売しておらず、それが収益や規模の拡大を制約してきた。
Jackson Square Capital創業者のAndrew Grahamも同様の見解を示している。彼はMarketWatchのインタビューで、Metaの未使用算力の販売決定は「その膨大なAIインフラ投資のマネタイズ及び、今後数年で大幅なマイナスに転じると予想されていたフリーキャッシュフロ―への期待改善に役立つ」と述べている。
楽観派:遊休キャパシティの現金化、さらなる投資を促進
JefferiesのアナリストBrent Thillは、全く異なる見解を示している。彼は水曜日のレポートで、算力販売を「過剰構築」とみなす批判は「本末転倒」だと主張、その理由は現在も市場の算力需要が供給を大きく上回っているためだと述べた。
データ面では、ThillはJefferiesの業界調査データを引用し、Metaの社内インフラ利用率は現在約65%で、35%の遊休キャパシティがあることを指摘。このリソースを外部販売すれば、インフラ全体の活用率を直接向上させて投資リターンを改善し、キャッシュフローが増強され、その資金でさらなる資本支出を拡大できると指摘。これは「縮小意図」を示すものではない。ザッカーバーグも昨年の決算電話会議で、余剰算力を「ある程度プレミアムをつけて」貸し出せると述べていた。
Thillは、Metaは「AI競争から撤退しているのではなく、初期の積極的なキャパシティコミットメントを戦略的価値を生むオプションへ転換しているのだ」とまとめている。
クラウドコンピューティング市場に新たな変数
ウォール街がMetaの意図をどう解釈しようとも、この参入の可能性は既存クラウド計算事業者へ直接の衝撃を与える。Bloombergの報道が出た後、クラウド算力サプライヤーのCoreWeaveやNebiusの株価が即座に下落し、新たな競合の参入で既存シェアが圧迫されるという市場の懸念を反映している。
Metaの次のアクションは、「攻勢か守勢か」という論争の実際の答えを大きく明らかにすることになる。投資家が注目すべきは、同社がインフラコストセンターを収益源に転換しつつ、AI最先端での競争優位を維持できるかという点だ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Marvellが第2世代のCXLメモリーエクステンダーを発表、最大9TBのDDR4メモリーに対応
Marvellは第2世代CXLメモリエクステンダーを発表し、1つのコントローラーで最大9TBのDDR4または6TBのDDR5メモリに対応し、圧縮スループットが250GB/sに向上しています。これは、大規模モデル推論のメモリボトルネックを緩和し、AIインフラストラクチャの効率を向上させることを目的としています。AMD、Arm、アリババ、サムスンやSK hynixなどがエコシステム協力に参加しており、新製品のサンプルは2027年第1四半期に提供予定です。

テスラ(TSLA.US)のRobotaxiが再び規制の試練:学校区域でのスピード違反が調査され、Cybercabの拡大に暗雲
テスラのRobotaxi事業が再びアメリカの規制当局による調査を受けています。米国国家道路交通安全管理局(NHTSA)は、テスラCybercabおよびModel Yの自動運転タクシーが学校区域で制限速度を超えて走行したという指摘について、評価を行っています。
ブロードコムCEO:多くのAI投資家はカジノのギャンブラーのようであり、AIの発展を最も制約する要因は資本である
ブロードコムのCEO、Hock Tanは、多くのAI投資家が自らが賭けている技術について十分に理解していない一方で、非常に高いリターンを期待しており、まるでカジノのギャンブラーのようだと警告しました。彼は、資本がチップ、ストレージ、電力不足に代わり、AI発展の最大の制約要因になっていると考えています。インテルのCEOであるパット・ゲルシンガーも、資金調達コストの上昇と投資リターンの不確実性が業界の主要な課題になっていると指摘しています。
IonQ(IONQ.US)が13億ドルの全株式でElisityを買収:量子コンピューティングの評価が、人気の「ネットワークセキュリティ」コンセプトで現実化
IonQは、ネットワークセキュリティ部門を強化するため、最大13億ドルでElisityを買収する予定です。
暗号資産価格
もっと見る


