
陽動作戦?ウィルシュは9月の「利下げ」に向けて準備か?

米連邦準備制度理事会(FRB)議長ケビン・ウォッシュのタカ派的姿勢は、巧妙に仕組まれたカモフラージュかもしれない。
Academy Securitiesのアナリスト、Peter Tchirは最新レポートで、現在市場は9月の利上げ確率を75%まで織り込み、年末までに合計1.25回の利上げを予想しているものの、市場は実は9月の利下げへの真の道筋を見落としている――そして、その道こそ、ウォッシュ自身が静かに敷いている可能性があると指摘している。
Tchirは、ウォッシュが発信しているシグナルは十分に明確だと指摘している。すなわち、タカ派的な発言で長期金利のテールリスク(今週10年米国債利回りは4.46%から4.37%まで低下)を抑えつつ、その後のデータストーリーテリングの転換に余地を残している。彼の見解では、これら一連の動きのゴールは9月の利下げ、10月の追加利下げであり、その時期はちょうど中間選挙前になる可能性があるという。
この見通しはあくまでも個人的なものであり、Tchir本人も不確実性を認めている。しかし、彼の主張は一貫性があり、インフレデータの再定義、中立金利の主導権争い、そしてホワイトハウスの政策目標が一貫して変わらないという根本的な前提を包含している。
タカ派は演出か? 政治的論理は利下げを示唆
Tchirの議論の起点は、ウォッシュの行動動機への政治経済学的解釈にある。
彼は、トランプ政権の政策目標には根本的な変化がないと考えている。トランプ自身は不動産に精通していることを幾度となく公言しており、低金利が不動産市場にとっていかに重要かを理解している。この背景下、自らが指名したFRB議長のタカ派姿勢に満足するとは考えにくい――それがそもそも調整済みの戦略というのでなければ。
Tchirは、こうした仮想的なシナリオを描く。ウォッシュがトランプを説得し、今ハト派シグナルを出すことは致命的だと訴える。彼にタカ派として振る舞わせれば、長期金利を抑え、FRBの独立性を演出し、ウォール街のアナリストやメディアを利上げ予想に切り替えさせることができる。その後、データが徐々に“都合よく”動けば、「データ主導」を理由に利下げ転換が可能となり、インフレ問題も前任FRBの「誤ったデータ使用と判断の遅れ」に転嫁できる。
また、ウォッシュの義父がトランプへの多額献金者であることも無関係ではないと補足する。
インフレデータにメス:「PCEは今のFRBの判断基準ではない」
Tchirの議論で最も実質的なのは、現行インフレ指標体系への体系的な疑問提示だ。
彼は明言する。PCEはウォッシュ率いる今のFRBの選好インフレ指標ではなく、むしろPCEはバーナンキ時代の好みであり、ウォッシュがPCEデータで夜も眠れなくなるほど気にしているとは考えにくい。
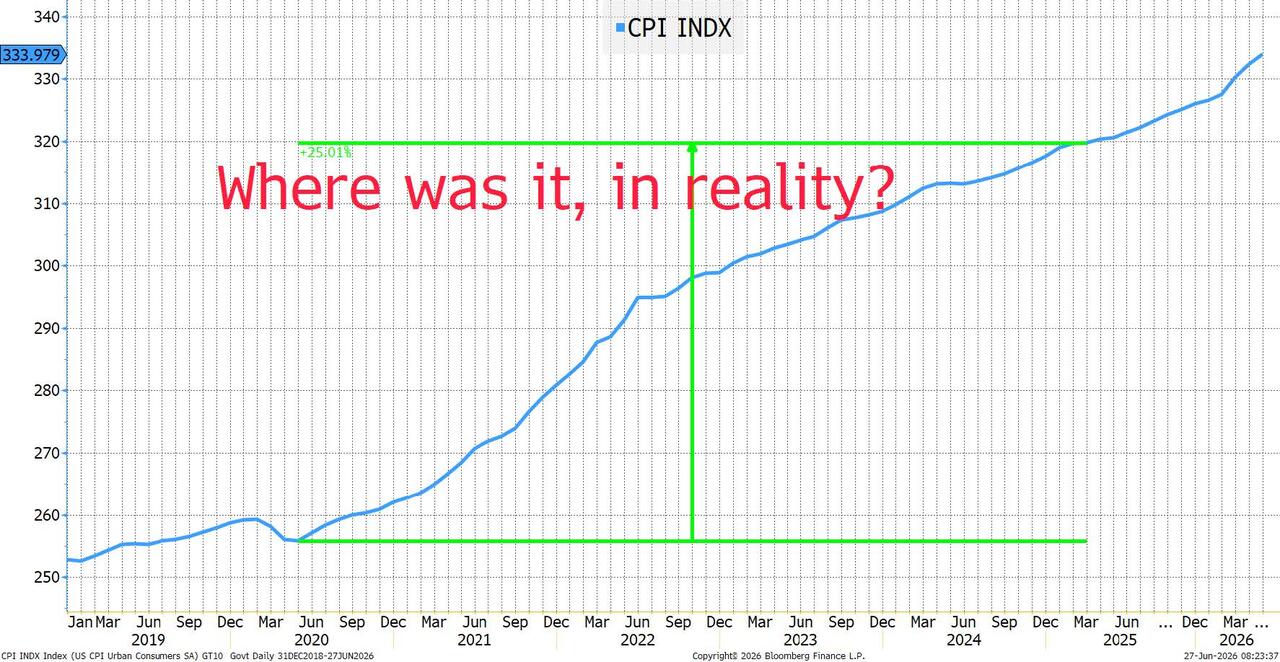
住宅インフレの計測においては特に辛辣だ。CPIの「家主の持家帰属家賃(OER)」は2023年半ばまで上昇し、ピーク(8%程度)に達したが、Zillowの家賃データは2022年初頭ですでに16%近辺の高値をつけていた。彼は、クリーブランド連銀が「新規入居者反復賃料指数(NTRR)」を開発済みで、これはZillowの動きに非常に近いが、より現実を反映したこの指標にほとんど注目が集まっていないと指摘する。
彼の結論はこうだ。FRBは外部データを導入せずとも、クリーブランド連銀独自の指標に切り替えることで、利下げの正当性の根拠をデータレベルで持つことができるというものだ。
Truflationと「2点台で十分」の論理
PCE以外にも、TchirはTruflationによるリアルタイムインフレデータを引き合いに出す。彼によれば、Truflationは膨大なリアルタイムデータセットに基づき日次インフレ指数を構築しており、足元のコアインフレ率は約1.45%、今年2月以降1.8%を下回り続けている。
さらに、ウォッシュは最近の発言の中で、インフレ数値の「概数」(すなわち整数位)が細かい値より重要だと示唆したとTchirは注目する。この点から、Tchirは市場が徐々に「2点台=2%目標に近い」という受容フレームに“条件付け”されている可能性を指摘。図でもインフレ目標ラインを従来の2%ではなく2.9%に設定している。
データストーリーの切り替えが完了すれば、利下げへのテクニカルな障壁は大きく下がるというのが彼の見立てだ。
Tchirはまた、FRB内部出身のMiranによる中立金利議論についても言及。現時点で市場は中立金利を話題にしないが、適切なタイミングで必ず浮上すると見る。
彼の論理はこうだ。中立金利は精緻な測定が不可能で、推計レンジの幅が大きい。もし新FRB執行部が前任の中立金利判断を高すぎたと主張できれば、それだけで50-100ベーシスポイントの利下げ余地が理論上生まれ、「旧FRBのミス」として責任転嫁できる。
アップル値上げとAIインフレ:利上げは的外れ
AI主導のインフレ懸念について、Tchirは逆向きの解釈を示す。
彼は、Apple(AAPL)の最近の値上げ発表後の株価下落に注目。消費者は価格上昇への許容度が疑問視されている。Appleのようなトップブランドが値上げで市場に受け入れられないなら、一般消費財の企業は価格転嫁はさらに困難――これはインフレ加速ストーリーと矛盾すると分析する。
半導体メーカーのコメントも引き合いに出す。AI需要によるメモリ価格上昇はほぼ見られず、一部製品は5年前より安い。彼は、AIとデータセンターの設備投資は確かにインフレ性があるが、それと一般消費者の購買力問題は全く異なる次元だと指摘する。
より重要なのは、AIやデータセンター投資は利上げでほぼ抑制できず――100倍のバリュエーションで取引されるテック企業にとって50ベーシスポイントの金利変動など無意味。利上げで痛んでいるのはAIインフレに関係ない普通の借入者である。
これらを踏まえ、Tchirは今後市場が利下げ見通しを再評価し、最も明確なリターンが得られるのは債券イールドカーブの短期側だと指摘――ショートエンド国債をロングし、利回り低下に賭ける。ロングサイドは中立からやや強気で、財務長官ベセントは10年債利回りを「3%台」へ戻したいと考え、ウォッシュがタカ派姿勢で長期のリスクを除去したと見る。
株式に関しては、エネルギーセクター(特にグローバル原発資産)を大幅オーバーウエイト推奨。防衛・セキュリティ(ProSec)テーマではバイオテクノロジー/製薬をオーバーウエイト、半導体はアンダーウエイト。AIとデータセンターのバリュエーションには慎重姿勢で、大型テック企業の潜在的な増資圧力が株価への重石になるリスクを警告している。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ケインズ思想の再構築がノーベル賞の認定を受ける!アメリカの経済学者ホールとウッドフォードが消費決定と中央銀行政策の根底にあるロジックを明らかに
スウェーデン王立科学アカデミーは10月12日、アメリカの経済学者ロバート・ホールとマイケル・ウッドフォードに2026年ノーベル経済学賞を授与すると発表しました。彼らはマクロ経済安定政策のミクロ経済学的基礎研究分野における卓越した貢献が評価されました。

TSMC第3四半期業績見通し:2nm量産化、AI需要が強く、HSBCは最高で3800台湾ドルを予想
ブルームバーグによると、TSMCの第3四半期の売上高は1兆4900億ニュー台湾ドルに達し、主に2nmプロセスの強力な量産と3nm/5nmの高い稼働率によるものです。バンク・オブ・アメリカとHSBCは目標株価を引き上げ、最高で3800ニュー台湾ドルとしています。同社は第4四半期も価格改定と先端プロセスへの移行で力強い成長を続けると予想され、AIインフラストラクチャーの中核的地位を強化するために資本支出は高水準で投資し続ける見通しです。
最も弱い借り手は耐えられなくなった!モルガン・スタンレー:CCC級の信用スプレッドが1000ベーシスポイントを突破、銀行株は33年ぶりの極端な売られ過ぎに直面
米国株式指数は史上最高値までわずか0.2%の距離で、平穏の裏には暗流が動いている。CCC級債券のスプレッドは1000ベーシスポイントを突破し、2023年以来最も広い水準となり、信用の分化は歴史的な高値に達している。銀行株のRSIとS&P 500との乖離は過去33年で最大となり、銀行株は深く売られている。10年国債利回りは5.30%に急上昇し、2002年以来の最高値を記録している。今週火曜日に始まる銀行株の決算発表シーズンは、市場が「ファンダメンタルの強靭性と投資家の懸念」の間のギャップを埋められるかどうかを検証する重要なタイミングとみられている。

マスクは半導体製造と自動運転車隊で「AIの野心」を示す:Terafabは1年で10種類のチップ設計を試し、Cybercabは月8倍拡大後にダラスを目指す
イーロン・マスクは最新のAIシグナルを発信し、チップ製造と自動運転車隊の両方に大規模な投資を行っています。

暗号資産価格
もっと見る


