
10年物米国債利回りが下限を下回ったが、これはフェイントに過ぎず、最後の一撃がまもなく明らかになる

汇通ネット 6月24日配信—— 水曜日(6月24日)、グローバル市場は緊張が高まっている。ファンダメンタルズの観点では、木曜日に発表予定のコアPCEデータが米国債強気派にとって「最後の一押し」となる可能性があり、政策面ではウォルシュ主導のFRBが示す「高インフレ容認・タイトな金利維持」の方針が、イールドカーブ全体を再構築しつつある。
水曜日(6月24日)、グローバル市場は綱渡り状態だ。10年米国債利回りは4.48%付近で攻防を続け、現物ゴールドは一気に4050ドルまで下落し、約2週間ぶりの安値に達した。表面的には、木曜発表の重要なインフレデータへの先行ヘッジだが、より深いところでは、市場がより冷徹な現実を織り込みつつある——つまり、FRB内部の利上げコンセンサスは想像より遥かにタカ派ということだ。さらに中東地政学リスクの再燃で、伝統的な「米国債買い・ゴールド売り」というヘッジの論理にも大きな亀裂が入っている。
ファンダメンタルズでは、木曜日発表予定のコアPCEデータが米国債強気派を崩壊させる「最後の一撃」となる可能性がある。政策面ではウォルシュ主導のFRBが示す「高インフレ容認・タイトな金利維持」がイールドカーブ全体を再構築している。テクニカル的には、2つの興味深い極端なシグナルが見られる。10年米国債は珍しいボリンジャーバンド下抜けの売られすぎ状態、2年債は僅かなゴールデンクロス発生寸前。それらが何を意味するのか、またなぜゴールドのヘッジ特性が突然効かなくなったのか?
インフレ「ダモクレスの剣」が落ちつつある
論理的には、現在の米国債市場でもっとも大きなプレッシャー要素は地政学リスクではなく、物価そのものである。先週のFOMC会合では、18名の決定者のうち9名が今年の利上げを支持、うち6名は2回以上の利上げを支持。会合前にこの比率を予想していた者はほとんどいなかった。
木曜、もしコアPCE年間上昇率が3.5%に達した場合、年内2度目の利上げの扉がほぼ開かれることになる。さらに寒気を感じさせるのは、FRB自体が2026年のコアインフレ予想を3.3%まで大きく上方修正し、さらに2028年末まで2%ターゲットに戻れないとしている点である。これはつまり、たとえ経済が減速しても、信認を保つためには高金利政策を断固続ける必要があると言うことだ。10年米国債は長期金利期待に最も敏感な資産であり、今のリバウンドはすなわち売却チャンスとみなされ得る。
地政学リスクがルールを書き換えつつある
これまでなら地政学リスクが高まれば資金は米国債やゴールドへと流れていた。だが今回は、米・イラン和平合意という「ドタバタ劇」がかえって米国債の不安要素となっている。ワシントンとテヘランは核査察範囲、制裁解除タイミング、ホルムズ海峡「通行料」問題で平行線のまま。
有力外電の分析では、たとえ海峡が封鎖されなくても、「世界のエネルギー動脈は絶対安全」という仮定自体が明確に崩れた。シッピング会社や製油所は高い保険料と迂回コストを原油価格に織り込むようになった。原油は68~70ドルでしっかりと下支えされ、上昇余地として86~90ドルに弾みが蓄積している。原油価格が上がりやすく下がりにくい——これが既に熱いインフレ期待にさらに油を注ぎ、米国債利回りの下げを難しくしている。
10年債と2年債の「ダブルサイン」
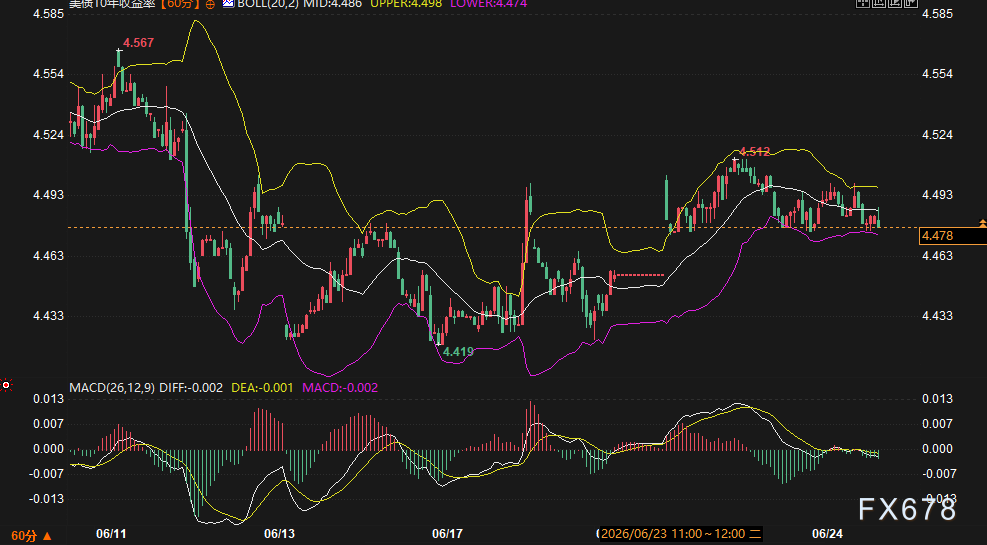
60分チャートを見ると、きょうの相場には2つの注目すべき痕跡が残っている。
10年米国債利回りは現在4.478%で、すでにボリンジャーバンド下限の4.474%を明確に下抜けている。この「逸脱」はテクニカルには売られすぎを意味し、マックディ(MACD)は依然ゼロライン下でデッドクロスなので、ベア優位は変わらないが、DIFFとDEAのマイナス棒は短くなっている。つまり、短期的には米債市場にテクニカルリバウンド(修正)ニーズがあるものの、これは単なる「デッドキャット・バウンス」にすぎない可能性が高い。
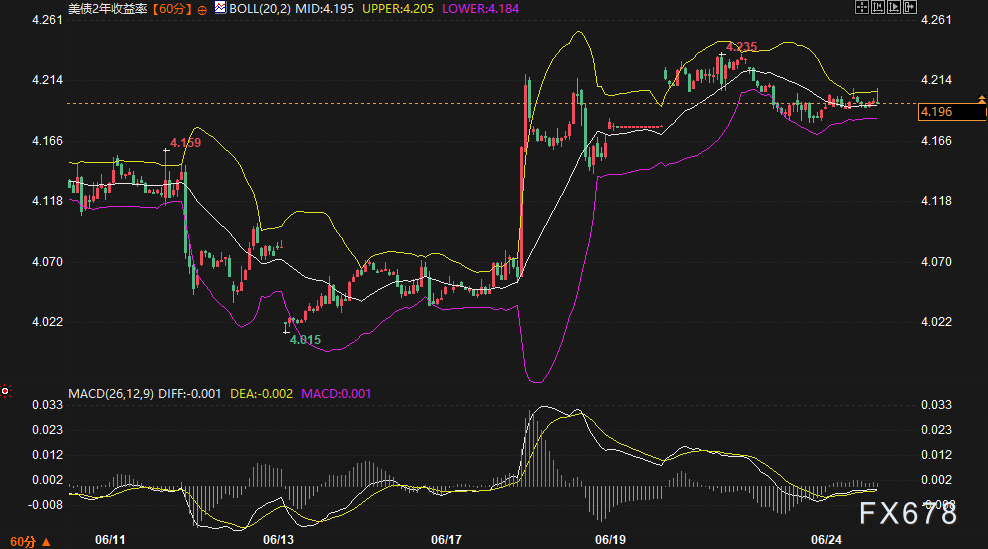
次に2年債を見てみると、4.196%でセンターバンド付近を推移し、MACDに微かなプラス棒が現れたことから、ショート勢の勢いがやや後退、多空バランスになっている。両方を合わせて考えると、10年債—2年債スプレッドは約28ベーシスを維持。これは長端軟調・短端膠着の組み合わせで、往々にして市場が木曜のPCEデータで長端再定義を待っている状態を示唆。もしデータが予想を上回れば、10年債利回りはすぐに売られすぎを脱し、上限へのリバウンドへと向かう可能性が高い。
なぜゴールドは「安全資産」にならないのか
ゴールドは今日4050ドル付近まで下落し、FRB会合以降4%以上の下げ幅となった。この大陰線の背景には、無利息資産の容赦ないリプライシングがある。今年3度利上げの思惑が出た今、ゴールド保有の機会費用が極めて高くなった。
ドルインデックスは13か月ぶり高値となり、海外投資家にとってゴールドは高価なものに。さらに、ゴールドETFの持ち高も勢いを欠いている。有力外電のアナリストは、中央銀行の買い支えは下値サポートになるが、FRBのインフレ懸念が消えない限り、投資家の買いは戻りにくいと指摘。中にはゴールドの四半期平均予想を400ドル以上引き下げる機関も出てきた。本来地政学的緊張はゴールドの追い風になるはずだが、ドル高と利上げ期待があまりにも強く、ほとんどの安全資産買い衝動を抑え込んでいる。
トレンド展望
短期では木曜のPCEが「勝敗を分ける一手」。コアインフレが3.5%未満なら、ずっと我慢してきたショートカバーが10年債利回りを急落させ、ゴールドにも一息つく余地が生まれる。そのタイミングで地政学ニュースで原油が高値を取るようなことが起きれば、市場の論理は極端に複雑になる。一方、インフレ数値が予想通りか予想超えなら、今の10年債「売られすぎ」はあくまで途中経過で、戻り売りにあい、長期金利は4.55%~4.60%の抵抗帯へ向かいやすい。その場合ゴールドは4000ドルの心理的サポートを割れ、より固い下値を試しに行く展開になろう。中長期的には、FRBがタカ派姿勢を崩さない限り、米国債・ゴールドの軟調基調にトレンド転換が起こる可能性は低い。
よくある質問
今回は米・イラン緊張なのに、なぜゴールドは下落する?
コアな要因はドルと金利である。米・イラン間に緊張はあれど市場はすぐ戦争や石油供給断絶にはならないと見ている。地政学的緊張は今のところ主に原油価格を押し上げ、「インフレ—利上げ」期待を強化した。これでドルが上がり、実質金利も上昇。ゴールドは利息がないので、利上げ期待が高まると保有コストが増え資金が流出(ドル資産へ)する。
10年債が下限を割れた、今「押し目買い」チャンスか?
テクニカル的な売られすぎは短期リバウンドの可能性を示すに過ぎず、無条件で買いシグナルというわけではない。MACDは依然デッドクロス優勢で、ゴールデンクロス形成の気配はない。木曜のPCE発表前の現状は一種の「ブルトラップ」リスクとも言える。インフレデータ(ダモクレスの剣)が落ちるまでは買われすぎに賭けた反発はもろく、リプライスされやすい。
2年債利回りにゴールデンクロス、何を意味する?
60分足レベルの微弱なゴールデンクロスは、短期ショートの勢い減退、ロングが試しに入ってきていることを示唆。しかしこれはトレンド転換シグナルとまでは言えない。ボリンジャーバンドが収束しつつあり、市場が方向性を決める直前の張り詰めた状態にある。木曜のPCEが利上げ一時停止を示唆すれば、このクロスから短端反発が始まる可能性。逆にデータが予想超えなら一瞬で否定される。
原油90ドルになった場合、米国債にはどんな影響?
影響経路は非常に直接的。原油価格上昇は運輸・化学コストに伝わり、最終的に私たちの生活価格を押し上げる。FRBはコアPCE(食品エネルギー除外)を見ているが、エネルギー高は間接的にコアサービス・商品コストを押し上げる。一度インフレ期待が高まれば、市場はより高いタームプレミアムを要求、長期米債は集中的に売られ、利回りの上昇プレッシャーが高まる。
現在長短金利差は28bps、これは正常か?
これは「修復後の正常なスティープ化」だが、決して健全とは言えない。正常なスティープ化は通常「短期安定・長期は楽観で僅かに上昇」パターン。しかし現在は長期が「インフレ・財政不安」で高止まり、短期は利上げ期待で高位釘付け。こうしたスプレッド拡大は政策ミス懸念を反映しており、経済楽観に基づくものではない。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アマゾンの巨額AI投資のリターンは、市場に過小評価されているのか?
アマゾンは予想PERが29倍で、ウォルマートの37倍を下回っているが、売上高の成長速度はウォルマートの3倍に達している。この逆転現象は、市場がAI関連の資本支出から本当にリターンが得られるのか深い懸念を抱いていることを反映している。AWSのCEOであるMatt Garmanは、AWSの年間収益が1600億〜1700億ドルに達し、成長率は37%であることを明らかにした。企業のクラウド移行、AIネイティブなスタートアップ、およびインテリジェントエージェントのワークフローが、同時に三重の成長曲線を推進している。
TSMCは20億ドルのシリコン・インターポーザー大口注文をGlobalFoundriesに委託、CoWoSの主要部品が初めてアメリカで生産される
この動きは、AIパッケージングサプライチェーンの重要な工程が正式にアメリカ本土に拡大されたことを示しています。分析によれば、5年契約は台積電がシリコンインターポーザーの需要が長期的に強いと判断していることを反映しています。同時に、台湾系メーカーである聯電や力積電が積極的に生産拡大と受注獲得を進めていますが、この大規模受注はグローバルファウンドリーズに渡されたことで、今後5年間シリコンインターポーザーの競争構図にアメリカ系の生産能力という新たな要素が加わることになります。

ガソリン価格と選挙情勢の曲線が同時に上昇!ゴールドマン・サックス:中間選挙まで残り26日、民主党の圧勝確率が65%に上昇
ゴールドマン・サックスによると、民主党が圧勝する確率は65%に上昇したが、赤い州の世論調査はこれまで一貫してその優位性を過大評価してきた。実際には、原油価格の上下が決定的な要因となる。
機関がアメリカの9月CPI予測レポートを発表し、今回の利上げサイクルは9月のみ行われる可能性があると述べた

暗号資産価格
もっと見る


