
上場前夜、イーロン・マスクが「宇宙データセンター計画」を詳しく解説:これはSpaceXにとってそれほど難しくない

SpaceXの上場を控え、イーロン・マスクは初めて軌道AIデータセンター計画の詳細を明かし、これを同社のコア成長エンジンと位置付けています。膨大な計算能力を低地球軌道へと移転することで、地球の電力供給がAI産業の発展を制約する問題を打破することを試みています。
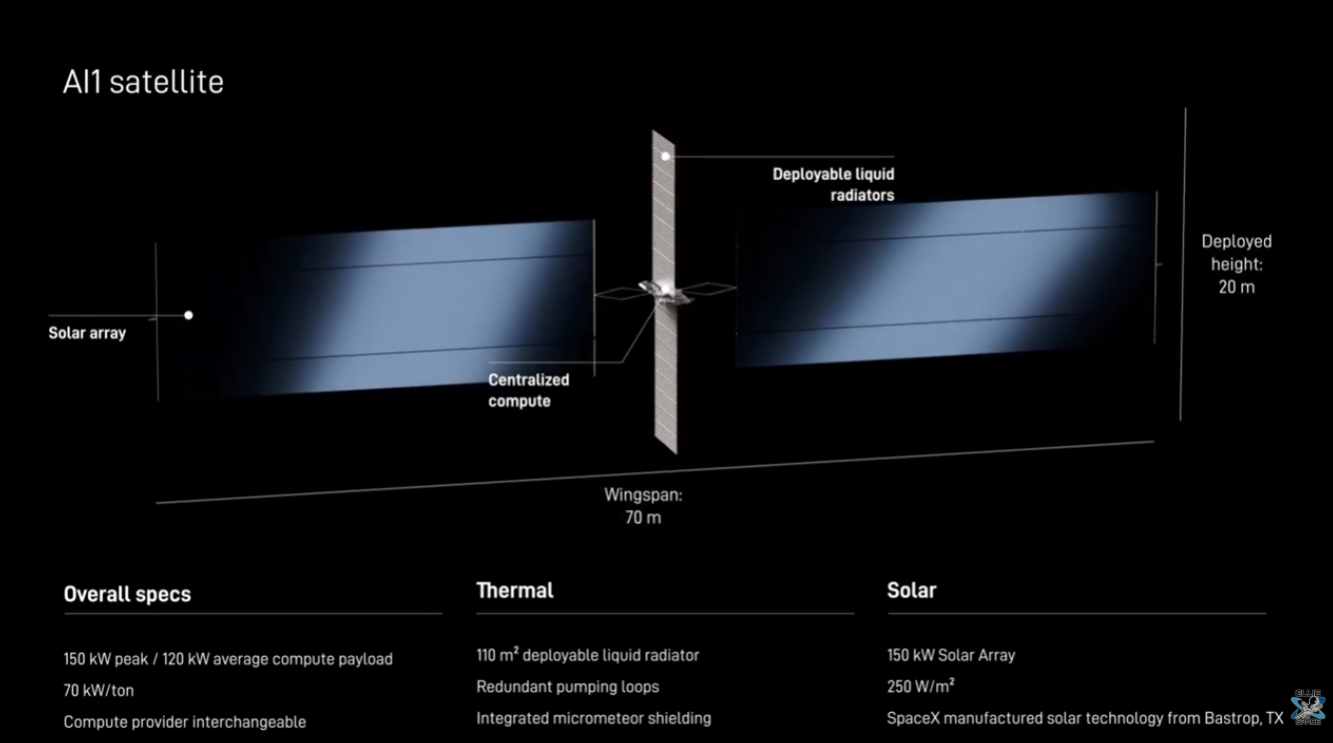
月曜日に公開された動画で、マスクは初めて第1世代AI衛星「AI1」の設計スケッチとコア技術パラメータを公開しました。
マスクは明確に、宇宙でデータセンターを構築することはまだ発明されていない「魔法」を必要としないと述べ、それが直面する技術的課題は、既存のStarlink事業よりも低いとも強調しました。これはSpaceXにとって極端に困難な工学的課題ではなく、2027年末までに年間1ギガワット(GW)宇宙AI計算能力の年率展開を達成するため努力していくとしています。
この最新の発言は資本市場に、SpaceXが衛星大量生産と打ち上げにおける絶対的規模の優位性を次世代AI計算インフラの護城河へと転換しようとしていることを明確に伝えました。
業界の競合他社は宇宙での計算能力の経済的実現可能性について慎重な姿勢を示していますが、SpaceXは米国連邦通信委員会(FCC)に最大100万基のAI衛星の打ち上げを申請しています。高コストの計算資源と打ち上げコストの障壁に対応するため、SpaceXはTeslaやIntelなどのパートナーと自主開発のチップ工場を推進し、Starship スーパー・ヘビー・ロケットを活用して既存の打ち上げコスト体系を一変させる計画であり、競合他社との戦略的差別化に大きく踏み込んでいます。
計算能力ボトルネックと莫大な潜在市場を狙う
IPO申請資料によれば、SpaceXは最大26.5兆ドルに上るAIの総潜在市場が、「地球の発電能力が迅速に拡大できない」という深刻な制約を受けると指摘しています。そのため、太陽光発電による軌道AIデータセンターは、マスクと宇宙業界幹部がAI企業の増大するエネルギー需要に応えるための重要技術とみなしています。
建設タイムラインについて、マスクはきわめて野心的な予測を示しました。SpaceXは2027年末までに年間1GWの宇宙AI計算能力の年率展開を目指し、その後は数量級のスピードで拡大し、最終的には1テラワット(TW)の計算規模達成を追求します。
ただし、彼は投資家に対しこの急進的なスケジュールには「慎重な姿勢」で臨むよう注意を促し、IPO資料では2028年を起点とするより堅実な商業化ロードマップが示されています。
AI1衛星の全貌:軌道上のNVIDIA キャビネット
宇宙データセンターが「地上データルームをそのまま宇宙に打ち上げる」ものだという誤解に対し、SpaceXは実際のハードウェア形態について明確に説明しました。エンジニアリングの主な課題は、施設を物理的に移動することではなく、真空環境下での電力取得と、高出力計算が生じる廃熱を効率的に放熱することにあるとしています。
動画では初めてAI1計算衛星の定量的な指標も披露しました。この衛星のピーク消費電力は150キロワット、持続的な平均計算消費電力は120キロワットです。
マスクによれば、この数値は地上データセンターで使われているNVIDIAのGB300計算キャビネット(72基GPU搭載)の実動消費電力パッケージと正確に一致し、まさに「NVIDIAのAI計算モジュール全体を丸ごと宇宙へ送る」のと等しいのです。
大規模な電力消費と放熱ニーズを満たすため、AI1衛星は全長70メートルの巨大な両翼を持ち、太陽電池アレイの発電密度は250W/m²、両面放熱パネルの放熱密度は1400W/m²に達し、軌道上では「ブレード」モードで太陽へ正対して放熱が最大化されます。
アーキテクチャの簡略化と技術の再利用で製造の護城河を築く
ハードウェア構造面で見ると、AI1衛星のエンジニアリング設計は従来のStarlink衛星よりもさらにシンプルです。
既存のStarlink衛星は極めて複雑な大型位相配列アンテナやパラボラアンテナを備えていますが、AI衛星は本質的にピュアな大型ハードウェアであり、主に巨大な太陽電池アレイと超大型放熱板、そして基本的なレーザーリンクで構成され、複雑な地上通信アンテナは省略されています。
マスクとエンジニアチームは、AI衛星製造の大部分でSpaceXが既に開発・検証済みのStarlink V3衛星プラットフォーム技術を直接再利用していると強調しています。
つまりSpaceXは、基礎科学レベルのブレークスルーなしに、既存の衛星大量生産・打ち上げ・運用ノウハウをそのまま転用できるのです。IPO間近のこの高い技術再利用率とエンジニアリング規模化能力こそが、投資家に独自の競争優位性を示す要素となっています。
エコシステム連携でコストと遅延の課題に対処
宇宙データセンターによるネットワーク遅延への懸念について、SpaceXは具体的な解決策を示しました。
AI衛星は地上から600~800キロの低地球軌道(LEO)に配備され、片道ネットワーク遅延はわずか約3ミリ秒です。衛星は最大1テラビット(Tbps)級帯域幅の衛星間レーザーリンクを統合し、既存のStarlinkのKA・KUバンドアンテナネットワーク、または直接的な宇宙‐地上レーザーリンクを通じてデータ高速ダウンロードが可能です。
しかし、商業的な実現可能性については業界内部で意見の相違が残っています。
Blue OriginやAmazon創業者のJeff Bezos、および研究者のAndrew McCalipなどは、高価なAIチップと発射コストの高さが現段階での業界の障害であり、経済モデルがまだ合理的でないと指摘します。
このため、SpaceXはコスト障壁打破のための垂直統合型サプライチェーンの構築を試みています:一つはStarship スーパー・ヘビー・ロケットによる打ち上げコストの大幅な圧縮、もう一つはTerafabと呼ばれる計画工場でTeslaやIntelと共同でAIチップを自社開発・生産することです。発射と基盤計算ハードウェアの両方を掌握することで、SpaceXは宇宙コンピューティングの商業化を着実に加速させています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


