
非農業雇用者数が予想を大きく上回る 地政学的リスク発生 金価格が急変

汇通网6月5日報道—— 息を呑むほどの強靭さ:5月の非農業部門雇用者数が17.2万人の急増、市場を突き動かし、FRBの「長期高金利(Higher for Longer)」路線がほぼ決定的に
米労働統計局(BLS)
データによれば、
2ヶ月連続の「急増」を背景に、米国の失業率は3か月連続で4.3%の低水準を堅持しています。
この全面的なブレイクアウトレポートは金融市場に明確なシグナルを示しました――昨年の低迷を経て、米国の労働市場はほぼ剛健な姿で再び勢いを取り戻しています。
「低解雇率」が鉄壁を築き、地政学的石油高の影響は未だ顕在化せず
これまで市場は2月28日に勃発したイラン戦争(この影響でガソリンは40%超、ディーゼルは55%急騰)やSpirit Airlinesの破綻など負の出来事による連鎖解雇を極度に懸念していました。
しかし、5月の実際のデータはこれを否定。ウォール街の主流エコノミストらは、現在の米労働市場が「低採用・低解雇」というきわめて稀有な強靭均衡状態にあると指摘します。
解雇の波は広がらず:
新規失業保険申請者数の4週間平均は歴史的低位で推移し、企業は高騰するエネルギーコスト下でも「労働力の囲い込み(Labor Hoarding)」を志向していることを示しています。
雇用拡大の広がり(Diffusion Index)は実質的に改善:4月の前回値は大幅に6.4万人上方修正され、「ヘルスケア業界だけが唯一の牽引役」という仮説を直接否定しました。
民間部門の多くの周期的産業(建設業、製造業、貿易・運輸業など)において、5月の雇用が広範囲に回復しており、アメリカ経済が「水増し」ではなく本質的な内発的な動力を持っていることを証明しています。
賃金とインフレが高水準で対峙、「実質購買力」が水面下で動く
賃金面では、5月の平均時給は前年比3.4%増(前月比0.3%増)を維持。コロナ後の高水準からはやや低下していますが、高インフレ下の現在ではFRBの目には「諸刃の剣」と映っています。
一方で、
しかし一方で、FRB理事CookやCleveland FedのMester総裁などタカ派から見ると、数兆ドル規模のAI投資による半導体・データセンター価格の高騰、地政学リスクによる石油高の最中、3.4%もの賃金上昇は外部からのインフレとの共振を呼び、市場が最も忌避する「賃金-インフレスパイラル」につながりやすいという意見となっています。
政策余地が一気に拡大、FRBタカ派が完全に主導権を握る
今回の大幅上振れ雇用統計は、間違いなく間近に迫ったFRB6月FOMC会合に極めてタカ派基調をもたらします。
これにより、短期的な「利下げ」選択肢は完全否定され、市場は「より長期間金利高止まり(Higher for longer)」という見通しに固定されました。
経済の「耐久性」がFRBに広大な防衛余地を:強い雇用増が、実体経済が高金利に押し潰されてはいないことを裏付けました。
これは、イラン戦争による外部コスト上昇と長期戦を戦う中で、FRBが高金利をより長く維持する余裕を持てることを意味し、急な経済失速への不安は和らいでいます。
利上げ再開への「見えざる扉」が開かれた:ウォール街のスワップ市場はデータ発表後、政策経路を即座に見直し。アグレッシブなマクロヘッジファンドの一部アナリストは、来週発表される5月のCPIインフレデータがPPIに続き上方突破した場合、この「熱狂的」な雇用データは「金利据え置き支持」で終わらず、年後半に「追加利上げの是非」をFRBに議論させる可能性が高いと分析しています。
まとめと市場展望:金(ゴールド)のブル相場は「タカ派ショック」で打ち砕かれ、強靭な非農業統計がロングポジションの防衛線を突破
この17.2万ものサプライズ雇用増と前月値の大幅上方修正は、金価格の短期上昇余地を直ちに断ち切りました。
実質金利の急騰という「大打撃」:力強い雇用が、FRBの直近の利下げ観測を完全に打ち砕き、スワップ市場の高金利「長期維持(Higher for Longer)」見通しがさらに延長されました。
これがアメリカ国債の実質金利(Real Yields)を押し上げてドルを力強くサポートした結果、無利息資産である金(ゴールド)は保有コストの上昇圧力にさらされ激しい売りが発生しています。
今後の展望としては、金(ゴールド)は今「地政学的プレミアム」と「FRBの強硬姿勢」の極限の綱引きに巻き込まれています。
イラン戦争によるサプライチェーン危機や、卸売インフレ(PPI 6%)が金価格の長期的なインフレヘッジ下値を支え続けてはいるものの、2026年の今年の夏も、この熱狂的な雇用統計がFRBを「インフレとの闘い」の利上げ戦車に縛り付けている限り、金の上値には常に剣がぶら下がっています。
今後、金強気派が反撃を組織できるかどうかは、来週公表される5月のCPIインフレデータが本当にFRBに「利上げ再開」最終警報を鳴らすかどうかにかかっています。
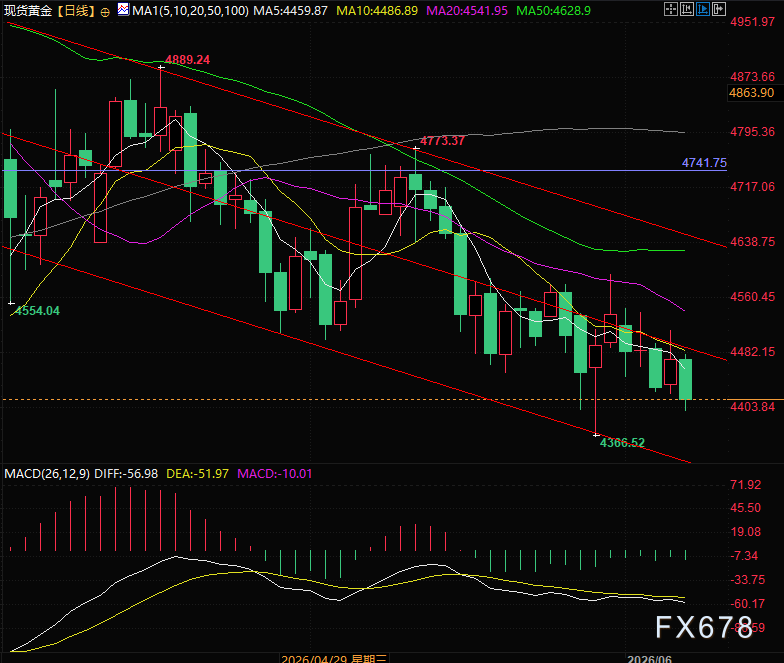
(金スポット日足チャート、出典:EasyFxtop)
東アジア標準時21:17(UTC+8)、金スポットは現時点で1オンス4416ドルで取引されています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


