
17年連続でアンダーパフォーム!商品・株式のスーパーサイクルはいつ歴史的な大底を脱するのか?

2025年以降、コモディティ市場は近年で最も力強い上昇局面を経験しています。トランプ氏による重要鉱物への関税措置、米国とイランの対立、AI関連産業チェーンの拡大により、金・銀・銅・原油などの主要商品価格が全面的に上昇しました。しかし、相対的なバリュエーションと過去の観点から見ると、コモディティはS&P500に比べ依然として深刻に過小評価されています。
現在、S&Pゴールドマンサックス商品総合リターン指数(GSCI)とS&P500指数の比率はわずか0.74で、長期の歴史的平均値3.87を大きく下回っています。コモディティと株式の10年単位の相対パフォーマンスを見ると、歴史的に明確な長期サイクルが現れています。1969年から1980年にはスタグフレーションとオイルショックによりコモディティは株式を持続的に上回りました。2000年から2008年には中国の工業化と米ドルの価値下落が再び資源ブームを生みました。しかし、2008年の金融危機以降、コモディティは17年連続で株式に劣後し、過去のほとんどの下落サイクルを超える持続期間となりました。2020年のパンデミックおよび2025〜2026年に供給ひっ迫による一時的反発を除き、コモディティは長期間にわたり株式に対して底値圏で推移しています。
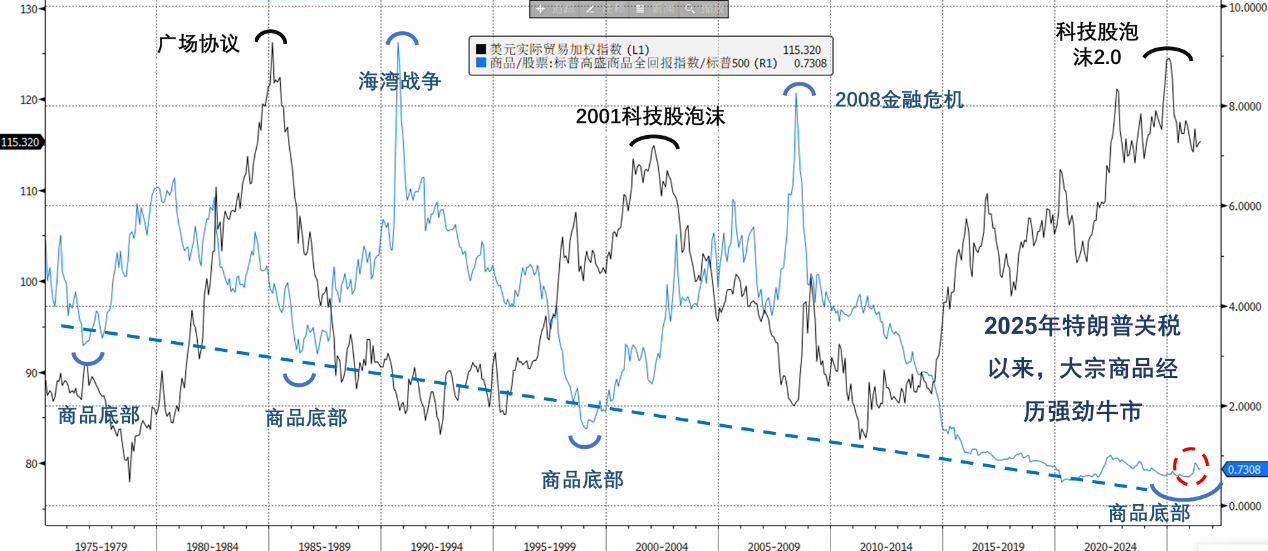
現在、コモディティの米国株に対する実質購買力は1970年以降で最も低い水準にあります。実物資産の金融資産に対する割安度はかつてないほど極端です。スーパサイクルを支える基礎的な論理は依然として強固です。コモディティの投資額は長期的に不足し、投資の積み残しが続いています。供給は弾力性が乏しく、鉱業の生産能力拡大は一朝一夕にはかないません。AIやエネルギー転換に伴う工業金属の構造的な需要拡大、そして金が米ドルの信用を補完する存在としての長期的ストーリーなど、実質的な弱体化は見られていません。
しかし問題は、2025〜2026年のこの商品相場の上昇が長期的な強気相場の始まりなのか、ファンダメンタルズの裏付けに乏しい一時的な反発にとどまるのか、という点です。コモディティが米国株に対して底値圏で推移する期間はあとどれほど続くのでしょうか。
スーパーショートスクイーズが全てを変える
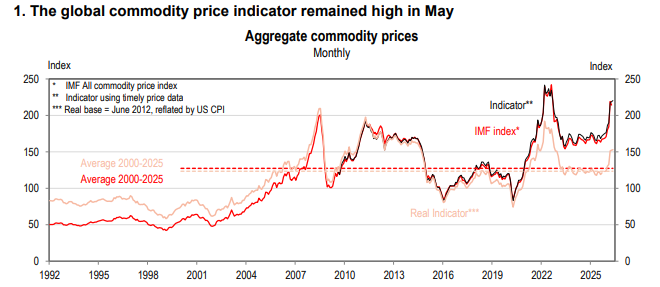
注意すべきは、今回のコモディティ急騰は極端な供給障害に起因したスーパーショートスクイーズに近いということです。ホルムズ海峡の閉鎖が続き、1日あたり約1,400万バレルの原油、大量の石油製品取引、中東の一部アルミニウム生産能力がグローバルな流通網から強制的に排除されています。世界的にエネルギー供給がひっ迫する中、エネルギー安全保障や転換に必要なアルミニウム・ニッケル・リチウムなど主要資源の資源ナショナリズムが(資源ナショナリズムが持続的に強まっている)国で目立っています。一方で世界の需要は同時に拡大しているわけではありません。
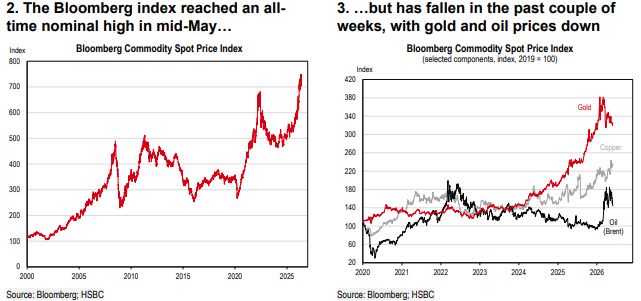
この現実が投資家に与える核心的な示唆は、コモディティは独立したサイクルを失いつつあり、米国株の「操り人形」と化している可能性があることです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


