
中東戦争+スーパーエルニーニョ!UBSが警告:アジアの食品インフレが全面的に加速する可能性

アジアの食品価格は二重の圧力に直面しています。UBSのアナリストはエルニーニョ現象と中東での紛争による肥料価格のショックが同時に進行し、今年後半から2027年にかけてアジアのインフレ率を大幅に押し上げる可能性があると警告しています。
UBSアナリストのLeigha Miyata率いるレポートによると、エルニーニョ現象が2026年5月から7月の間に発生する確率は82%に上昇し、2026年12月から2027年2月の間も継続する確率が96%に達しています。これはアジア主要な農業地域が干ばつのリスクにさらされ、米など重要作物の収量に影響を与える可能性があることを意味します。
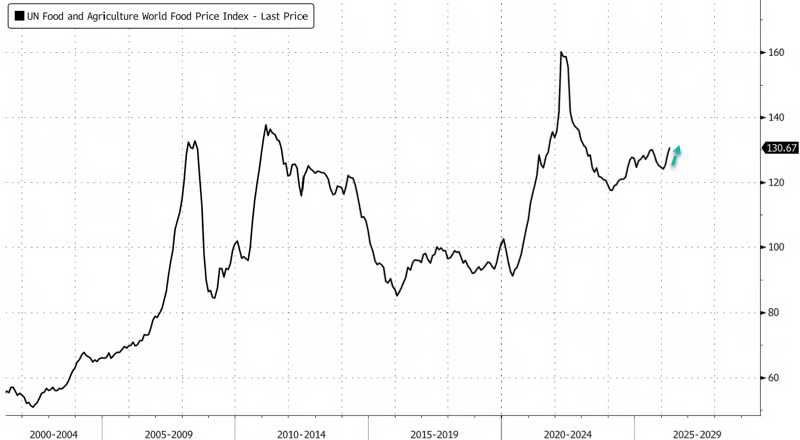
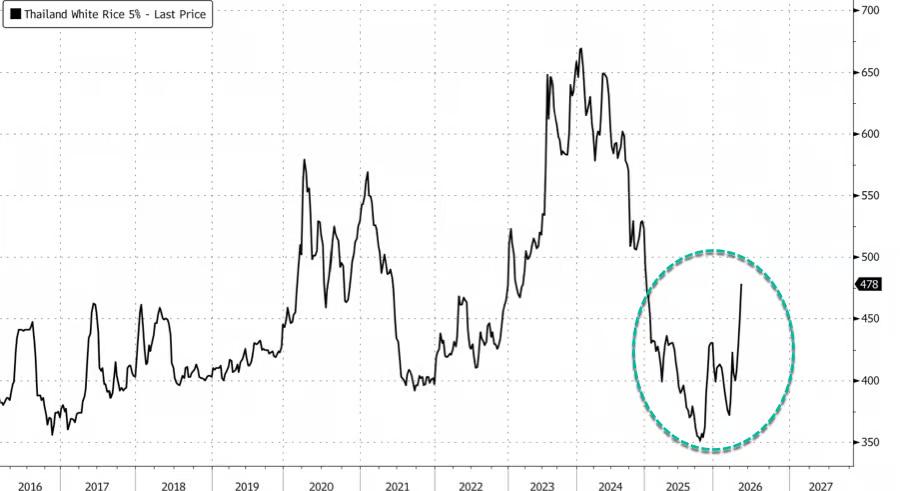
同時に、国連食糧農業機関(FAO)の食品価格指数は4月の平均値で130.7ポイントとなり、前月比1.6%上昇し、3か月連続の上昇となりました。タイの白米価格は5月単月で20%上昇し、2008年以来最大の月間上昇率を記録、シカゴ米先物も先月15%上昇しています。
これらのシグナルは、食品インフレ圧力がアジアの複数の経済体で既に表面化していることを示しています。フィリピンのインフレ率は2月の2.3%、3月の3.9%から4月には7.1%まで急上昇しました。タイも2月から3月のデフレ状態から4月には2.9%のインフレに転じています。UBSのエコノミストは、ベース効果の後押しでアジアのインフレはさらに上昇すると予想しています。
エルニーニョ発生確率上昇、南アジアと東南アジアの収穫が脅威に
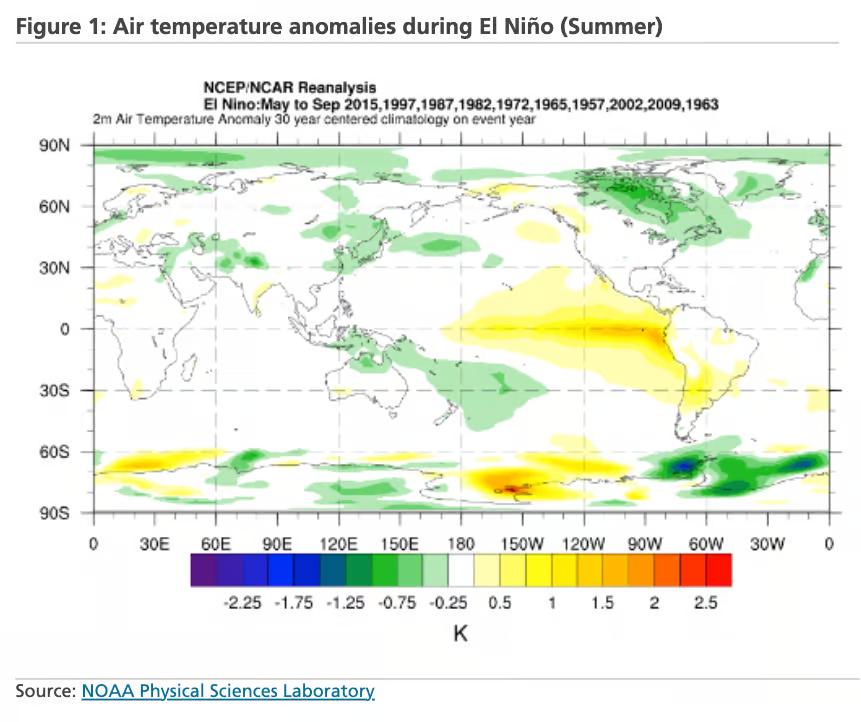
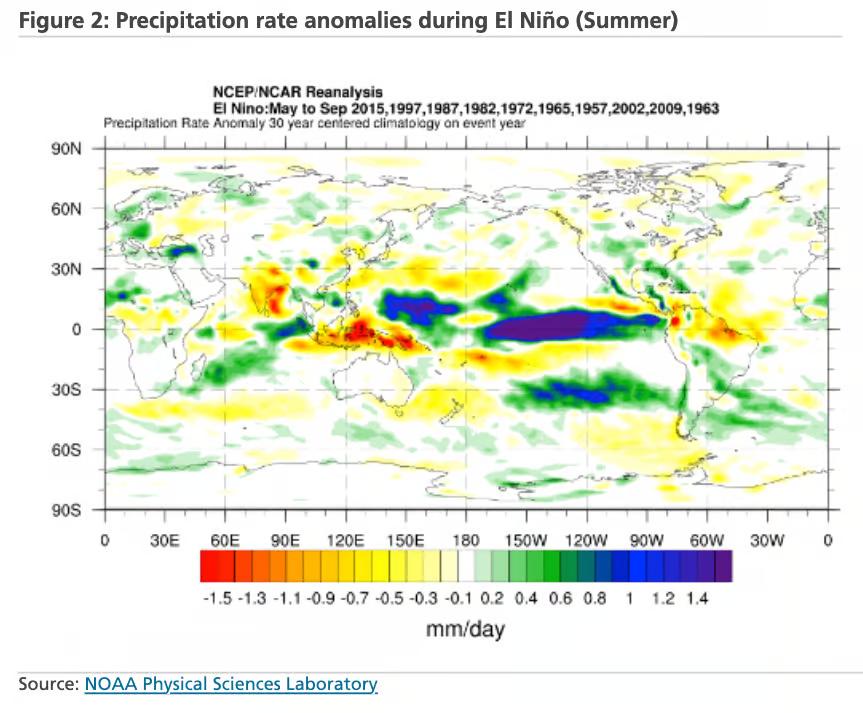
アメリカ海洋大気庁(NOAA)のデータによれば、エルニーニョが2026年末から2027年初頭まで続く確率はほぼ確定的な水準に達しています。Miyataはレポートで、過去の傾向から、エルニーニョ期間中はインドネシアやオーストラリア北部の気温が高くなり、南アジアや東南アジアの降水量が減少し、農業収穫に直接的な脅威をもたらすと指摘しています。
エルニーニョが予想通り発生した場合、UBSは干ばつの影響が2026年9月から2027年4月にかけて南アジアと東南アジアの収穫シーズンに打撃を与えると予想しています。レポートは特に、タイとインドがアジア太平洋地域で最も顕著な悪影響を受けると名指ししており、日本などの食糧輸入国もより高い輸入価格圧力に直面するとしています。
さらに、もし“スーパーエルニーニョ”が発生すれば、韓国と日本は通常低い気温が逆転し、極端な高温や大雨がもたらされ、地域の農業生産をさらに混乱させる可能性があります。
肥料価格ショックがサプライチェーン全体に波及
中東紛争の発生以降、肥料価格は持続的に上昇圧力を受けています。UBSのデータでは、尿素価格は4月のピークから190ドル/トン(約23%下落)まで下落したものの、イランでの紛争激化以降では累計23%上昇しています。アンモニア価格は堅調に推移し、硝酸アンモニウム溶液(UAN)価格も安定を維持しています。
UBS化学チームは、市場が季節的な最も厳しい供給逼迫期を過ぎ、第2四半期が年間最高値になる可能性があると指摘しています。しかし、貿易の流通制限や生産能力の制限によって供給不足が構造的に続く見通しで、2026年下半期から2027年にかけて肥料価格はコストカーブの上に維持されると予想しています。レポートはさらに、肥料コスト上昇による農作物収量への実質的影響は、2027年4月から段階的に現れる見込みであると述べています。
さらに、日本のプラスチック包装価格も報道によると20%から30%上昇し、輸送コストも上がっています。これらの要因が今後食品の小売価格をさらに押し上げると予想されますが、現時点では日本のインフレデータには完全に反映されていません。
エルニーニョによる資産価格の波紋:砂糖から動力用石炭まで
UBSのレポートは、エルニーニョが複数の資産クラスに与える潜在的な影響を整理しています。農業分野では、世界的な砂糖の需給バランスが逼迫するとともに、大規模な投機的ショートポジションが積み上がった場合、インドのモンスーンがエルニーニョにより混乱すると砂糖生産量が300万トンから800万トン程度前年比で減少し、価格急騰を引き起こす可能性があります。
エネルギー分野では、極端な高温がアジアの電力需要、特に冷房需要を押し上げ、結果として動力用石炭の需要と輸入が増加、海運市場の供給も逼迫させるでしょう。同時に、ラテンアメリカやアフリカの水力発電量が降水量減少で低下し、さらに石炭需要を押し上げると見られます。
政策対応は一定の効果、しかしインフレ上昇の流れは止めにくい
UBSのエコノミストは、イランで紛争が勃発した後、アジアの多くの経済体が迅速に政策対策を講じ、初期段階のインフレ数値をある程度抑制したと指摘しています。しかし、レポートは明確にインフレは今後も持続的に上昇すると予測しています。
現行データによれば、アジア主要経済体のうち、インドネシアと日本を除く地域でインフレは上昇基調にあります。2026年から2027年にかけてのトウモロコシ先物価格はイラン紛争の発生以来、それぞれ約4%、5%上昇しました。日本では、食品インフレの前年同月比伸び率は4月の4.6%から5月は4.1%に小幅低下したものの、前月比ではなお0.3%上昇、UBSは5月の全国CPIは4月の1.4%から小幅に1.5%に上昇し、4月がこのインフレ局面の一時的なボトムである可能性が高いとみています。
総合的に見ると、エネルギーおよび肥料価格ショック、エルニーニョ気候リスク、そしてベース効果という三つの要因が重なり、2026年下半期から2027年にかけてアジアの食品インフレに持続的な上昇圧力をもたらし、消費者・中央銀行の政策方針および地域の資産価格に対して無視できないリスクとなるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


