
米国株式市場はもはや恐慌がなく、残るはFOMOだけ!ウォール街の機関:「この光景は1998年に非常によく似ている」

米国株テクノロジーセクターは歴史的な過熱状態にあり、市場の恐怖感はほぼ消え、投資家の唯一の懸念は「下落」から「乗り遅れ」へと変化しています。ウォール街のテクニカルアナリストは、現在の動向が複数の歴史的極端局面と高い一致を示しており、特に警戒すべき類似例は、1998年に発生した20%超の大幅調整を指しています。
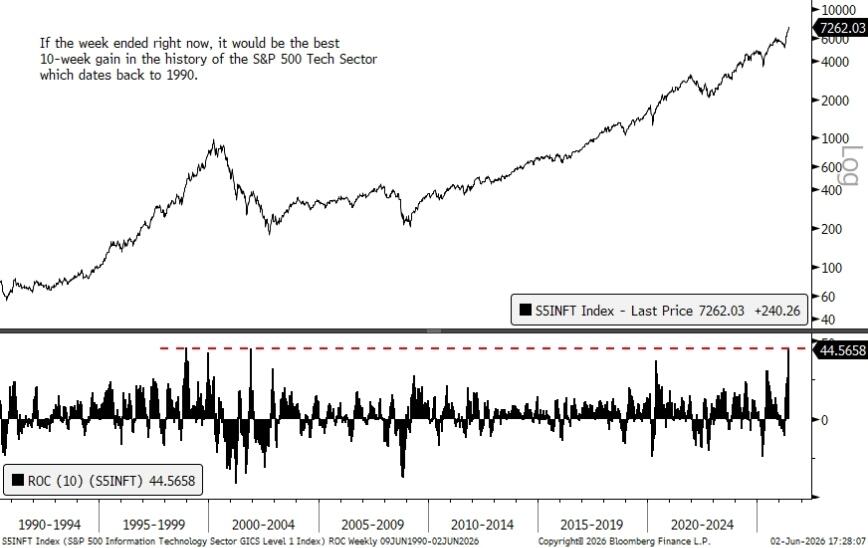
BTIGのチーフ・テクニカル・ストラテジストであるJonathan Krinsky氏は、今週の終値が現在の水準を維持すれば、S&P500テクノロジーセクターは1990年以来記録的な10週間連続の上昇となり、累計で44.6%の上昇となると指摘します。同時に、VIX日次感情指数は昨夜13に達し、年初来の最低値となっており、市場の下落リスクに対するヘッジ需要は極限まで低下しています。
現在のシグナルの危険性は単なる値上がりそのものだけでなく、構造上の乖離が密かに現れていることにあります――テクノロジーセクター全体は引き続き上昇していますが、「テクノロジー・セブンジャイアンツ(Mag7)」は5月中旬以降で累計2.3%の下落となっており、先導する銘柄の勢いが縮小していることを示しています。マクロ環境も静かに転換しつつあり、米国債利回りが回復、原油価格が高騰、日本の金利プレッシャーも再燃していますが、株式市場はいまだこれらを無視している状況です。
歴史的な極端シグナル:わずか10回のみ、多くは良くない結末
Krinsky氏の調査によれば、S&P500テクノロジー種別指数(S5INFT)の現在のRSIは82に達し、200日移動平均線より28%上方に位置しています。この「過熱かつ著しい乖離」の組み合わせは、1990年以降わずか10回の独立した局面でしか出現していません。
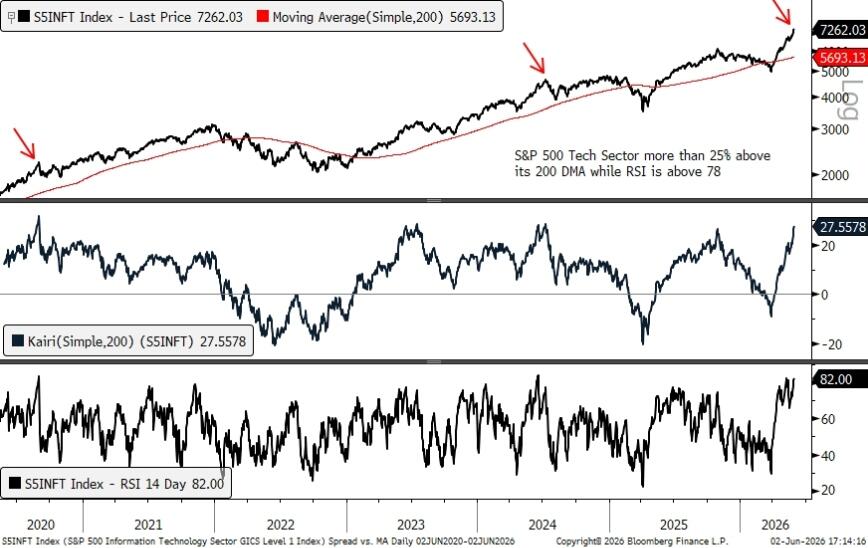
この10回の歴史ケースのうち、一部は良い結末を迎えました――1995年5月と1997年7月はその例です。しかし、Krinsky氏はその他のほとんどのケースにおいて、その後40取引日以内に目立った調整または下落を観測したと指摘します。
直近でこのシグナルが出現したのは2024年6月、それ以前は2020年8月、さらにさかのぼると1999年12月――後者はまさにインターネットバブル崩壊直前でした。
Netscape類型:歴史的指針は1998年7月
市場では現在のAIブル相場を1990年代のインターネットブームになぞらえる議論が盛んです。よくある参照例は:2022年11月のChatGPTリリースが1994年12月のNetscapeブラウザ公開に対応しているというものです。
このタイムラインに従えば、現在の時点はちょうど1998年7月に当たります。Krinsky氏は、1998年7月が「過熱かつ乖離」研究において最も厳しい調整の起点であり、S5INFTはその後20%以上下落し、1998年10月まで底を打たなかったと指摘しています。
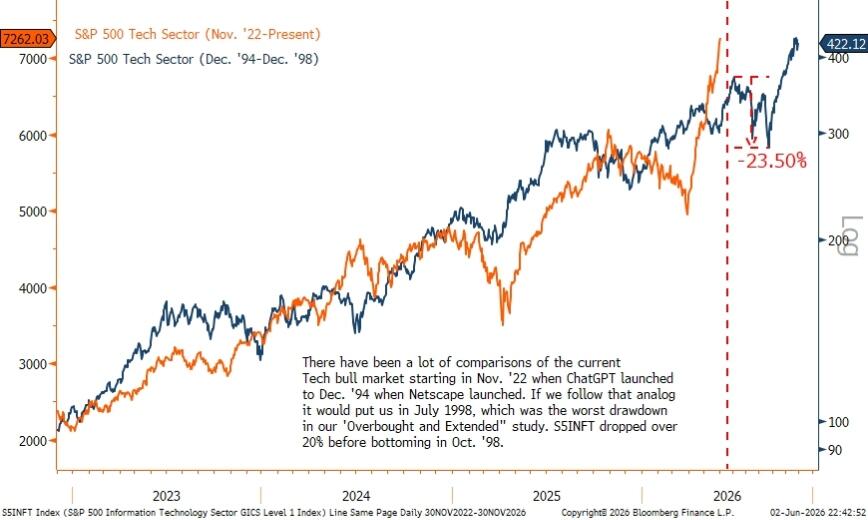
この類型は、現在の市場が直面するリスクの具体的な参照点を提示します:バブルが即座に崩壊するのではなく、大きく伸びきった後に目立つ中期的な調整を経験するというものです。
セブンジャイアンツの失速、上昇幅拡大ストーリーに疑問
テクノロジーセクター全体は目覚ましいパフォーマンスを見せていますが、その内部構造には注目すべき乖離が生じています。5月中旬以降、S5INFTは約7%の上昇を記録する一方、Mag7全体では2.3%下落しています。
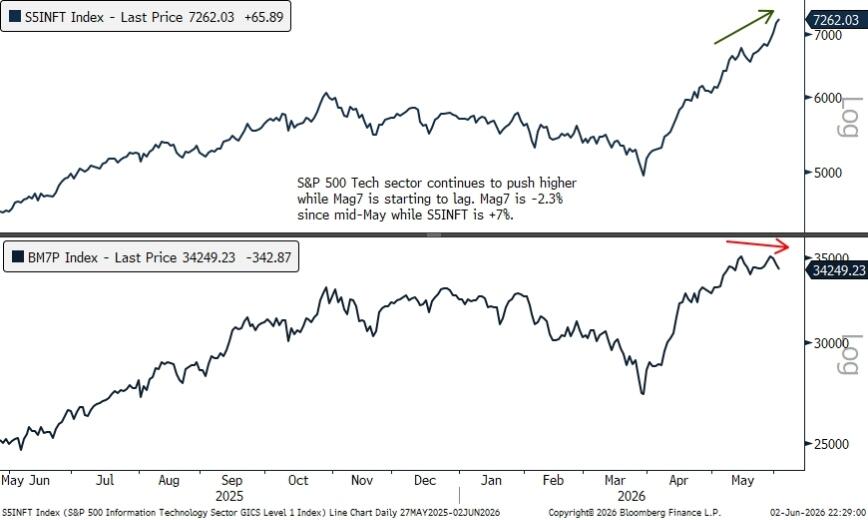
これは、直近のテクノロジーセクターの上昇が、以前のコアリーダー銘柄に牽引されたものではなく、より広範なテクノロジー構成銘柄がバトンを引き継いだことを意味します。この「バトンタッチ」現象は短期的には上昇幅拡大と捉えられますが、テクニカル指標が歴史的な極端水準にあることを考えれば、先導銘柄の弱含みは勢い喪失の初期サインである可能性もあります。
マクロ環境の転換、市場は無視を選択
同時に、今回の上昇を支えてきたマクロ環境は静かに引き締まりつつあります。米国債利回りは反発し、原油価格は上昇、日本の金利政策の不確実性もグローバルな金利連鎖の圧力を再燃させています。
株式市場は現時点でこうしたシグナルに対し免疫状態を保っていますが、歴史的な経験から見て、より高い金利は最終的にバリュエーションを実質的に圧迫する傾向があります。現在の市場センチメント構造――VIXインデックスの年初来最低、オプションスキューの縮小、投機的需要の持続的流入――は、投資家が大規模に下落ヘッジを放棄し、全面的に上昇にベットしていることを示しています。
Krinsky氏がまとめたように:「市場にはもはや本物の恐怖はなく、FOMO(乗り遅れ恐怖)だけが残っている。」
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


