
円:巨額な介入も効果薄、財務省は打つ手なし?

先週金曜日、日本財務省が公表した為替介入のデータによると、4月28日から5月27日までの期間において、日本財務省は最大11.73兆円(736億ドル)もの資金を為替介入に使用しました。
この数字は、以前市場が日銀の資金フローに基づき予想していた10兆円を上回り、過去5年で日本財務省による最大規模の為替介入となりました。2022年の2回の介入では合計9.19兆円、2024年の初回は9.79兆円、2回目は5.54兆円でした。
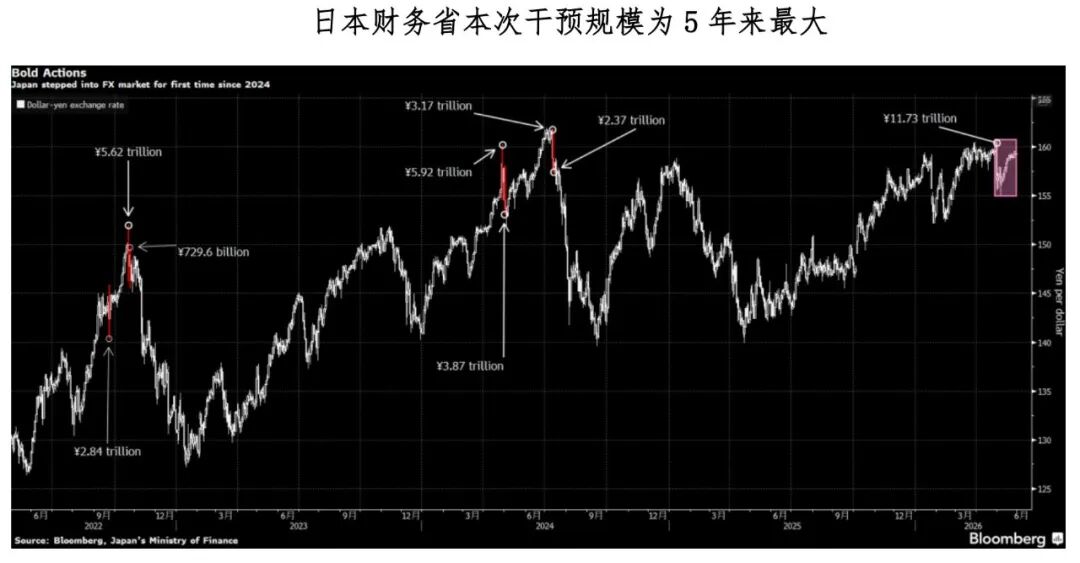
本来であれば、これほど巨額の単独介入は日本財務省の円相場維持への強い意思を示すものですが、発表後円相場は上昇するどころか反落し、2日間で159.2からさらに160へと円安が進行しました。
過去の経験から見ると、今回の介入時期・水準は2024年5月初旬時とほぼ同じであり、金額も大きいですが効果は及びませんでした。USDJPYは介入期間中に一時的に低位を保ちましたが、その後すぐに上昇に転じ、週足ベースで286pips下落と、24年介入の60%にとどまりました。記録的な巨額投入にもかかわらず効果は限定的で、頑強な円ショートの前に日本財務省は打つ手を失っています。
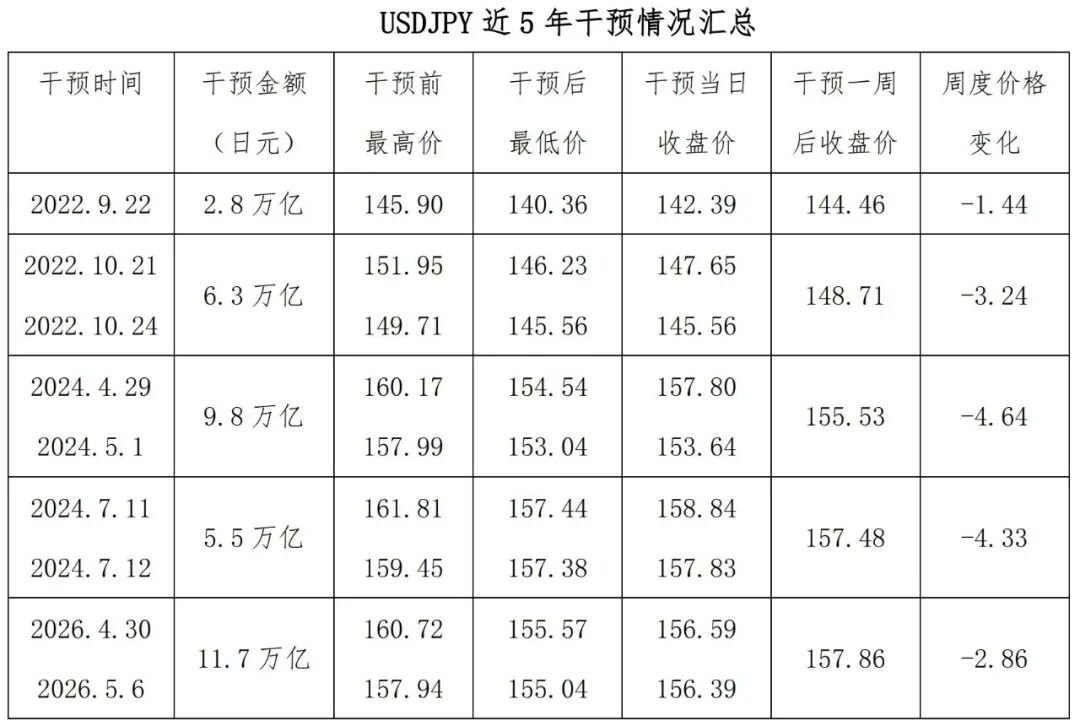
なぜこれほど円が弱いのでしょうか?原因は多岐にわたります。
第一に、高市早苗政権は財政拡張政策を実施し、本人も低金利維持に傾いています。また日銀はG7の中でも政府のコントロールが最も強い中央銀行であり、日銀の利上げは過去の石破茂時代よりも政治的圧力が高まっています。
第二に、日銀の利上げペースが曲線に遅れているため、米日金利差は長期間3%前後の高水準が続きます。世界の調達通貨である円では、キャリートレードが盛行し、大量の円売りが相場を抑えています。
最後に、エネルギー輸入依存度の高い日本はイラン戦争の影響でエネルギー価格高騰の打撃を受け、長期的な貿易赤字の観点からも円にとってマイナス材料となっています。日本財務省の為替介入はこうした深層的な要因を覆すことができず、円安のスピードを緩和する以上の効果はありません。
今後の見通しとして、6月16日に日銀は年内4回目の金融政策決定会合を開きます。現在市場は今回の会合で利上げする確率を75%以上と見ていますが、もし今月利上げされれば円を救えるのでしょうか?筆者は難しいと考えます。市場の円相場は高市政権の緩和的な金融・財政スタンスを織り込んでおり、日本の政策金利は長期にわたって遅れてきました。日銀が利上げとともに今後の利上げ姿勢へよりタカ派的な発言をしない限り、一度きりの予想内の利上げでは円安トレンドを覆すのはほぼ不可能です。
歴史から見ると、今年の日本財務省はドル安となるタイミングを待って再度介入した方がコストパフォーマンスが高いです。2024年7月の介入は、8月初旬の米雇用統計が予想を大きく下回ったことによるドル安の流れに乗り、USDJPYを150円台以下に押し下げました。しかし現時点で160円台がすでに危うくなり、ドルインデックスも1年以上横ばいで推移しているため、今後も良い介入機会を待つのは容易ではありません。
一方、CFTCの円非商業ポジションを見ると、この1年で円ショートが着実に積み上がっています。現在11.5万枚の純ショート契約は過去5年で2番目の水準で、2024年のキャリートレード最盛期の18.4万枚に次ぐ規模です。ドルの構造的な弱さに加えて、過度に積みあがった円ショートが円のトレンドに潜在的な反転・修正をもたらす可能性もあり、取引の際はポジションデータの変化に注目すべきです。
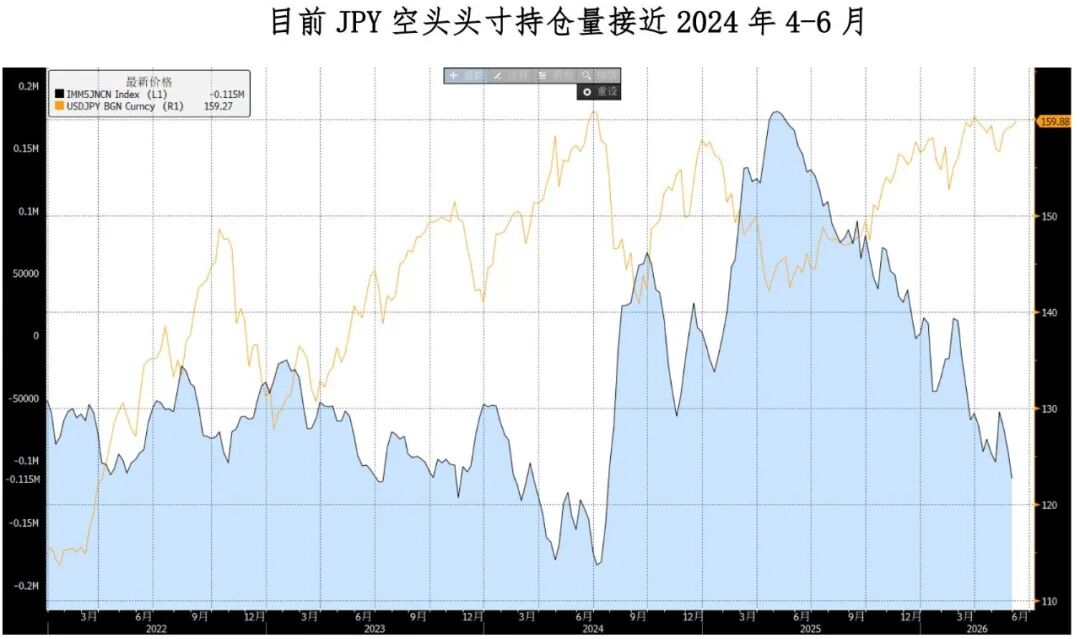
全体として、円安トレンドの反転は非常に難しく、財務省の介入はむしろショート勢にとって絶好の空売り機会となる可能性もあります。取引戦略としては、現状のUSDJPYが再び介入警戒水準に接近していることから、上値でプットオプションを購入し、財務省が再び介入する可能性に備えるスタンスが考えられます。また、USDJPYが介入や日銀利上げなどで一時的に160円を大きく下回る場合でも、引き続き押し目買いでUSDJPYやCross-JPYを優先するのが良いでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


