
非農業雇用統計とCPIの発表前、ゴールドの強気派はすでに崖っぷちに立たされている?

匯通ネット 6月3日報道—— 6月3日(水)、スポットゴールドの価格決定の主軸は単なるリスク回避から「紛争プレミアムと金利圧力の同時進行」へと移行しています。欧州市場でスポットゴールドは1オンスあたり4445ドル付近で取引され、日中は0.95%下落、8月金先物は1%安の4488.90ドル/オンス、前取引日には一時1%超の反発となりました。湾岸情勢が再び緊張し、クウェートやバーレーンなどでミサイル・ドローン攻撃や迎撃の情報が伝わり、ホルムズ海峡関連の輸送リスクも引き上げられ、金価格のリスクプレミアムの一因となっています。
6月3日(水)、スポットゴールドの価格決定の主軸は単なるリスク回避から「紛争プレミアムと金利圧力の同時進行」へと移行しました。欧州市場でスポットゴールドは1オンスあたり4445ドル付近で取引され、日中は0.95%下落、8月金先物は1%安の4488.90ドル/オンス、前取引日には一時1%超の反発となりました。湾岸情勢が再び緊張し、クウェートやバーレーンなどでミサイル・ドローン攻撃や迎撃の情報が伝わり、ホルムズ海峡関連の輸送リスクも引き続き高まっており、金価格のリスクプレミアム要因となっています。同時に、ブレント原油は3%上昇して1バレル98ドルとなり、インフレ再評価が金の反発余地を抑制しています。 
価格下落はリスク回避の無効化ではなく、ディスカウントレートの再評価
今回の金価格下落の鍵は、市場が地政学的リスクを無視したのではなく、リスク伝播の流れが変化したことにあります。これまで、紛争の激化は直接的に安全資産買いを促す傾向がありましたが、原油価格が100ドル/バレル付近まで急上昇する際、トレーダーはまずインフレの粘着性や債券利回りの上昇、FRBの金融引き締め継続の可能性を意識します。金は利息を生まないため、実質金利に極めて敏感です。エネルギー価格がインフレ期待を押し上げれば、リスク回避プレミアムはより高いディスカウントレートによって容易に相殺されてしまいます。
クリーブランド連銀のロレッタ・メスター総裁の直近発言はこの点をさらに強調しています。「先行きが不透明な中で金利を安定させるのは合理的だが、最近の傾向が続けばすぐにでも行動が必要になる可能性がある」とし、インフレ期待が2%目標を脅かす場合は果断に対応すべきだと述べました。これは、金が直面しているのは単一の地政学的買い需要だけでなく、「リスク回避買いと高金利ディスカウントの綱引き」という二重の価格決定構造であることを意味します。
紛争プレミアムが原油価格インフレ論理で逆に希薄化
イラン外務省は米国によるタンカーやゲシュム島への攻撃を非難し、関係する行動に領土や領空を提供した国を報復の可能性がある対象に含めたと表明。一方米国は、今回の行動が自衛目的であり、ミサイルおよびドローン攻撃はいずれも迎撃または目標に到達せずと主張しています。各国の説明はともかく、取引市場において最も重要なのは、紛争が一点で終わらず、エネルギー輸送・航空停止・軍事施設の安全・制裁交渉という4つの軸に広がっており、金のリスクプレミアムが消えにくいという点です。
しかし、金価格は単純に上昇しませんでした。理由は原油価格が媒介変数となっているためです。ブレント原油が100ドル/バレルに近づく中、市場はエネルギーコスト上昇が商品・輸送・サービス価格に波及することを懸念しています。一度インフレ圧力が再評価されれば、金はリスク回避による支えを得ても、同時により高い金利期待による抑制を受けます。アメリカのルビオ国務長官は最近「交渉チームは制裁緩和と引き換えにホルムズ海峡再開を求めていない、いかなる緩和もイラン核計画の譲歩と連動している」と述べました。この発言は輸送経路の短期的な早期再開の確実性を下げ、結果的に原油と金の連動性をさらに複雑化させています。
日足構造が示す強気防衛線の脆弱なバランス
テクニカル面で見ると、日足チャートではスポットゴールドが4445ドル/オンス付近に位置し、まだボリンジャーバンドの下限近くです。ボリンジャーバンドの中心線は4573.52ドル/オンス、上限は4749.36ドル/オンス、下限は4397.69ドル/オンスで、価格が中心線の下で推移を続けていることから、日足の反発はいまだトレンドの中心を奪還できていません。これまでの高値4773.37ドル/オンスおよび4595.01ドル/オンスは段階的な下落構造を形成し、4366.52ドル/オンスが直近の安値のアンカーとなっています。
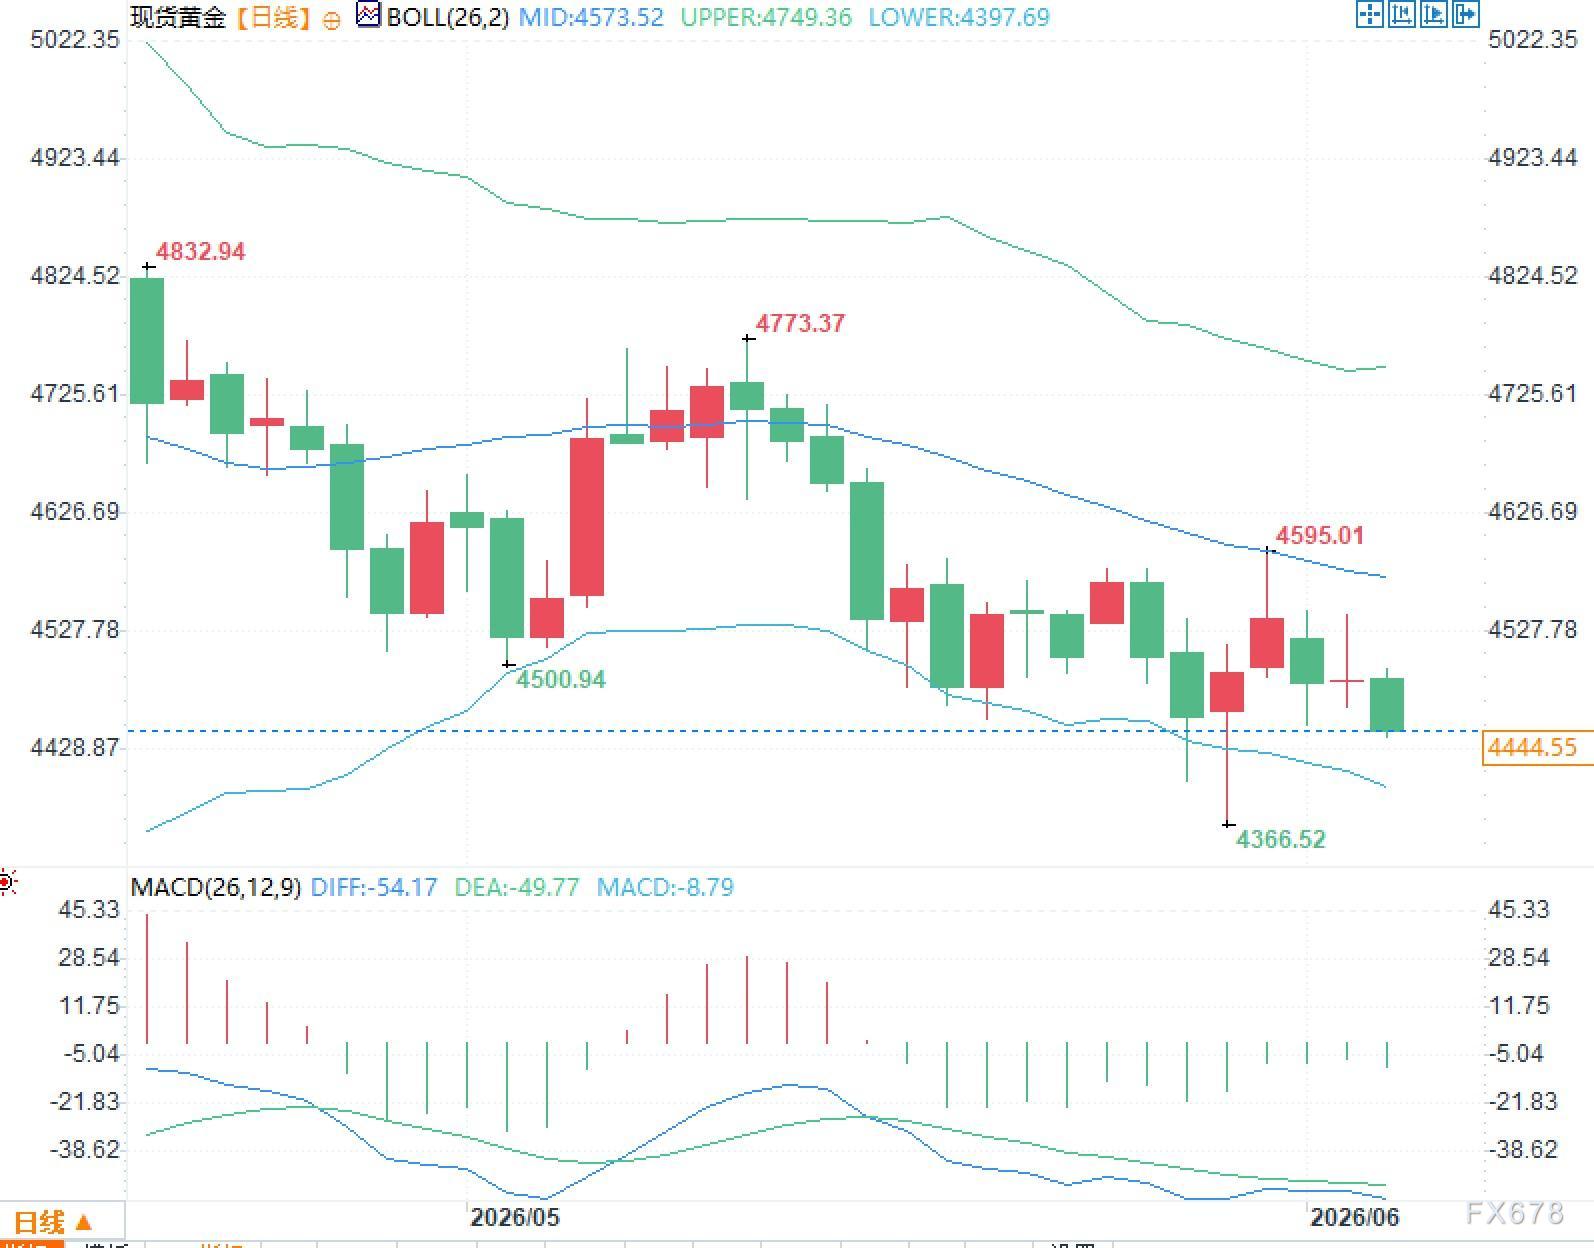
MACDを見ると、DIFFは-54.17、DEAは-49.77で、ヒストグラムも依然として負の値域にあり、下落の勢いが完全には修復されていないことを示しています。ボリンジャーバンド下限付近での収束は、ボラティリティが再び活性化する可能性を意味しますが、その方向性は「リスク回避の支えと金利圧力の綱引き」という構図を打破するファンダメンタルズの材料次第となります。
データ次第でボラティリティの向きが決まる、金は検証期間に突入
今後の金価格で最も重要な観測変数は、単一の軍事ニュースではなく、雇用・インフレ・エネルギーの3つが同じ方向の圧力となるかどうかです。米国の5月雇用統計は6月5日、5月消費者物価指数は6月10日に発表されます。もし雇用が底堅く、原油価格も高止まりが続けば、金は金利面からの圧力が続くでしょう。一方で、明確な雇用の減速があれば、金は再び実質金利低下への期待による支えを獲得する可能性があります。
したがって、現在の金の最大の矛盾は「リスク回避需要の有無」ではなく「リスク回避プレミアムが実質金利に勝てるかどうか」です。ホルムズ海峡の正常な輸送が再開されるまでは地政学的リスクが根底で金を支え、FRBのインフレ抑制スタンスが緩むまで、高金利期待が上値の伸びを制限するでしょう。金価格が4500ドル/オンスを下回っているのは、各種データ発表前に方向性プレミアムを事前に積み上げたくない投資家心理の表れです。
よくあるご質問
答:原油高によるインフレ懸念から、市場が同時にFRBの金融引き締め継続や追加利上げの確率を織り込んだためです。金にはリスク回避の性質があるものの、利息を生まないため実質金利が上昇するとその価値が弱まります。
答:単純にトレンド転換とは判断できません。日足は依然としてボリンジャーバンド下限近くで、MACDも負のままで短期的には弱気構造ですが、地政学リスクと中央銀行の備蓄需要が中長期の支えとなっており、雇用とインフレデータが金利期待をどう変えるかがカギです。
答:第一にホルムズ海峡の輸送が正常化するか、第二に原油価格が下落するか、第三に6月5日の雇用統計と6月10日のインフレデータがFRBの方針を変えるかどうかです。これら三つが揃うことで金が安値圏から脱却できるかが決まります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


