
AIデータセンターは電力網やガスタービンを待てません、SOFCが「バックアップ」から標準装備へ

人工知能データセンターの電力需要が急増し、電力網の拡張が大幅に遅れている中、固体酸化物形燃料電池(SOFC)は商業化の転換点を急速に超え、周辺的なバックアップオプションからコンピューティングパワーインフラの標準的な電源へと進化しています。
この変化の核心的な推進力は、従来の電力供給チェーンが供給不足に陥っていることです。国金証券の姚遥チームの6月2日の分析によると、現在アメリカの地域電力網の接続待ち時間は数年にも及び、GE Vernovaやシーメンスエナジーなどの主要ガスタービンメーカーの生産能力は2029年から2030年まで予約されています。建設期間がわずか数か月のAIデータセンター開発業者にとって、電力確保の遅れは数千万ドル規模の資本損失につながり、それによって投資家やテクノロジー大手は数か月以内に納品できる分散型独立電源への資本集中を加速させています。
政策面での強力な介入もこの市場トレンドをより一層固定化させました。トランプ大統領が最近打ち出した「電力料金支払者保護の約束」では、新設のAIデータセンターは独自の発電リソースを自前で確保し、インフラコストを一般住民に転嫁してはならないと明確に要求されており、この政策はオラクル、マイクロソフト、グーグルなど7大テック企業によって署名されています。この参入ラインの確立に加え、「インフレ抑制法(IRA)」の枠組みによる高額な税額控除補助が、オフグリッド発電ソリューションの必須地位を決定付けました。
現在、資本市場は急速にSOFC産業チェーンのリーディング企業やその主要サプライヤーに集中しています。世界的なSOFC商業化のリーダーであるBloom Energyを例にとると、同社が最近獲得した数十GW規模のフレーム契約や好調な財務実績から、業界は既に「1から10への拡大と業績達成期」に実質的に突入し、AI電力インフラサプライチェーンの価値再評価が始まっています。
従来型電源供給の剛性顕在化、コンピューティングパワーは時間的ギャップに直面
アメリカのAIコンピューティングパワー競争は、かつてないスピードで電力需要を押し上げています。
BlackRockの試算によれば、2030年までにアメリカはデータセンター需要を満たすために約148GWの発電容量を新たに追加する必要があります。しかし、電力網インフラの建設速度は著しく遅れています。PJMインターコネクトのデータによれば、2025年に運用開始予定のAIインフラプロジェクトは運用開始まで平均7年以上かかり、申請からインターコネクション契約締結までの平均期間は3年以上、承認後も正式通電まで約4年待機しなければなりません。大型変圧器の調達期間も2021年の約50週から2026年には160週超に急激に延びています。
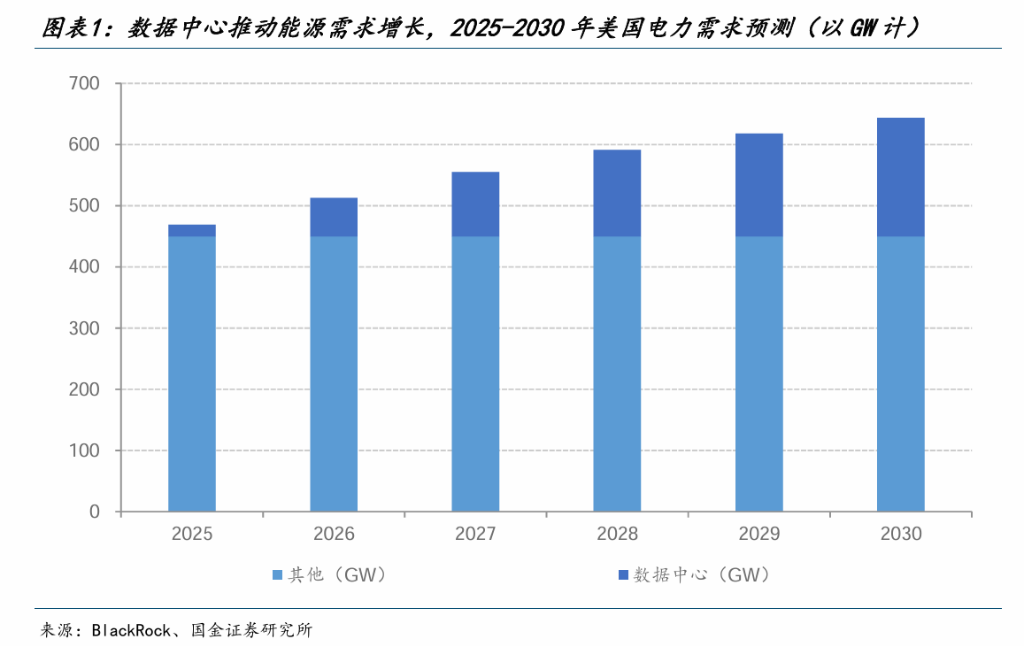
電力不足のプレッシャーは住民側にも波及しています。EIA(米国エネルギー情報局)のデータでは、2026年のアメリカ居住者平均電気料金は18.2セント/kWhで、前年比約5%上昇とのこと。Bloombergによると、2026年第1四半期のPJM卸売電力平均価格は前年同期比76%増の136.53ドル/MWhで、容量コストは約400%急騰しています。
政策面でのカタリストもすぐに実施されました。2026年2月、トランプ政権の「電力料金支払者保護の約束」政策が打ち出され、アマゾン、グーグル、Meta、マイクロソフト、xAI、オラクル、OpenAIの7大テクノロジーグループに署名が求められ、新設AIデータセンターには自前で発電リソースを取得し、かつ電力やインフラアップグレードの全コストを負担し、住民に費用転嫁しないことが要求されました。この政策により「自家発自用」が商業的選択肢から参入要件に格上げされ、分散型電源の戦略的位置づけが必須構成にまで引き上げられました。
ガスタービン「受注満杯」がSOFCへの入場券に
従来のソリューションに需要がないのではなく、供給が極端に不足しているのです——この現状こそSOFCに差別化代替のウィンドウが開いた根拠です。
GE Vernovaの2026年第1四半期のガス発電設備の受注残・生産能力予約は既に100GWに達し、2026年末には最低110GWに上る見通し。シーメンスエナジーの受注残は1,540億ユーロに膨らみ、book-to-bill比は1.72で、CEOは2029年から2030年まで納品待ち、2028年の供給は極めて限定的と明言しています。Wood Mackenzieの試算では、2025年末までの世界のガスタービン発注量は110GWだが、年生産能力はわずか60〜70GW、一部地域では納品まで最大8年を要しています。三大大手のサプライチェーンが大きく重複しており、生産能力拡大も3〜5年かかり、単結晶ブレードなどの熱端部品が供給ボトルネックになっています。
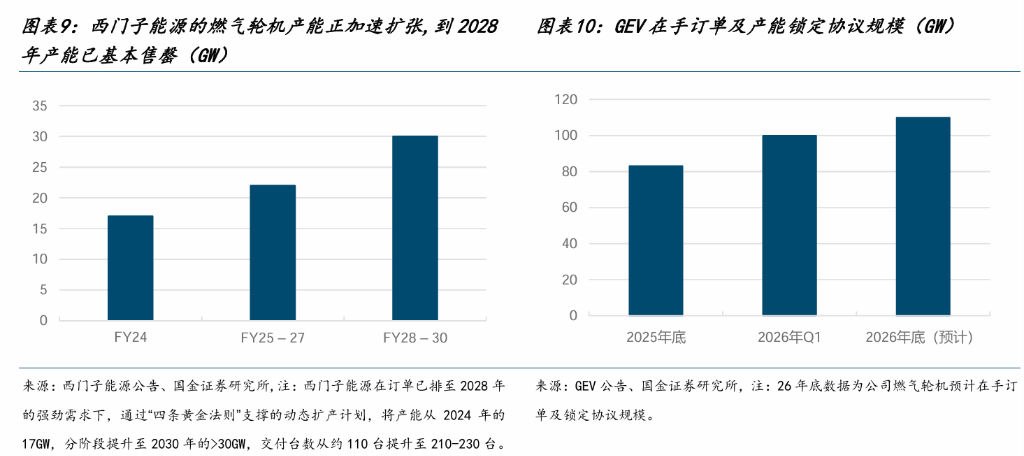
小型モジュール型原子炉(SMR)の建設期間も3~5年を要し、やはり短期の電力需要には応えられません。現実的な電源オプションの中で、SOFCは90〜120日で納入可能(Bloom Energyはオラクルに対しメガワット級システムを実戦投入するのに55日しかかかりませんでした)、AIデータセンターが「待てない」時間的ニーズを直撃する存在となっています。
SOFCの4つの技術的堀:速さだけではない
国金証券は「速さ」はSOFC競争力の一側面に過ぎないとみなし、技術アーキテクチャ自体がもたらすシステム価値こそがより深い優位性だと指摘しています。
効率性の優位:SOFC単独の発電効率は55%~65%に達し、従来型ガスタービンの約44%を大幅に上回ります。さらに高温排熱を回収して熱電併給を実現すれば、総合エネルギー利用効率は85%〜95%まで高まります。Bloom EnergyのEnergyServer 5は自発電効率65%と業界トップレベルです。
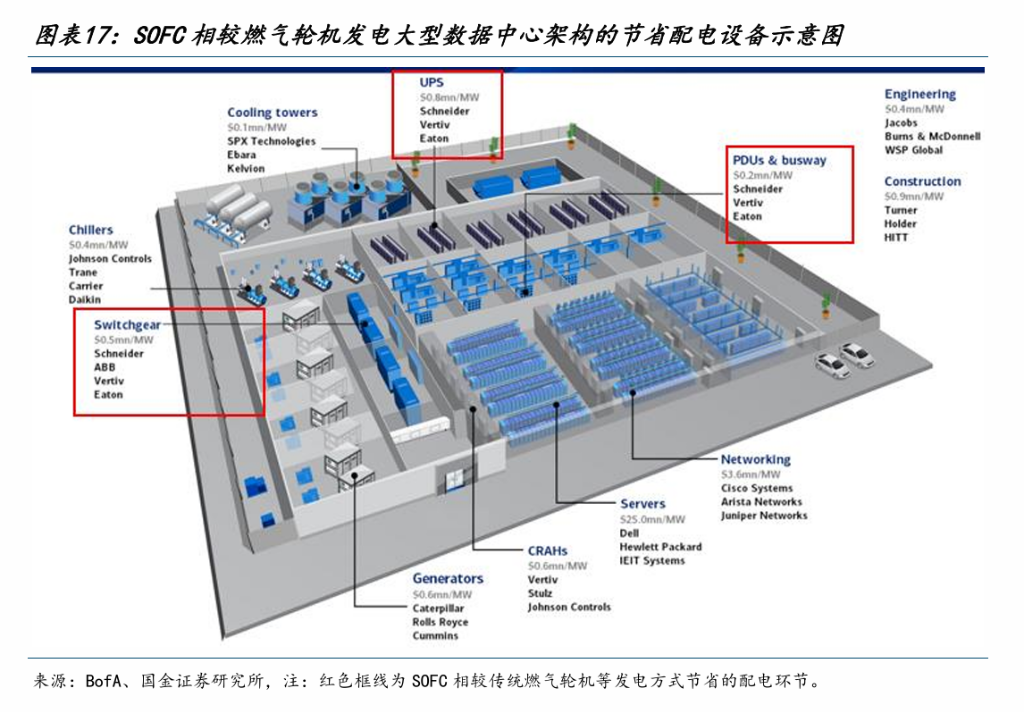
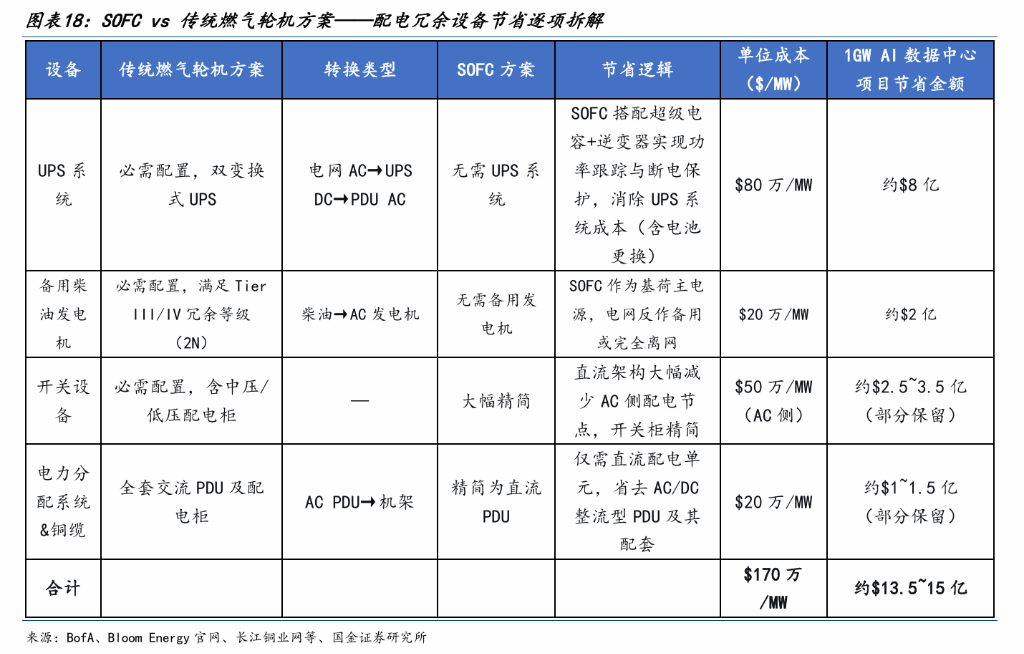
直流アーキテクチャの恩恵:Bloom EnergyのSOFCシステムは電気化学反応で直接800Vの直流電力を生成し、従来ガスタービン方式の発電から配電までの多段階AC/DC変換工程を物理的に排除しています。1GW規模のAIデータセンターの場合、この構造革新でUPS約8億ドル、ディーゼル発電機約2億ドル、スイッチ機器約2.5~3.5億ドル、配電システム約1~1.5億ドル、総額約13.5億~15億ドルの設備投資を節約できます。これらはBOSコスト削減という隠れたが巨大なメリットであり、$/kW単価だけで機器を比較しがちな枠組みでは見落とされがちですが、SOFCの総合経済性を支える極めて強固な根拠です。
環境面の優位:SOFCは非燃焼型の電気化学発電を採用し、運転時の水使用ゼロ、NOx排出ほぼゼロ、騒音も約65dB(エアコンと同等)で、コミュニティー配置にも適応します。オラクルはBloom SOFC導入のProject Jupiterデータセンターで92%の排出削減と使用水量ゼロを達成しました。
モジュール化拡張:325kW標準モジュールを基本単位として、Bloom Energyは数百MWあるいはGW級へ段階的に拡張可能で、メンテナンス中も電力供給途切れず、スーパーキャパシタとの組み合わせで秒単位の負荷変動レスポンスに対応し、20万回以上の充放電サイクルと99.9%の高可用性をサポートします。
補助金とコスト低減で、経済性転換点が加速接近
IRA枠組みのもと、SOFCは「適格燃料電池資産」としてITC基礎控除率30%、かつ国内製造(+10%)、エネルギー・コミュニティー選定(+10%)を加えると、最大50%の控除を受けられます。Bloom Energyの最新年次報告では、同社プロジェクトの40% ITC獲得が見込まれています。2025年の「大規模便利法案」では燃料電池が48E条クリーンパワーITC範囲に含まれ、補助継続期間は少なくとも2032年までカバーされます。
コスト面では、現状のSOFCシステムコストは2075ドル/kWで、アメリカDOEは2030年までに900ドル/kW以下を目標としています。対照的に、ガスタービンは需給逼迫で価格が2021年の約800ドル/kWから2028年~2030年納期分は約2800ドル/kWに高騰しています。
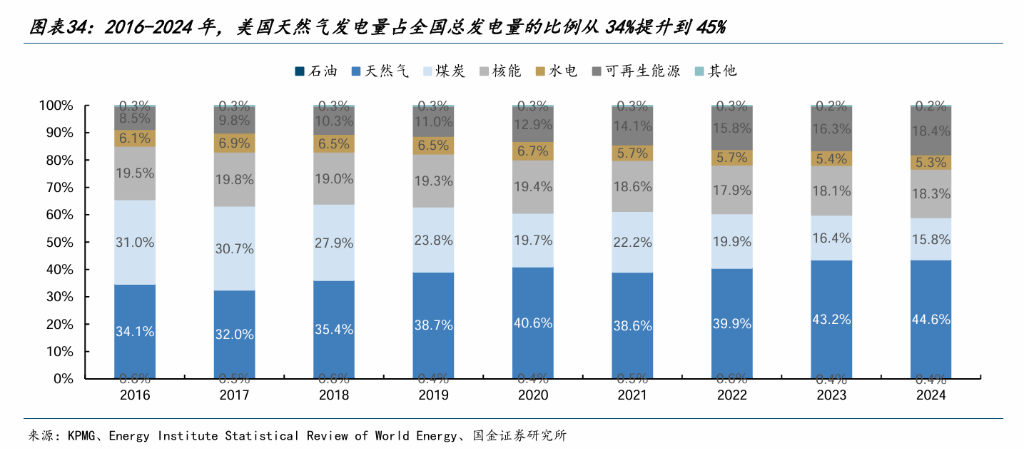
発電コストの観点で見ると、天然ガス価格4ドル/MMBtuの場合、300MW規模SOFC発電コストは0.11ドル/kWhであり、IRA補助金があれば0.09ドル/kWhに低下します。生産量が2.5GWまで増えコスト50%削減も実現すると、0.06ドル/kWhへさらに低下します。一方でガスタービンの発電コストは0.048~0.109ドル/kWhレンジであり、2つのコスト曲線の交差転換点はガスタービン価格上昇により前倒しされつつあります。
Bloom Energy:GW級初受注から業界標準へのジャンプ
Bloom Energyの受注拡大は「氷を破る実証→テック大手のお墨付き→標準ソリューション確立」という明確な発展を示しています。
2024年11月、BEはAEPと1GW調達フレーム契約(初期納品は100MW)を締結し、公共ユースのデータセンター向け初受注を実現。2025年7月にはBEがAIメガデータセンター主力電源領域に初進出、オラクルへのシステム配備と生産投入をわずか55日で完了。2026年4月、オラクルはProject Jupiter計画として最大2.45GWを全量Bloom SOFCでまかない、従来計画していたガスタービン及びディーゼル発電機を全面置換、SOFCが超大規模データセンターに「第一選択」として初採用された節目となりました。同年5月にはBEがAIクラウドサービス事業者Nebiusと最大26億ドル・328MW初期の電力リース契約を締結。2026年第1四半期末のBE受注残高は200億ドル、受注売上比およそ5倍で、しかも現行の受注積み上げ分の半数超がオラクル以外の他のクラウドメガ事業者や新クラウド事業者、ホスティング業者に広がり、顧客基盤は多様化を継続しています。
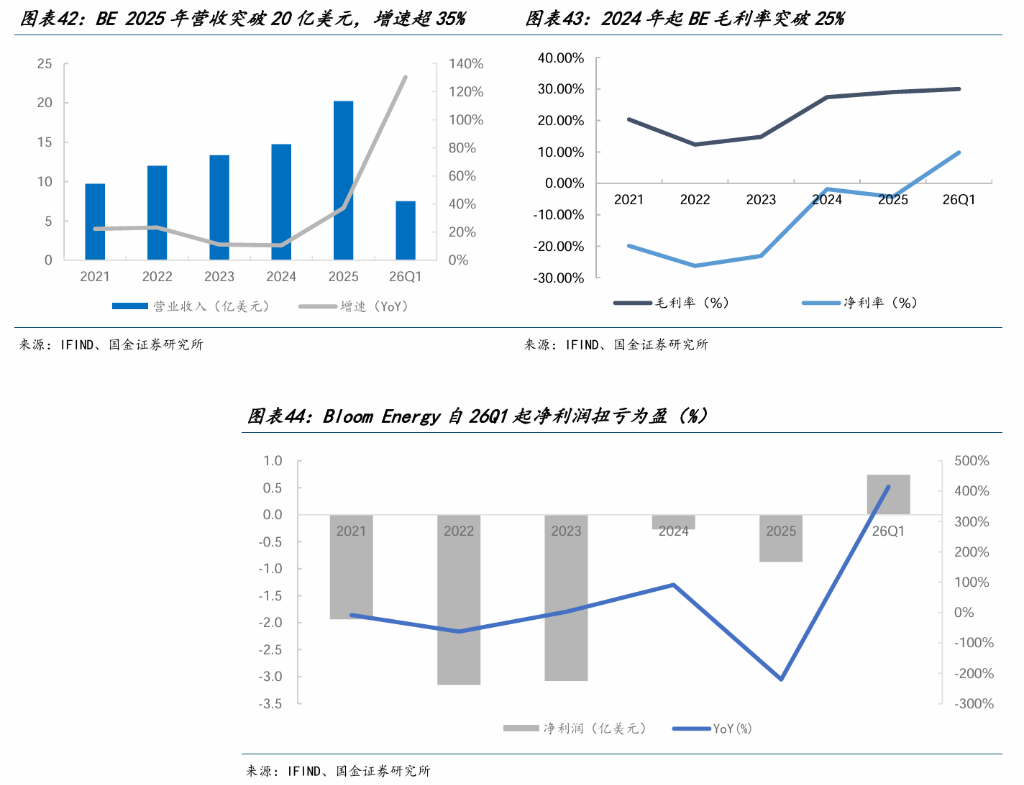
国内サプライチェーンでは、多数の企業が既にBEシステムに深く組み込まれています。三環グループはBEのセパレータープレート(電解質支持体)におけるグローバルコアサプライヤーで、キャスティング技術による主力地位を占めます。凯中精密はBE認証を取得し微小流路熱交換器の量産サプライヤーに、振华股份はサプライチェーン経由でBEへ金属クロムを間接納入。京泉華、壹連科技はそれぞれBEシステムの磁性部品、電気接続部材サプライチェーン入りしており、注文増大の恩恵が直接受けられます。
独自システム能力を備えた国内企業も積極展開しています。潍柴動力は2025年11月、英国Ceres PowerのメタルサポートSOFC技術の製造ライセンスを取得しAIデータセンター用途を明確化、2025年のデータセンター用発電製品の販売台数は約1,400台、前年比259%増。壹石通はフルサプライチェーンの自社開発を推進、120kWデモプロジェクトは2026年第2四半期に稼働予定、年産1GW SOCプロジェクトも建設中。佛燃能源は50kW~300kW SOFCシステムのデモ利用を推進、冰輪環境は中国移動貴州データセンターの実証プロジェクトに参画しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


