
技術は実現されたが、価値はまだ到来していない:ベイン報告書がAI支出1兆ドル超の後のわずかなリターンを明らかに

世界中で1兆ドル(trillion)を超える資本が人工知能(AI)分野に熱狂的に流入する中、市場の注目は必然的にビジネスロジックの最も中核的な指標である「投資収益率(ROI)」に戻りつつあります。
世界有数のコンサルティング会社Bain(ベイン)が発表した最新のグローバル経営幹部調査レポートは、過熱するAI投資ブームに冷や水を浴びせました:企業のAI支出がすでに1兆ドルを超えた後でも、自動化による実際のコスト削減は、予想よりはるかに低いのが一般的です。
調査は、年商1億ドル超えの世界951社を対象に、小売、テクノロジー、先端製造、医療、消費財、エネルギー、金融サービス、通信/メディア/エンターテインメント、保険の9業界をカバーしています。結果として、AIコスト削減効果を定量化できた企業の中で、最も多いグループ(40%)のコスト削減率が10%以下に留まり、壮大な初期予想とは大きく乖離していることがわかりました。
さらに警戒すべきは、44%の大企業が「まだ実現していない前回のAIによるコスト削減」を次のAI投資資金の根拠としていることです——Bainはこれを「構造的な欠陥を持つ循環的な賭け」と定義しています。同時にGartner(ガートナー)の同時期レポートは、40%以上のAgentic AIプロジェクトが2027年末までに中止になると予測しています。Bainは現状を端的に表現しています:「技術は実現されたが、価値は到来していない。」
これらのシグナルは何を意味するでしょうか?AI関連株のバリュエーションロジックが厳しい精査を受けており、現在の高い評価は「予測値」に基づいており「実際の数値」ではありません。市場がROI(投資収益率)計算を本格的に始めた場合、バリュエーションが再構築されるリスクは無視できません。
40%の企業でAIによるコスト削減が10%未満、予想と現実のギャップが顕著
Bainが今年4月に実施したこの調査は、経営層が「不安を感じるべき」現実を明らかにしました:AIによるコスト削減効果を測定できた企業の中で、最も多いグループ(40%)が実現したコスト削減率は10%以下でした。しかも、これらの企業はAI技術への投資額が、しばしばその削減幅をはるかに上回っています。
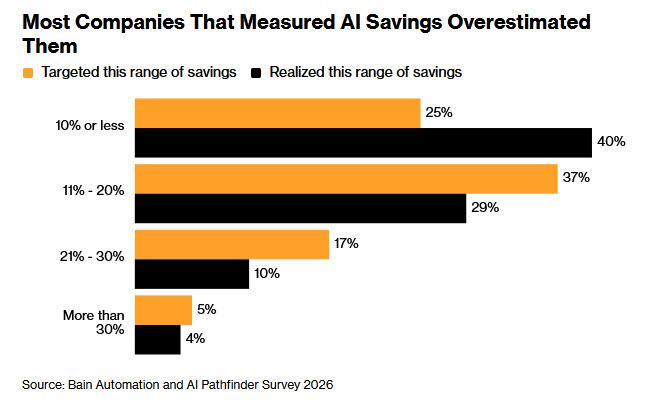
Bainはレポート内で、これら期待外れの結果は「経営陣に不安を抱かせるべきだ」と指摘しています——なぜなら多くの経営者が「予想されるコスト削減」を理由にAI予算の増加を承認しているからです。問題の核心は:実際に可視化できるコスト削減効果はごくわずかだという点です。
これはAIのパフォーマンスが期待に届かない初めての証拠ではありません。MIT(マサチューセッツ工科大学)が昨年発表した研究でも、企業のAIパイロットプロジェクトの95%が失敗に終わっていることが示されています。主な原因は「ツールが学習できない、統合効果が悪い、または実際のワークフローに合わない」ことにあります。
「循環的な賭け」:まだ実現していない利益を次投資の根拠にする
Bainレポートの中で最も憂慮すべき発見は、企業のAI投資意思決定ロジックの根本的な欠陥です:44%の大企業が、前回のAI投資から生じた「節約」を次回投資の資金根拠にしている——しかし、その節約はまだ実現していません。
Bainは明確に警告しています:「前回の投資が約束を果たせなかった場合、実際に使える節約プールは想定よりはるかに小さい。そして現行ラウンドの投資ビジネスロジックは、実数値ではなく予測値ベースで規模を決めている。」
レポートはさらに、「過去のリターンで次回の資金調達を自転車操業的に賄う」やり方は、表向きは厳格なファイナンシャルディシプリンに見えても、「実質的には構造的欠陥のある循環的な賭け」であると指摘しています。Bainの最終結論は簡潔かつ耳の痛いものです:「技術は実現されたが、価値は到来していない。」
データのジレンマ:数百億ドル規模のデータモダナイゼーション投資もAIの「データ飢餓」は解消できず
Bainレポートは、AIプロジェクトのパフォーマンス不振の主因についても指摘していますが、その理由は驚くほど基本的です:多くの企業は自社データを確実に取得できていません。
「データモダナイゼーションへの世界的投資は10年にわたり、総額で数千億ドルにのぼっているにもかかわらず、AIプロジェクトの最大の障害は、企業が安定的に自社データにアクセスできないことです」とBainはレポートで記しています。
注目すべきは、調査で発見された意外な現象です:コスト削減目標を達成した企業の方が、データ構造やアクセス性の障害に直面した割合が、未達成企業よりも高い——ただし、予算不足や優先順位の競合など組織的課題はむしろ少ないと報告しています。
これに対し、Bainの処方は次の通りです:企業は全てのデータを整理しきってからAIモデルに投入する必要はなく、まずは既存の利用可能なデータから始め、AIの力を借りてその他のデータの構造化経路を整理すべきだとしています。
Gartnerの警告:4割超のAgentic AIプロジェクトは2027年前に頓挫
Bainレポートと呼応する形で、Gartner(ガートナー)も同時期の調査を発表しました。Gartnerは、40%以上のAgentic AIプロジェクトが2027年末までに中止されるとの予測を示し、その理由にはコスト増加、ビジネス価値の不明確化、リスク管理機構の欠如があると述べています。
GartnerのシニアアナリストディレクターであるAnushree Verma氏は「現在、Agentic AIプロジェクトの大半は初期実験またはPoC(概念実証)段階にあり、主に市場のハイプに牽引されている。誤用も多く、企業は大規模なAIエージェント導入の現実的なコストや複雑さを見過ごしやすいので、プロジェクトは本番導入で行き詰まる」と指摘します。
Gartnerは、Agentic AIの活用は明確な価値や定量的なROIが見込めるシナリオに厳しく限定すべきと提言し、またAIエージェントを既存システムに統合する技術的難易度は極めて高く、既存ワークフローを乱し高コスト改修を招きやすい点を強調しています。さらにVerma氏は「Agentic AIで本当の価値を引き出すには、企業全体の生産性向上に集中すべきであり、個人作業レベルの支援強化にとどめてはならない」としています。
Bainレポートが最終的に出した結論は、業界にとって耳の痛いものでした:1兆ドル超の資本をのみ込んだこの技術ブームの中で、実際に有効なROI分析を行った企業はほとんど存在しません。
「自動化の実際リターン——予想リターンではなく——を再投資ロジックの検証に使わない企業は、リスク管理ではなくリスクの上乗せをしている」。Bainはレポートでこう警告しています。
現在のAI関連企業の高バリュエーションは、実証済みパフォーマンスではなく将来収益への楽観的見積りに多くが基づいています——これはBainが批判した企業AI投資決定の論理とまったく同様です:バリュエーションは「予測値」に依存し、「実数値」では評価されていません。
Tokenコストの高騰を受け、企業は徐々にエージェントAIの「大きな約束」から目覚め、導入に慎重になり始めています。

これこそが、OpenAIやAnthropicなどが、短期的な収益爆発を恒久的な成長として市場にアピールしつつ、市場が本格的に実際のROIを検証し始める前に上場完了を急ぐ理由なのです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


