
AIは「チップインフレ」を引き起こしている!「特権的な購入者」が生産能力を独占し、「弱い購入者」は残りを奪い合う、そして最終的に費用を負担するのはすべての人

AIが奪っているのはGPUだけでなく、ますます多くのDRAM、HBM、NANDも含まれています。ストレージチップは、安価な標準部品から優先的に割り当てられる希少なリソースへと変化しています。
6月2日、追風取引所の情報によると、モルガン・スタンレーのグローバルテクノロジーチームはレポートで、今回のストレージ価格上昇を“chipflation”(チップインフレ)と呼んでいます。これは単一のチップ不足ではなく、AIがDRAM、HBM、NAND、エンタープライズSSDなどのストレージリソースの価格を再定義している現象です。
アナリストのDylan Liuらによれば、「急増するメモリ価格と供給不足は業種を超えたリスクとなっており、AIがデジタル経済における重要な投入資源の価格を見直している」と述べています。
ここで重要なのは「AIサーバーが高価になった」という点ではなく、ストレージチップが長年価格下落を続けた部品から、クラウド企業、PC、スマートフォン、自動車、産業機器が争奪するボトルネックに転じていることです。
この変化には2つの結果があります。1つは価格設定方法の変化です。大口顧客は長期契約、前払い、戦略的コミットメントで生産能力を確保し、市場はスポット価格のみで清算されなくなりました。
2つ目は割り当て順序の変化です。AI、クラウド、サーバーが優先して調達でき、従来型の家電、産業、自動車顧客はより高価格、長納期、弱い交渉力に直面します。
「供給断絶」は単なる在庫切れではなく、より正確には割り当て不足を意味します。弱い購入者も一部を買えるかもしれませんが、価格は高く、仕様は低く、リリースは遅れます。最終的なコストはテック企業だけでなく、ハードウェア価格、クラウドサービス料金、企業のIT予算や利益率へと波及します。
これは普通の半導体上昇サイクルではない、AIがストレージを配給品に変えた
過去数十年、ストレージチップは容量増強・価格低下が基本のストーリーでした。
1957年から2020年まで、DRAMのGBあたり価格は約5年ごとに1桁低下。2010年以降、ムーアの法則での価格下落は続きますが速度は鈍化。AIインフラの拡大で、そのトレンドが突然反転しました。
過去1年でストレージ価格は6倍超上昇。これは在庫サイクルで見られる緩やかな上昇ではなく、需要サイドが急拡大し、供給側が即応できないことが原因です。
理由は単純です:ファブは蛇口のように簡単にデータを増やせません。
新しいストレージ生産能力は、工場建設・設備導入・プロセス認証・顧客認定・歩留まり上昇などを経て、最終的にHBMやサーバー用DRAM、あるいはPC・スマホ用DRAMにどれだけ割り当てるか決めなければなりません。研究によると、実生産能力から本格供給への切替には約2年規模かかります。
一方AI顧客の需要は即時です。
大規模クラウド企業の設備投資は上方修正が続きます。2027年hyperscaler設備投資は1兆ドルを超える可能性があり、2024年以降で累計2兆ドルに達する見通し。2026年のクラウド設備投資コンセンサス成長率も64%から75%に上方修正。
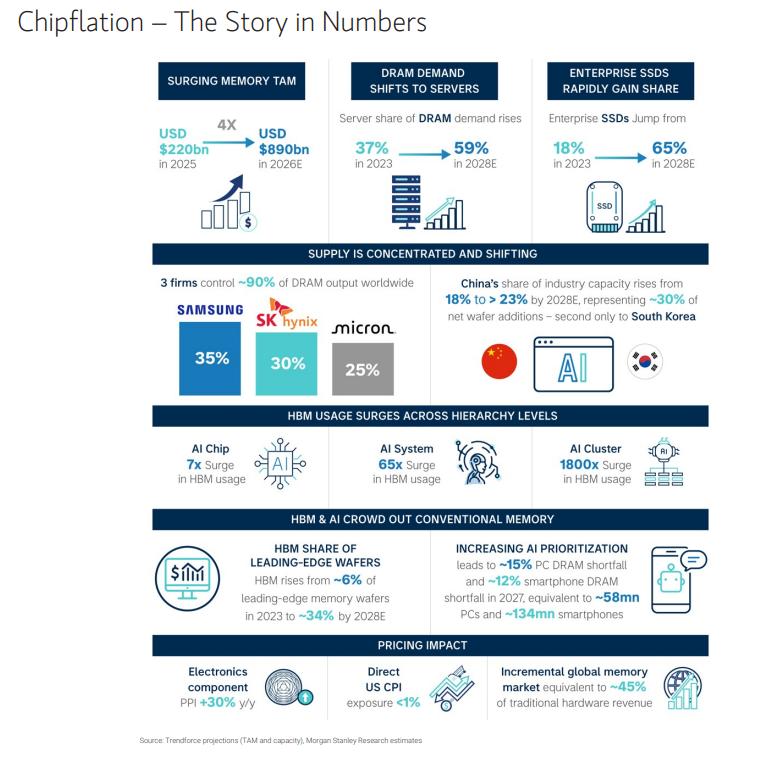
「特権バイヤー」が先に確保、伝統的な顧客は残り物争奪
ストレージチップは以前はコモディティとして、価格はサイクルと連動し、買い手は安い時に在庫を補充し、高値時は購買を減らせました。
今回のサイクルはそれとは異なります。AIインフラ建設計画がストレージ供給と直結し、クラウド企業は価格だけでなく調達可否も懸念します。
このため、長期契約がコアツールとなっています。
Samsungは四半期や年間契約から3〜5年契約への切替を検討し、SK Hynixは中長期供給コミットメントの需要増加を言及。Micronは5年の戦略顧客契約を発表し、SanDiskは財務保証を伴う複数年協業、KIOXIAはhyperscale顧客との長期供給契約をFY28〜29まで延長しています。
こうして2層市場が形成されます。
第1層はAIとクラウド顧客。これらは規模大・ロードマップ明確・前払いも可能・長期注文も可能です。
第2層は長期契約を持たない顧客。AI顧客に取られた残りの供給プールと直面し、その量は小さく価格は高くなります。
サプライヤーにもこの方式にメリットあります。HBM、サーバー用DRAM、エンタープライズSSDは利益率が高く、顧客も安定。一方、PC・スマホ・家電など一般消費向けは需要弾力性が高いため、値上げし過ぎると需要が減ります。
HBMはAIの必需品、従来型DRAMを圧迫する要因
HBMは高帯域幅メモリで、AIアクセラレータの隣にスタックされ、大規模モデルの学習・推論に高速データパスを提供します。HBMがなければAIチップの計算能力は十分発揮できません。
しかしHBMは「DRAMをちょっと多く作ればいい」というものではありません。
先端DRAMウェハの生産能力を使うほか、3D積層・TSV・先端パッケージ・テスト・顧客認定が必要です。HBMの生産1単位あたりが消費するウェハ資源は、通常DRAMよりはるかに大きいのです。
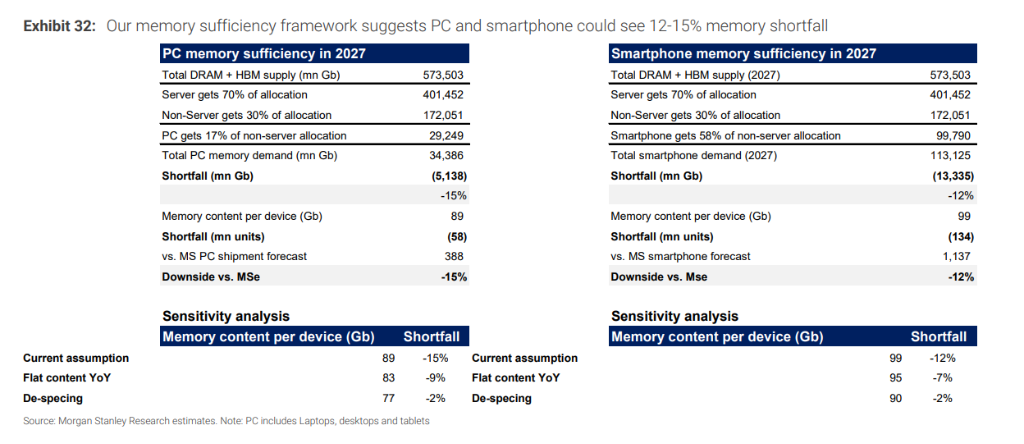
モデルによれば、HBMと従来DRAMのウェハ生産ペナルティは2021〜2024年で約3.0倍、2028年には約4.3倍に拡大。同じ先端ウェハならHBMを生産すれば通常DRAMの供給が圧縮されます。
AIシステムでのHBM需要も急増中です。
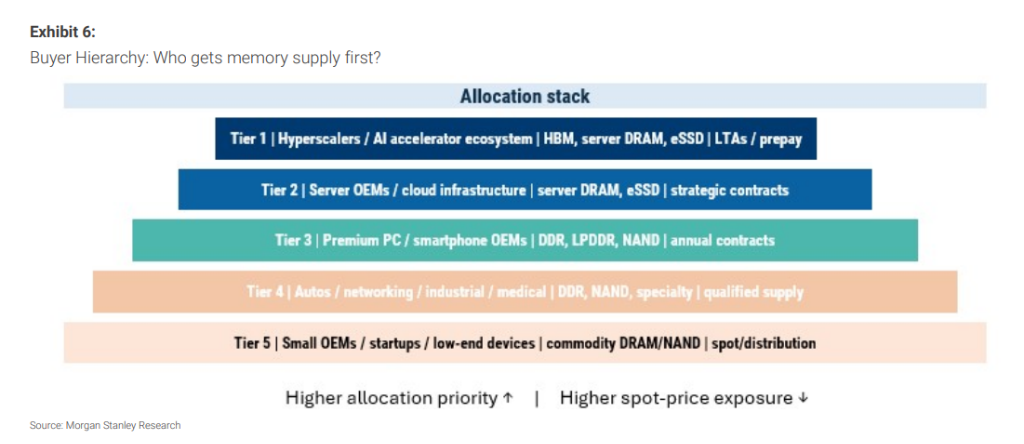
チップベースで見ると、A100 GPU1個で約40GBのHBM、Rubin GPUは288GBまで増加(約7.2倍)。
システム単位では、8-GPU A100サーバーで約320GB HBM、Rubin NVL72ラック型では20.7TB(約65倍)。
クラスタ単位では、2020年の256基A100 GPU学習クラスタは約10TB HBM、2026年先端クラスタでは20万基で約18PB(1800倍)になる可能性も。
結果、先端DRAMウェハに占めるHBMの割合は2023年の約6%から2028年の約34%まで上昇。この能力がAIに固定されると、PC・スマホ・一般サーバーの従来DRAMの供給は減ります。
PC・スマホは十分なメモリを得られない:2027年5800万台PCと1.3億台スマホは製造不能の可能性
2027年のストレージ供給見積は非常に直感的です。
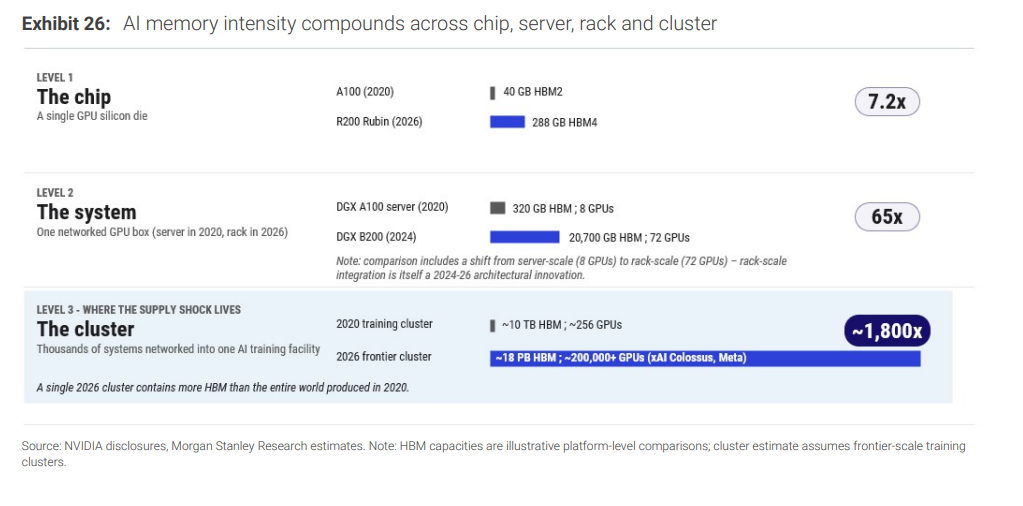
DRAM+HBMの総供給は573,503百万Gb。サーバーが70%、非サーバー用途が30%となるシナリオ。
非サーバー供給のうちPC向けは17%、スマートフォン向けは58%の割り当て。
この仮定だとPCの入手できるストレージは29,249百万Gb、需要34,386百万Gbに対し5,138百万Gb不足(約15%)。台数換算で約5800万台、モルガン・スタンレー予測のPC出荷388百万台の15%分です。
スマートフォンはさらに大きく、供給約99,790百万Gbに対し需要113,125百万Gb、13,335百万Gb不足(約12%)。台数換算で約1.34億台、スマホ出荷予測1,137百万台の12%分となります。
絶対的な「製造不能」ではありません。
メーカーの対策はスペックダウン。
PCのメモリ容量を1台当たり89Gbから77Gbへ下げれば不足は15%から2%へ。スマホも99Gb→90Gbなら2%に縮小。
ただし、当然代償もあります。消費者が手にできる機器のメモリは少なくなり、製品のグレードアップも鈍化。市場の調整は「販売台数を減らす」または「1台のメモリ容量を減らす」の2方向で進み、両者の折衷となるでしょう。
コストはサプライチェーンに留まらず、ハードウェア価格と粗利率に直撃
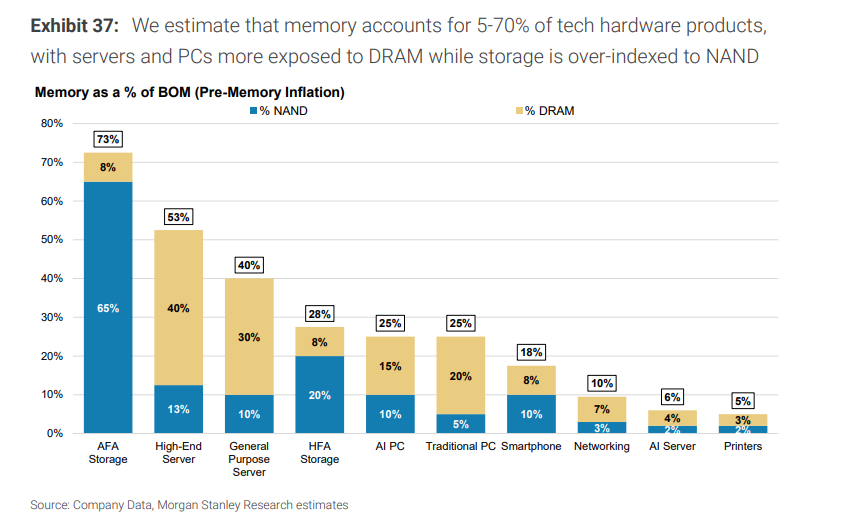
ストレージコストのハードウェアBOMに占める比率は大きく異なります。
試算では、ストレージがテクノロジー系ハードBOMに占める割合は5%〜70%。ハイエンドサーバー、オールフラッシュストレージ、従来サーバー、PCなどはDRAMやNANDにより敏感。プリンタや一部のネット機器は相対的に低いです。
ただ、総量は十分に巨大です。
直近3ヶ月で、2026年世界ストレージ市場の収益見通しは5200億ドルから8900億ドルに上方修正(+71%)。2025年の2200億ドル市場規模に対し、2026年は前年比で6000億ドル増加する見込み。
この6000億ドルは購入者負担となり、設備投資や販売原価で転嫁されます。
分野別で見ると、追加ストレージコストが一番大きいのはサーバー(約2460億ドル)、続いてスマートフォン1750億ドル、PC 1320億ドル、外付ストレージ130億ドル。
ハードウェアメーカーが粗利率を維持する場合、「同構成」での値上げ幅はスマホ約34%、PC約67%、サーバー約83%、ストレージアレイ約114%にもなります。
ただ、最終製品価格がこの通りになるとは限りません。現実には、企業は一部値上げ、一部利益圧縮、一部スペックダウン、一部製品供給遅延などで吸収します。
しかし、すでに企業の発言にも影響が出ています。Fractal Gaming Groupは、「AIとデータセンター投資が生産能力を消費市場からシフトさせ、DRAMとNANDの価格を押し上げ、”メモリは今やコンピュータ全体コストの極めて大きな割合を占め、ときにCPUを上回ることもある”」と述べています。
CPIへの影響は限定的だが、PPI・クラウド料金・IT予算への波及が大きい
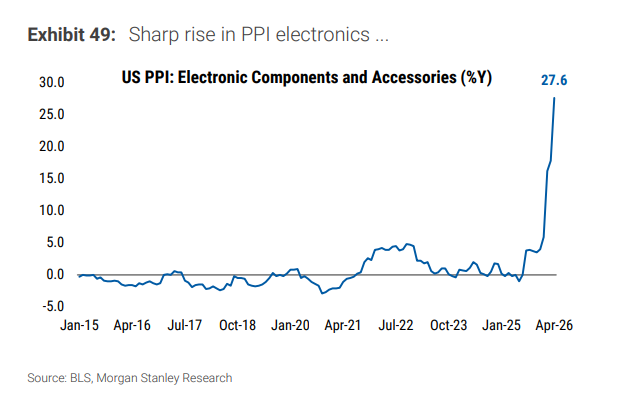
マクロデータ的には、最初に影響が現れるのはPPIであり、CPIではありません。
米国PPIの「電子部品・付属品」項目は前年比27.6%上昇し、上流のコスト急騰を示します。
一方、CPIへの転嫁は限定的です。ストレージ関連商品のCPIバスケットでの重みが低く、家電は品質調整もあるため、メーカーもまず利益圧縮で吸収します。
試算では、PC・スマホが米国全体CPIに与える影響は0.08%、テレビ・家電・ゲーム機等を含めても0.10%程度。
従って、CPIだけでは問題規模を過小評価する可能性があります。
本当に敏感なのは企業の粗利率、クラウドサービス料金、設備投資、技術導入のペースです。企業がAWS、Azure、GCP等を使っても「メモリ値上げ」とは直接見えませんが、クラウド企業がAIサーバーとストレージ調達コストを価格、割引、インスタンスタイプや予算制約などを通じて転嫁します。
そして「最終的には全員が間接的に負担する」ことになります。一般消費者が直接DRAMを購入しなくとも、経済活動の多くはストレージチップに依存するようになっています。
政策で緩和は可能だが、短期供給不足の解消は困難
政策ツールは補助金、税控除、調達保証、許認可迅速化、設備承認協調、戦略備蓄など多様です。
問題はこうしたツールの即効性が低いことです。
新ファブ・先進パッケージ・テスト施設・熟練人材の供給などすべて時間がかかり、政策が即時着手されても短期価格下落は困難です。
米国の政策重点も「価格抑制」ではなく、HBMと先端DRAMはAI戦略リソースと認識されつつあるため、サプライチェーンのレジリエンスや地政学的リスクへの対応が重視され、安易な制限緩和による短期的低価格は追求されない見込みです。
ボトルネックは先端装置の入手性で、特にEUV輸出規制がカギ。HBMの世界供給はSamsung・SK Hynix・Micronの3社に集中し、中国HBMは短期緩和材料として折り込まれていません。
マーケットは明確に「上流が価格支配力、下流が粗利圧迫」を織込み済み
今回の「チップインフレ」の最も直接的な市場インプリケーションは、利益プールが上流に集中することです。
DRAMメーカーは三星(Samsung)、SK海力士(SK Hynix)、美光(Micron)、NAND系はSanDisk、KIOXIA、HDDはSeagateやWestern Digital、装置チェーンはASML、Applied Materials、KLAなど。これらは供給ボトルネックに近く、価格・利益率・受注の可視性も高い。
圧力は下流に集中します。
家電、PC、ローエンドスマホ、小型ハードウェアOEM、組込機器、教育用低価格端末などは価格交渉力が弱く、需要も価格で簡単に減少します。ハイエンドサーバー・クラウド基盤はストレージコストは高いものの、需要は堅調で価格転嫁や資本化が比較的容易です。
年初以降の市場動向もこの分化を反映。世界の家電株は平均1%下落である一方、ストレージメーカー株はほぼ300%上昇、EPS見通しは年内で333%上方修正されています。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


