
S&P500が過去最高値を更新する中、AIの計算能力コストが密かに強気相場の基盤を揺るがしている

米国株式市場の記録的な上昇は、市場が過小評価している構造的な脅威に直面しています——人工知能(AI)演算能力コストの急騰が、超大規模クラウド事業者の収益力を侵食し、巨額AI投資が十分な需要で支えられるかについて市場に深刻な疑念を投げかけています。
データセンターコストの増加ペースはすでに収益成長を大きく上回っています。Microsoftは、2026年の設備投資額のうち250億ドルを部品価格の上昇に起因するとしており、MetaのCEO Mark Zuckerbergも年央に支出レンジを引き上げた際、同様の懸念を表明しました。今年の7,000億ドル超のAIインフラ建設では、増大する投入コストがますます大きな割合を占めています。
楽観的なAIストーリーは、S&P500指数が度々史上最高値を更新した主因でした。しかし、需要見通しが不透明となり、フリーキャッシュフローが持続的に縮小する中、この論理の基盤が揺らいでいます。
Nomura Equitiesのデータによると、10銘柄が今年のS&P500指数の安値から約20%の上昇幅のうち69%を牽引し、Goldman Sachsの試算ではAI関連投資が2026年の指数全体の1株当たり利益成長の約40%に寄与しているとしています。仮にAIの勢いが陰ると、市場は収益の裏付けがない空白地帯に直面します。
メモリコストの急騰、演算拡張が価格ボトルネックに
AIインフラコスト上昇の中心的な圧力点はメモリです。SemiAnalysisのデータによれば、超大規模クラウド企業の設備投資に占めるメモリの割合は2023年の8%から3分の1近くまで急増しており、その背景には世代ごとにGPUのDRAM需要が持続的に増加し、コスト曲線が一段と急勾配になっていることが挙げられます。
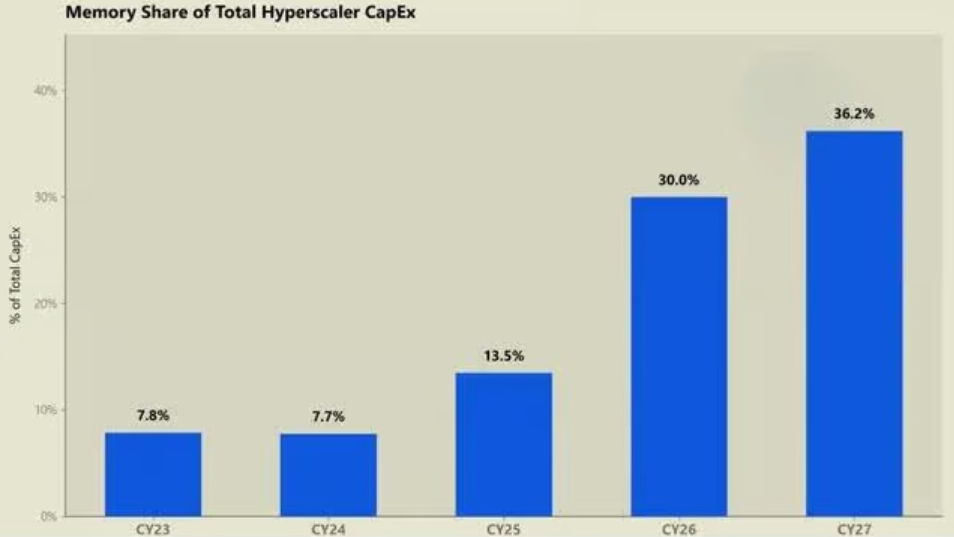
需給バランスの崩れにより、メモリチップ価格は大幅上昇しています。Micronは、旺盛なメモリチップ需要により、顧客の一部は必要供給量の50%しか確保できないと指摘。この状況により、同社はDRAM価格を約60%、NAND価格を約70%引き上げることができました。
電力供給不足は拡張ボトルネックをさらに深刻化させています。RBC Researchによれば、電力網接続の認可には現在約55ヵ月を要する一方、データセンターの建設サイクルは約2年程度です。Microsoftは2026年に向け、既に800億ドル相当のAzure受注が未履行となっていますが、その主因はGPUが電力接続を待つ間、遊休状態となっているためです。電力供給会社PJMは、データセンター需要増により容量電力価格は2年で10倍超に跳ね上がったとしています。
フリーキャッシュフロー枯渇、超大規模企業は借入拡大へ
設備投資の急膨張は、超大規模クラウド企業の財務余力を圧迫しています。Pimcoの試算では、今後2年の設備投資はこれら企業の営業キャッシュフローの94%を吸収すると見込まれ、フリーキャッシュフローは大幅に縮小しています。
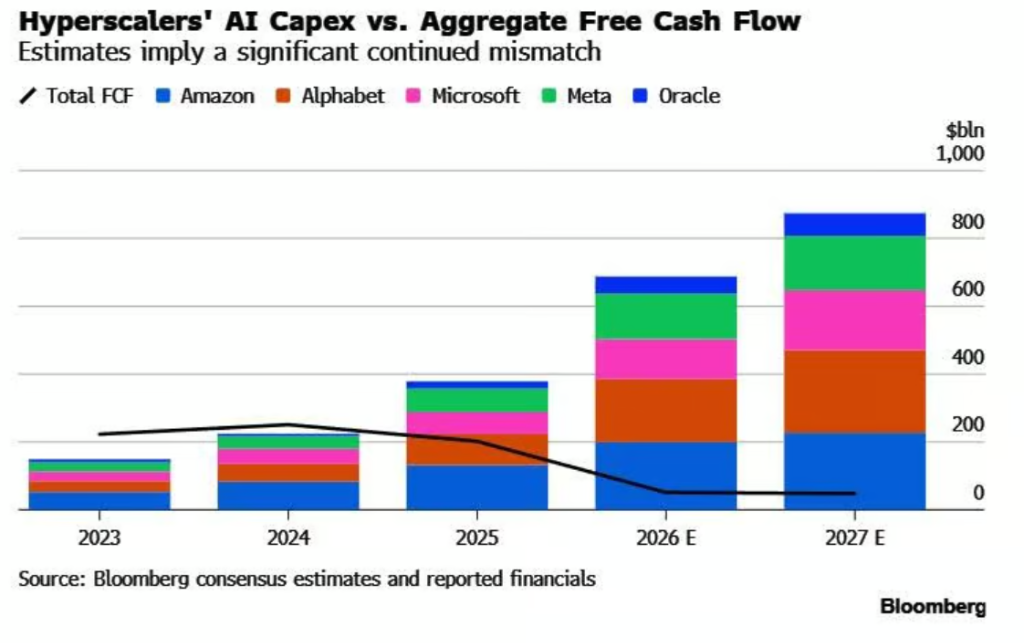
この変化は、こうした企業の市場リスク属性を根本的に変えました。かつては株式買戻しの安定した供給源だった超大規模企業も、今や支出資金調達のために信用市場に依存するようになっています。これは金融環境の引き締めを意味するだけでなく、現在の株式バリュエーション倍率がこうしたリスク変化を十分に織り込んでいないことを示しています。
現時点では、強力なクラウドおよびAI収益成長がこれらの圧力をある程度覆い隠していますが、このカバーが持続可能かどうかは、需要側が供給拡大のペースに追いつくかどうかにかかっています。
AI需要見通しに不透明感、収益化ギャップは埋まらず
市場の「AI需要は無限」とする仮定には、ますます多くの疑問が投げかけられています。Gartnerは、2027年末までに40%超の知能型AIプロジェクトがコスト上昇、投資回収の不明確、リスク管理の不十分さを理由に中止されると予測。S&P Globalの調査では、昨年10月までの12ヵ月間に、42%の企業が生産投入前にAIプロジェクトの大半を放棄したと報告されています。
収益化のギャップも警戒すべき水準です。Bainの試算では、現状のデータセンター建設規模を回収するには2030年までに年間2兆ドルの収益が必要ですが、ChatGPT登場から3年経ってもAI収益規模は200億ドル程度にとどまります。加えてForresterは、企業のAI支出計画の4分の1が2027年まで先送りされ、かつ3分の1未満の企業しかAI投資を利益改善に直結できていないと予想します。
また、OpenAIやAnthropicなどAIプラットフォームはIPO圧力に直面しており、これによりコストを下回る価格でユーザー獲得を進める戦略を段階的に放棄し、収益重視にシフトせざるを得なくなる見込みです。つまり、現状のAI演算消費の一定割合は今後消失する可能性があります。
バリュエーションは高止まり、許容余地はごく限定的
現在の市場バリュエーションでは、利益面でのサプライズをほぼ許容できません。S&P500指数のPERは約21倍の先行利益で、長期平均を上回っています。Allianzの調査によれば、AIセクター全体のバリュエーションはEV/EBITDAベースで約25倍に達し、2000年インターネットバブルピーク時のテレコムセクターの水準を上回っています。
このバリュエーション環境下で、利益下方修正はバリュエーション圧縮を通じて増幅される効果をもたらします。いわゆる「Magnificent Seven」を例にすれば、1株利益が10%下方修正され、さらにPERの引き下げが重なれば、指数全体に顕著な重しとなります。
このリスクの引き金に構造的不況は必要なく、たった一社の主要クラウド大手が需要低迷を理由に2027年設備投資ガイダンスを下方修正しただけでも、現行のAIトレードロジックは瞬時に崩壊しかねません。
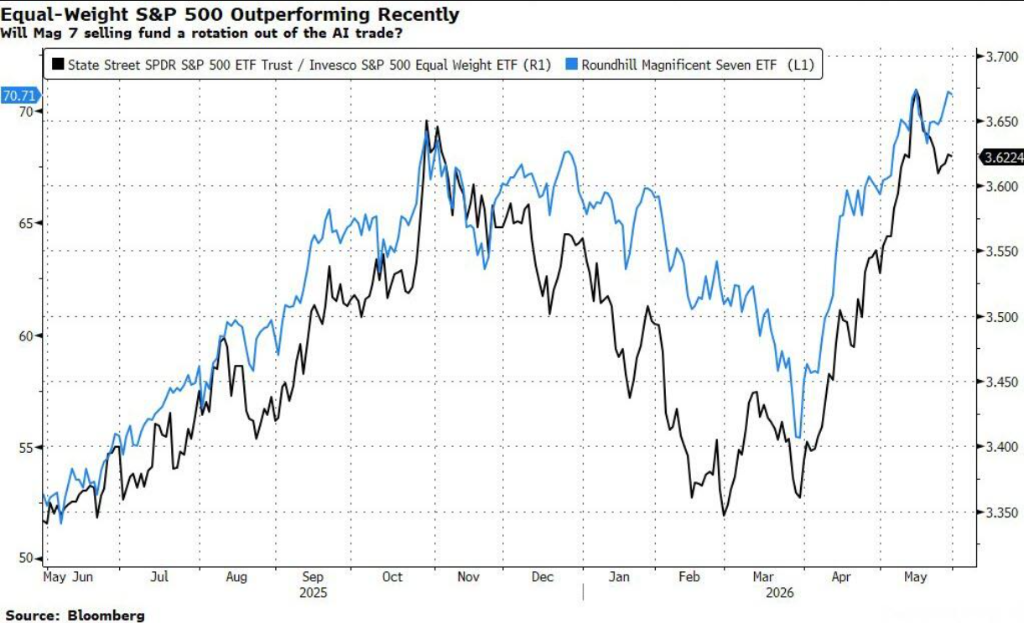
注目すべきは、市場内部ですでにリーダー株のローテーションの兆候が見られ、等ウエイトS&P500指数が最近では時価総額ウエイト指数を上回っている点です。しかし、AIの勢いが他セクターの利益増分に先立って萎んでしまえば、指数自体が利益下支えを欠くリスクにさらされます。この見通しは、株式リターンの早期ヘッジの必要性を強調させるものとなっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが2030年の経済予測を発表:経済は急速に成長するが、労働者の賃金は低下

野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

暗号資産価格
もっと見る


