
日本財務大臣、円相場の介入にいつでも備えると警告

日本の財政当局が再び強硬なシグナルを発しました。財務大臣の片山皋月は火曜日、当局は為替について必要に応じて適切な措置を取る準備が常にあると述べました。これは日本が記録的な規模の外国為替介入データを公表した直後のことです。
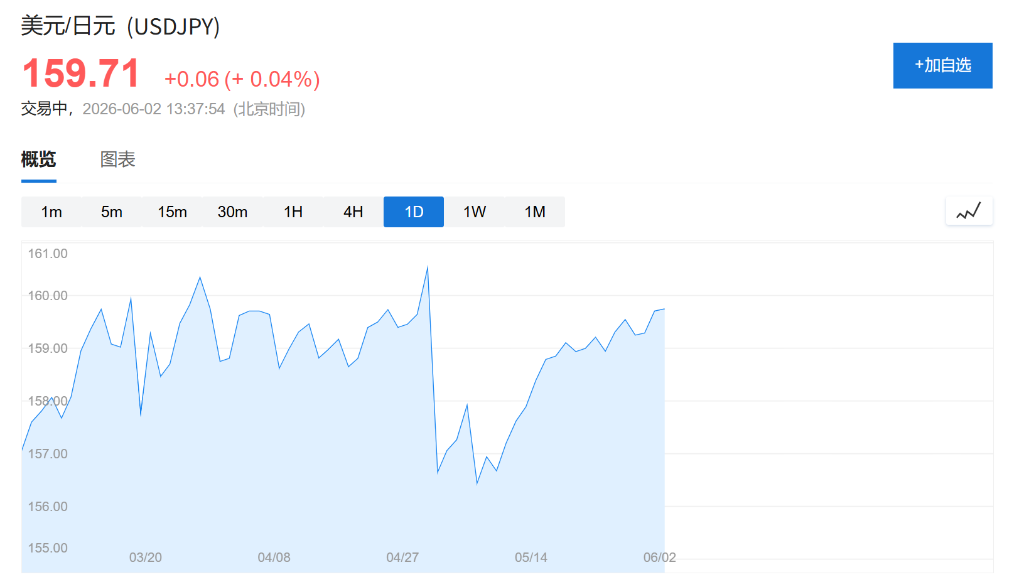
片山皋月は記者会見で、「石油やその他のスポット市場の変動は非常に激しく、市場のボラティリティも依然として高い水準にあります」と述べました。さらに、為替問題について「私たちは常に適切な行動を取る用意がある立場を維持しています」と強調しました。また、財務省の担当官が為替動向について米財務省の同僚と緊密に連絡を取っているとも付け加えました。市場はこの発言に慎重に反応し、火曜日の東京午前の取引で円は対ドルで159.66付近で取引されました。
先週金曜日、日本の財務省が発表した月次介入データによると、当局は4月28日から5月27日の期間に11.73兆円(約735億ドル)を投じて円を買い、単月での介入規模としては過去最大を記録しました。しかし、介入による多くの成果はすでに市場に吸収されており、円は介入後に一時155付近まで上昇した後、徐々に反落を続けています。
記録的介入:かつてない規模、その効果には疑問
財務省のデータによれば、今回の介入は円が対ドルで160.72まで下落した状況下で行われました。Bloombergの報道によると、ある関係者は日本政府が4月30日に介入を実施したと述べ、以降数取引日にも円買い介入が行われたという市場の憶測がありますが、当局は日々の詳細なオペレーション内容までは公開していません。
今回の記録的な規模の介入には市場で賛否が分かれています。支持者は、介入が過度な変動を抑制する効果があったとし、批判者は市場のセンチメントを変えるには至らず、一方向の介入には限界があると指摘しています。結果として、円は介入後一時155付近まで反発しましたが、その上昇幅は徐々に削られ、現在では160近辺まで再び下落しています。
実際に資金を投入する前に片山皋月は投機筋に対し何度も強い警告を発してきましたが、頻繁な発言によって口頭での介入の効果はある程度削がれています。彼女が初めて「大胆な行動」という表現を用いたのは昨年12月中旬で、当時の円ドル相場は約157でした。「大胆な行動を取る自由裁量がある」という表現は、一般に当局が市場介入に踏み切る最終警告として受け止められています。
片山皋月は火曜日、これについて「一般論として、当局が高い警戒状態にある時には定型的な表現があります。現状はこの表現を使う条件に引き続き合致しており、軽々しく表現を変えると市場に誤ったシグナルを送る可能性があります」と説明しました。この発言は、当局が現行の言語フレームワークを維持し、けん制効果を保持しようとしていることを示しています。
資金源は今後判明へ、外貨準備高データは来週公表
財務省は来週、5月末時点の外貨準備高の詳細データを公表する予定であり、市場はそこから今回の介入資金の調達方法についての手がかりを得ることができます。過去の慣例によれば、日本は2022年以降の全ての介入で一部の米国債券を売却することで資金を調達してきました。今年4月末時点で、日本の外貨準備資産規模は1兆1700億ドルとなっています。
来週発表される準備高の変動幅は、投資家が当局の「弾薬」消費度や今後の介入能力を評価する重要な指標となります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
暗号資産価格
もっと見る


