
米株が9週連続上昇した背景:個人投資家が離れず、株式買い戻しが止まらず、CTAが継続的に買い入れる

S&P500指数は9週連続で上昇し、5月の累計上昇率は5%に達し、このままいけば10週連続となる可能性もある――これは1985年以来最長の連続上昇記録となる。
地政学的な緊張、プライベートクレジットリスク、AIによる労働市場への影響など数多くの懸念がある中で、米国株式市場は依然として史上最高値を更新し続けている。その原動力は一体どこから来ているのか?
Goldman Sachsによる最新の市場資金フローとポジション分析は答えを示している。機関投資家の全体的な活動度は比較的穏やかであり、本当に市場を支えているのは、個人投資家の継続的な買い、企業の積極的な自社株買い、そしてCTA(商品取引アドバイザー)の緩やかな買い増しという三つの力だ。Goldman Sachsのデータによると、これら三種の買い手はバリュエーションや集中度の問題をほとんど考慮せず、市場に安定的な支えをもたらしている。
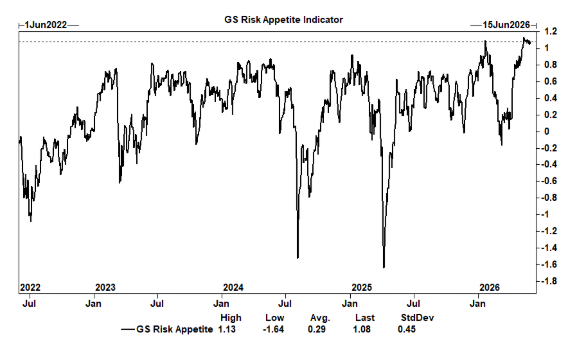
同時に、Goldman Sachsのリスク選好指数は過去最高水準の1.13に上昇し、ボラティリティ恐怖指数は過去最低水準近くまで下落した。市場のセンチメントは極端な高揚には至っていないが、ロング志向の強さは異例な水準となっている。
ヘッジファンド:レバレッジは過去最高水準、しかし主要な推進力ではない
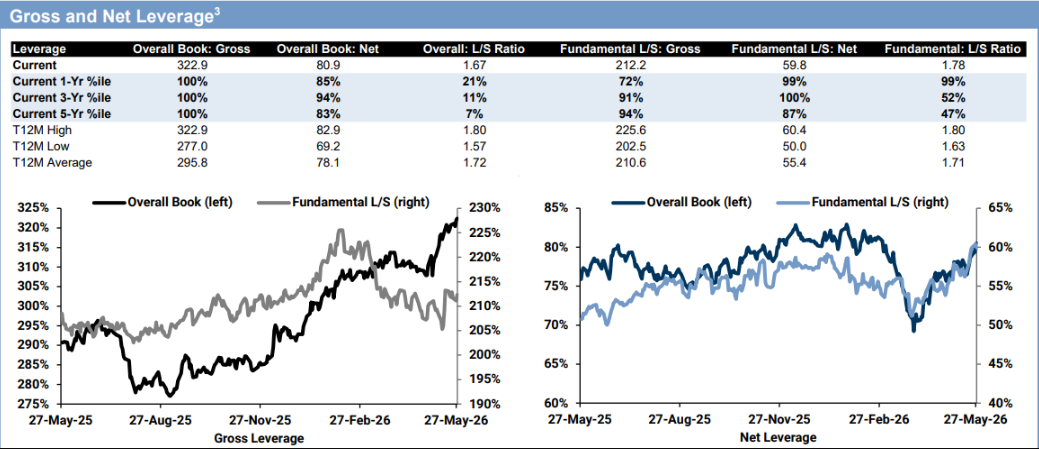
Goldman Sachsのプライムブローカーによると、ヘッジファンド全体の帳簿の総レバレッジ比率は2.1ポイント上昇し322.9%となり、過去5年で最高に達した。ネットレバレッジ比率も80.9%へ上昇し、過去1年の第85パーセンタイルに位置する。ファンダメンタルズ・ロングショート戦略ファンドのネットレバレッジ比率は59.8%に達し、過去1年の第99パーセンタイルとなった。
トレードの方向をみると、グローバル株式のネット買付規模は過去1年で+0.7標準偏差に達し、ほぼ全てロングの増加によるものであった。北米と新興市場アジアが最大のネット買付地域であり、金融、生活必需品以外消費、ヘルスケアが最も多く買われたセクターだった。一方、情報技術、生活必需品、通信サービスはネット売り越しとなった。
注目すべきは、情報技術セクターで1か月ぶり最大の総ポジション削減が発生し、主にロングの売却によるものであったが、同セクターの総ポジションとネットポジションの帳簿比率は依然として5年高水準で推移している。ヨーロッパではリスク選好フローが5週連続で流入しているが、全体としてはネット売り越しであり、新規ショートの方がロング売却を1.5:1で上回っている。
ヘッジファンドのレバレッジは高水準だが、機関レベルでの全体的な活動度は市場の動きほど活発ではなく、マーケット推進の主な力は他にあることを意味している。
個人投資家:根強い参加、センチメントは中立寄り
Goldman Sachsは個人投資家の資金流入を「relentlessly positive」(極めて前向きな偏り)と定義し、先週末はやや参加度が下がったものの、全体的な買い志向は依然として変わっていないとした。
センチメント指標によると、5月27日までの週、米国個人投資家協会(AAII)の調査で強気割合が3.9ポイント上昇し35.6%、弱気割合は1.7ポイント下がり41.9%、中立割合は22.6%まで低下した。歴史的平均(強気37.5%、弱気31%、中立31.5%)と比較すると、現在の弱気割合は依然として明らかに高く、センチメント全体は中立ゾーンにある。
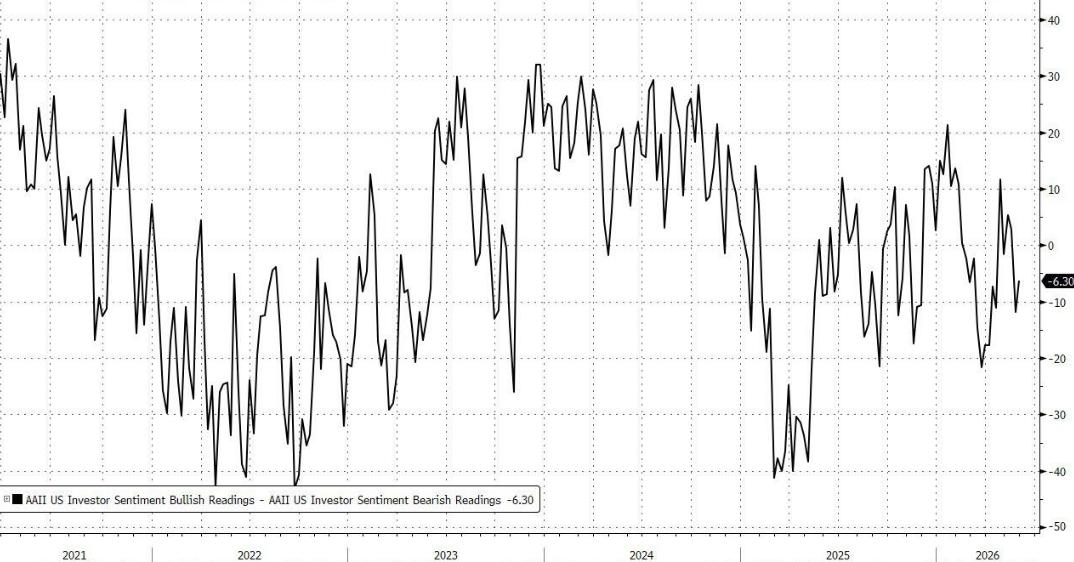
CNN Fear & Greed指数の最新読み取り値は59/100で、前週の58とほぼ変わらず、引き続き「強欲」領域にある。Goldman Sachsの米国株式センチメント指標も今週は若干低下し+0.2となり、中立を維持している。
この組み合わせは、個人投資家が非合理的な高揚状態ではないが、買い行動は継続的かつ安定しており、市場における重要な下支えを構成していることを意味している。
企業の自社株買い:フル稼働、テックと金融が先導
米国の自社株買い実行デスクのデータによると、2026年5月29日までの週、公開市場での自社株買いの実行モメンタムは継続しており、出来高は2025年初来平均の1.9倍、2024年同時期の2.0倍であり、テクノロジー、金融、生活必需品以外消費セクターに集中している。
北米地域の今週のIPOおよび増資規模は94億5千万ドル、年初来合計で2255億4千万ドルとなり、供給サイドの圧力は限定的である。
Goldman Sachsの自社株買いデスクは同時に、Q2サイレント期間(6月中旬開始見込み)を前に、企業が10b5-1計画への移行を加速させていることを指摘している。これによりサイレントウィンドウ期間中の実行の連続性が確保される。現時点での自主的な公開市場注文は全体の約40%を占めている。サイレント期間中は通常、デスクの出来高が約30%減少する。つまり今後数週間で、市場に対する自社株買いの支えは短期的に弱まる可能性がある。
CTA:緩やかな買い、重要なトリガーレベルに要注目
Goldman Sachsのモデルによれば、過去1週間でCTAは世界株式を緩やかに買い増し、現在世界株式のロングポジションは約930億ドル、過去1年の第62.3パーセンタイルにある。
今後を展望すると、モデルではCTAは5日・1か月のいずれの期間でも緩やかに買い増すことが予測されている。具体的には、相場が横ばいの場合、来週のネット買いは55億3千万ドルと予想され、相場上昇の場合は72億5千万ドルのネット買い、下落の場合のみ2億6千万ドルのネット売りと推計されている。
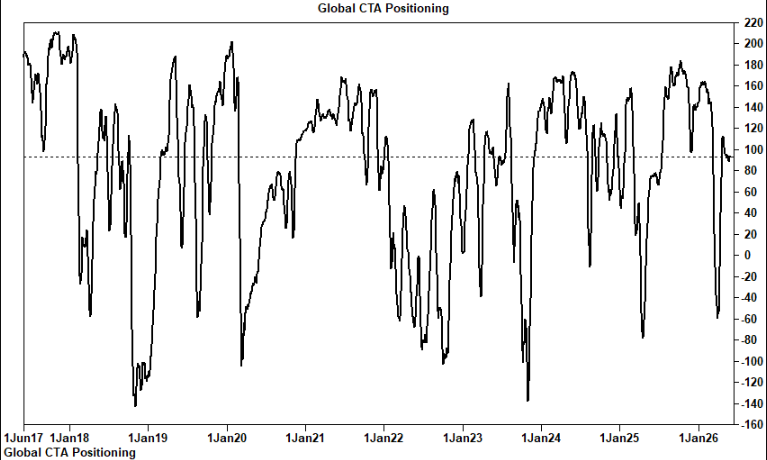
1か月スパンでみると、下落シナリオの場合の潜在的な売り規模は1004億ドルと大幅に増加し、CTAストラテジーの非対称リスクが示されている。即ち、トレンドに沿っている間は買いが緩やかだが、トレンド転換時には売り圧力が非常に高まる。
Goldman Sachsが示すS&P500の重要なトリガーポイントは:短期7232ポイント、中期6965ポイント、長期6564ポイントであり、投資家はこれらの水準に注意を払う必要がある。
マーケットメイカーとリスク指標:緩衝材は存在するが、万全ではない
マーケットメイカーGammaは現在プラス(約40億ドル超)で、市場に追加の「急騰」バッファーを提供している。プラスのGammaは、市場下落時にメイカーが買い、上昇時に売る傾向を示し、ボラティリティの抑制につながる。
しかし、データによるとマーケットが一方向へ4%動くとGammaが強くマイナスとなり、その際メイカーのヘッジ行動はむしろ市場の変動を拡大させることが示唆されている。
よりマクロなリスク選好の観点では、Goldman Sachsリスク選好指数は1.13に達し、記録上最高水準となった。同時にボラティリティ恐怖指数は1.38まで低下し、過去最低水準に近づいた。数週間前の9超という水準から大幅に低下している。S&P500のインプライドコリレーションも歴史的最低値付近まで下がっており、市場が個別銘柄の分散化に極端な楽観期待を持っていることが反映されている。
懸念の壁は依然存在、データウィンドウが間もなくオープン
様々な支えが市場を下支えしているものの、Goldman Sachsは投資家に「懸念の壁」や激しいファクター変動への対応を引き続き求めている。
直近注目されるマクロ・ミクロのデータウィンドウとしては、ISM製造業・サービス業指数、JOLTS求人件数、雇用統計、消費関連およびTMTセクターの決算などが挙げられる。
ファンド全般では、5月27日までの週の世界株式ファンドはネットフローが小幅マイナス(-70億ドル、前週は+20億ドル)に転じ、米国株ファンドの需要は維持されつつも、欧州、日本、本土中国の株式ファンドはすべてネット流出となった。機関投資家は5月26日までの週、S&P先物を小幅ネット売却したが、非ディーラーのネットロング規模は依然として2500億ドル超と歴史的高水準にある。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
暗号資産価格
もっと見る


