
AIエージェントがCPU戦争を引き起こす:NVIDIAが参入、Intelが敗退、AMDが半分を獲得する可能性

CPU市場の再編成が、AIエージェントの波によって加速しております。
昨日、NVIDIAのジェンスン・フアンは台北GTCカンファレンスでVera CPUの量産開始を正式に発表しました。同社は以前から、今年のCPU事業の収益見通しがほぼ200億ドルに達することを示していました。フアンは「AIエージェント時代において、CPUはGPUのパフォーマンスを制約するボトルネックとなっている」と述べました。
このCPU市場の争奪戦について、追風交易台によれば、Barclaysの最新半導体業界レポートは市場構造と各社の勝算を体系的に整理しました。同社は、これは再評価されつつある1000億ドル規模の市場であり、AMDが最大の勝者、Intelが最大の敗者、NVIDIAが最も危険な新規参入者と位置づけています。
CPUは人気商品へ、2030年の市場は誰もが予想する以上の規模へ
過去数年、半導体市場の焦点は常にGPUにありました。しかし過去6か月間でAIアプリケーションの動きは密かに変化し始めています――モデルのトレーニングから、推論やエージェントAI(Agentic AI)へとシフトしています。
この変化はCPUへの需要を直接押し上げています。その理由は単純です:GPUは大規模な行列計算が得意ですが、AIエージェントではタスクの実行、ツールの呼び出し、サブエージェントのトラフィックのルーティング、タスクの進捗追跡などが求められます。これらはすべてCPUの役割です。GPUが「計算」を担い、CPUが「制御」を担います。
ARM社は「ARM Everywhere」イベントでデータを提示しました:現状1GW規模のAIデータセンターで約3000万個のCPUコアが必要ですが、将来的にはそれが1億2000万個まで増加します。1CPUあたり136コアと換算すると、1GWデータセンターにはおよそ22.1万個のCPUが必要となります。NVIDIAのCEOフアンの推計によると、1GWあたりRubin GPUが約30万個必要であり、これによって新しいCPUとGPUの比率は約1:1.4となります――かつてのGPU主導時代と比較してCPUの地位は大きく向上しています。
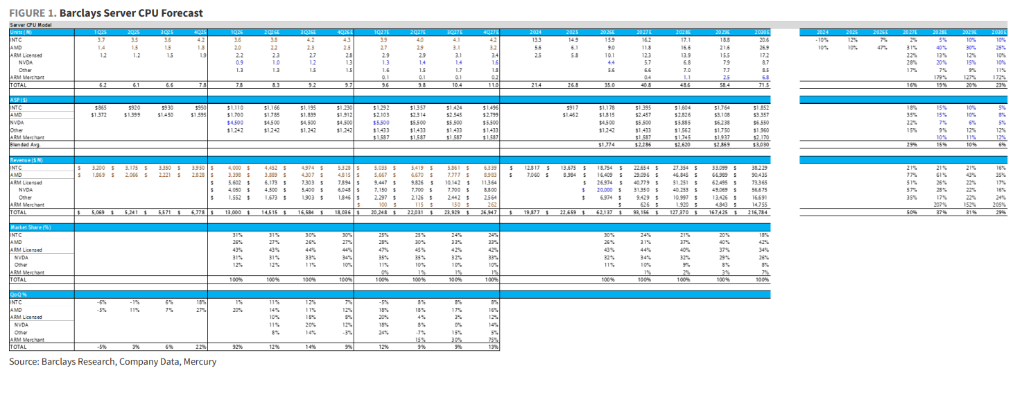
各社によるCPU市場規模の予測も急上昇しています:
-
NVIDIA:2026年に自社CPU需要が200億ドル、2030年には業界全体のTAMが2000億ドルに到達と予測
-
ARM:2030年のAGI向けCPU市場が1000億ドルを超えると予測
-
AMD:サーバー向けCPU市場の予測を2030年1200億ドルへ上方修正、同社のシェアは50%超と見込む
アナリストはMercuryの業界データおよび各企業のボトムアップ予測を総合し、さらに積極的な見解を示しています:2030年のCPU市場規模はほぼ2000億ドルに到達し、AMD自身が出した1200億ドルの予測をも上回ると分析されています。レポートは「この6か月間で市場予想が倍増しており、市場の変化速度がいかに速いかが分かる」と指摘しています。
NVIDIA:最も危険な新変数、その価格戦略は不透明
NVIDIAのCPU事業への意欲はもはや秘密ではありません。以前、同社CFOのColette Kressは決算説明会でVera CPUについて「これまで踏み入れなかった2000億ドルの潜在市場を切り開いた。CPU事業は既に今年で200億ドル規模の収益見通しがある」と述べ、Veraが「NVIDIAを世界屈指のCPUサプライヤーに押し上げている」と語りました。
フアンはGTCでさらに明言しました。「AIエージェント時代、CPUはGPUパフォーマンスのボトルネックだ」。Vera CPUはSQL演算でx86競合比3倍、データ処理で6倍、Pythonやコード解析などAI利用頻度の高いツールでは全体性能が約1.8倍です。AnthropicやOpenAIはすでに初期採用顧客となっています。
この200億ドルの意味は?アナリストはNVIDIAのCPU売上のほとんどはNVLシステム(NVIDIAのラックレベルスーパーコンピューティングシステム)に組み込まれており、独立したASP(平均販売価格)の算出データがありません。200億ドルから逆算するとNVIDIAのCPU ASPは同業他社よりはるかに高い。もし同業他社並みASPで計算すればAMDの市場シェアは50%目標にさらに近づくと述べています。
NVIDIAの参入によって変わるのはシェアだけでなく、市場全体の配分ロジックです。アナリストによると、歴史的にはGPU2個に対しCPU1個ですが、現在ではこの比率は1:1に接近しています。NVIDIAは256個CPUを搭載した独立CPUラックもリリースしており、AnthropicとOpenAIが初期顧客です。
注目すべきは、NVIDIAのCPU収益はBarclaysのモデルでは「NVLラック収益内に内包」とされ、独立してカウントされていません。つまり市場がNVIDIAのCPU規模を完全に評価しきれていない可能性があります。
AMD:最大の勝者、目標株価は一気に33%上昇
アナリストは、AMDがこのCPU競争で「十分に価格に織り込まれていない」恩恵を受けると考えています。すなわち市場はその潜在力を完全に評価しきれていないということです。
AMDの強みは複数要素が重なっています:
プロダクト面では、AMDのVeniceとVeranoシリーズが2nmプロセスに最速で移行し、パフォーマンスリードは更に拡大見込みです。Chipletアーキテクチャは高い柔軟性を持ち、ベースコア+IOに25%-30%のバリエーションを加え、用途に応じてカスタマイズ可能、全体設計サイクルを必要としません。AMDはすでにAIエージェント向けラックスタイルCPUシステムも出荷しています。
供給面では、AMDとTSMCの深い連携やChipletの交換性により、ファウンドリーキャパシティを柔軟に振り分けゲーム・クライアント事業をデータセンター向けに転用できます。経営陣は「供給量不足で上方修正できないというのは誤ったストーリー」と断言。AMDはさらに台湾エコシステムへ100億ドルを投資し、EFB(高架扇風ブリッジ)・パネルレベルパッケージの技術をASE、SPIL、PTIと連携しつつ封止需要の分散化も図っています。
市場構造では、AMDはサーバー向けCPU市場を3つに分解:20%は汎用エンタープライズ向け(低コア数)、30%-35%はヘッドノード向け(高クロック単一スレッド)、残り45%-50%はAIエージェント向け高コア数CPUで、独立ラックやデータセンターで単独運用の可能性もあります。AMDはこれらすべての分野をカバーします。
アナリストはAMDの2027年CPU収益が約290億ドルになると予測しています。CPU事業だけで2030年には1株あたり約19ドルの利益をもたらし、同社のEPSは2倍以上に拡大する計算です。
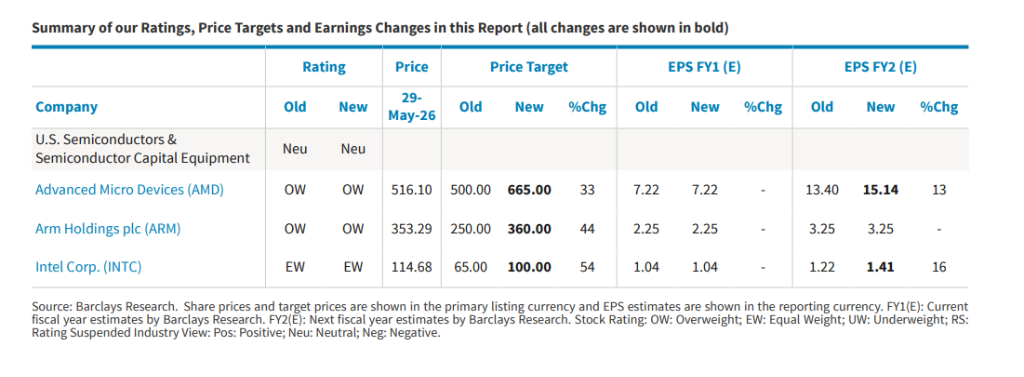
この見通しを受け、アナリストはAMDの目標株価を従来の500ドルから665ドルへ引き上げ。2027年EPS15.14ドルに対し44倍のPER(これまでは37倍、13.40ドル)に相当。レーティングは「アウトパフォーム」を維持しています。
Intel:受け身の展開、目標株価は引き上げも論理に疑問
一方で、Intelの立場は極めて受け身です。
アナリストはIntelのレーティングをイコールウェイトで維持し、目標株価を65ドルから100ドルへ引き上げています(主にASPの上昇によるバリュエーション修正、シェア改善ではありません)。同社への評価は明快です:「コア市場シェアの流出が続き、収益性と利益は構造的に抑制されている。製造リーダーの地位奪還には証拠がない。」
2030年CPU市場のEPS貢献予想では、Intelが約1.5ドル、AMDは約19ドル、ARMは約7ドル――その差は一目瞭然です。
Intelの問題は1つのプロダクトサイクルで解決できるものではありません。x86アーキテクチャのAIエージェントワークロードへの効率の低さ、製造プロセスの遅れ、そしてAMDとNVIDIAという両巨頭にシェアを奪われる構造的ジレンマが、速やかな逆転を難しくしています。
ARM:ロイヤリティ収入は安定も、上昇余地は限定的
ARMの論理は比較的シンプルです:誰がCPUを作っても、ARMアーキテクチャならARMはロイヤリティ収入を得ます。NVIDIA VeraはARMアーキテクチャを用いており、AMDの一部製品もARMへ移行しつつあります。
アナリストはARMの2030年CPU事業による1株利益は約7ドルと予想し、目標株価を250ドルから360ドルに上方修正、2027年EPS3.13ドルに対し115倍の評価(以前は80倍)になっています。レーティングは「アウトパフォーム」を維持。
バリュエーション上昇の論拠は、CPU市場拡大でARMのロイヤリティ収入の上限が大幅に引き上げられるという点。もっとも、ARM自身は市場シェア争いの直接的な参加者ではなく、恩恵の受け方はより安定的です。
この戦いで、まだ十分に市場評価されていないのは誰か?
Barclaysの結論は、AMDのCPUの上昇余地が3社の中で最も市場に十分織り込まれていないとしています。
理由は3つ:1、NVIDIAのCPU収益はすでに市場のNVLシステム評価に一定程度内包されていること;2、ARMの高いバリュエーションは楽観的期待が反映済みであること;3、AMDのCPUシェア拡大・プロセス技術リード・供給柔軟性が現時点で株価に十分反映されていないこと。
AIエージェントが引き金となったCPU市場の再構築は、半導体業界の競争構造を急激に変えています。かつてはIntelとAMDの2強時代だった市場にNVIDIAが参入し、しかも市場規模自体がこれまで例をみないスピードで拡大しています。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
暗号資産価格
もっと見る


