
切り捨て平均インフレ率:利下げの切り札となるか

Morning FX
先週木曜日、米国経済分析局(BEA)は4月のPCEデータを発表し、PCEおよびコアPCEの前年比はそれぞれ3.8%と3.3%となり、いずれも2023年以降で最高水準となりました。原油価格の上昇がインフレを即座に押し上げ、FRBが最も重視するコアPCEは3ヶ月連続で上昇しています。
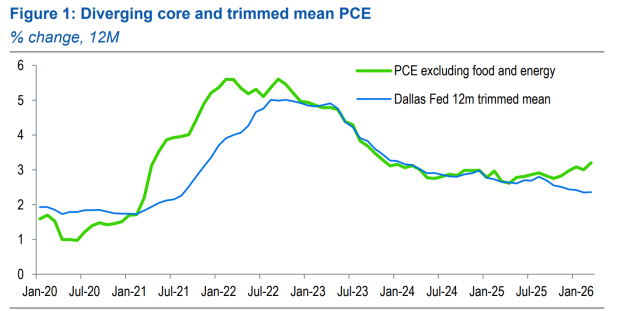
図:トリム平均PCEとコアPCEの乖離
しかし、ダラス連邦準備銀行が発表した4月のトリム平均PCE(trimmed-mean PCE)は、3月よりも若干低下し、2.35%となりました。ウォルシュは以前からトリム平均PCEの強固な支持者であり、公聴会でもコアPCEの代替としての主張を強調しています。両者の動きはまったく逆ですが、これは利下げの理由となるのでしょうか?
一、なぜトリム平均PCEは逆に低下したのか
ウォルシュが推奨するトリム平均PCEは、ダラス連邦準備銀行のエコノミストによって策定されており、異常な変動要素の影響を排除することを目的としています。具体的にはPCEの細分項目の前月比増加率を低い順から高い順に並べ、上位31%および下位24%を排除した後、再加重して計算します。この方法は戦争、関税などの外的ショックを「ノイズ」として排除するものです。
なぜこのような非対称な排除基準を採用するのでしょうか?以前の低インフレ期には、下位分位項目の価格下落幅が上位分位項目の価格上昇幅を大きく上回っていました。上位分位項目を多めに除外することで、トリム後のPCEの変動がより滑らかになります。
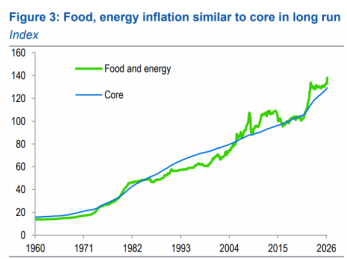
図:エネルギーは全体インフレに無視できない影響を与える
しかし現在の原油高の時期には、上位分位項目の上昇幅が下位分位項目の下落幅を上回っています。今回のインフレの分布は右肩上がりの偏りを示し、従来の統計方法を適用すると、トリム平均の数値を直接押し下げ、潜在的なインフレ見通しを人為的に低く見積もることになります。
二、ウォルシュがFRBに新基準を提案するのは困難
ウォルシュがトリム平均PCEを新基準として重視する理由は、その変動の滑らかさにあり、金融政策の安定的な見通しに役立ち、短期的なデータドリブンからの脱却を図れる
しかしパンデミック後、インフレは明らかに右肩上がりの偏分布を示し、多くの商品が値上がりしています。そのためトリム平均インフレは将来の価格変動に対する感度が大幅に低下しています。たとえば2022年のエネルギーインフレ期は、原油や天然ガス価格の急騰がコア商品へと波及し、極端な項目が効果的な予測情報を伝達しました。
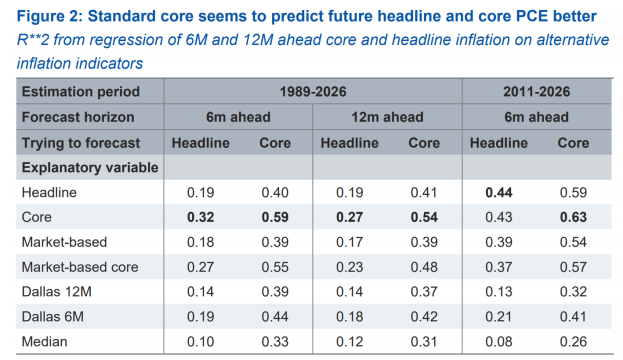
図:トリム平均PCEの予測能力は低い
スタンダードチャータードの試算によると、トリム平均PCEは従来の指標よりも将来のインフレ予測力が低いです。その重み付けで除外される55%の項目には、エネルギー、医療、教育、保険など消費者支出に大きく関わる要素が含まれています。
したがってウォルシュは従来の視点からではFRBに新たなインフレ指標導入を説得するのは困難です。物価分布が右肩上がりの偏りを示す時期には、トリム平均の参考性は大きく低下します。
三、まとめ
(1)トリム平均インフレとコアPCEは逆の動きを示しており、コアPCEは3年ぶりの高水準となる一方で、トリム平均は異常なほど安定しており、全く異なる政策路線を指し示しています。
(2)算出方法およびインフレ分布の偏りから見ても、トリム平均PCEのインフレ予測有効性は低下しており、ウォルシュがFRBの利下げを説得するには十分な理由とは言えません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
野村が警告:米株指数は「深刻なゆがみ」、10銘柄がS&Pの7割の上昇を牽引、ディーゼルが新たな衝撃をもたらすことに注意
McElligottは、S&P500が「幻覚的な繁栄」に陥っていると考えており、構成銘柄の85%がすでに調整(そのうち1/6は半値以下)していると指摘しています。さらに危険なのは、現在の市場の相関性が非常に低く、これは歴史的には2007年の金融危機直前と2018年の「ボラティリティ・アポカリプス」でのみ見られた現象です。市場は2つの大きなリスクに直面しています。1つ目はOpenAIの収益が予想の3割にとどまり、AIストーリーの根幹を揺るがしていること。2つ目は構造的な精製不足により「ディーゼルスプレッド=金利のボラティリティ」となり、見えない爆弾となっていることです。

10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
暗号資産価格
もっと見る


