
「銅の関税」取引が復活、世界の銅市場で再び「アメリカへの争奪輸送」ブーム

銅市場は昨年のシナリオを再現しています。
5月27日、ブルームバーグの報道によると、Trump政権による銅輸入関税の見通しが再び高まる中、世界中の銅取引業者は再度在庫に注目し、金属をアメリカへと急いで輸送しています。3000億ドル規模のこの市場を揺るがせた“関税裁定取引”が力強く復活しています。
ニューヨーク商品取引所(Comex)の銅先物近月契約価格は、ロンドン金属取引所(LME)の現物価格と比較して1トンあたり500ドル以上高く、これは昨年秋以来初めてこの水準を突破しています。裁定取引の機会が縮小して停滞していたアメリカへの銅輸入貿易は、スプレッドの再拡大により急速に回復しています。複数の業界幹部によれば、アメリカの銅輸入量は近い将来、月間15万~20万トンという過去最高水準にまで反発する可能性があります。
今回の急送ブームは銅価格を押し上げるだけでなく、世界の他市場の供給も圧迫しています。ロンドンの銅先物価格は水曜日に一時1トン当たり13,746ドルに達し、過去1年間で約43%上昇し、今年1月末には1トン当たり14,500ドル以上の史上最高値も記録しました。
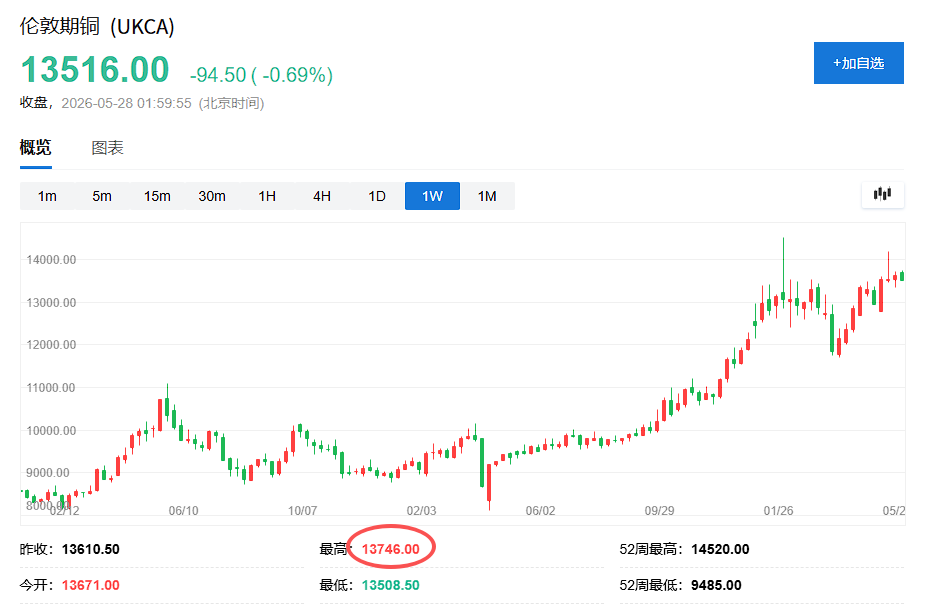
(ロンドン銅週間チャート)
同時に、アメリカ商務省は6月30日までに銅市場の最新評価レポートを提出する必要があり、2027年1月から適用される可能性のある関税導入へ向けた準備が行われています。このタイムラインが市場のコアな取引ロジックとなっています。
スプレッド再拡大、裁定取引の窓口が再登場
ComexとLMEの間のスプレッドが、今回の“急送”取引の中枢エンジンです。
過去数週間で、Comex近月契約のLME現物に対するプレミアムは1トンあたり500ドルを超え、これは昨年秋以来初めてのことです。以前はComex価格が弱化したことでアメリカ向けの裁定取引の幅が縮小し、銅輸入は一時的に明らかに低下していました。しかし、スプレッドが再び拡大する中、業者は全ての調達可能な銅をアメリカ市場に向けて動かし始めています。
Glencore傘下の大手商社・トークグループ(Trafigura Group)産業金属アナリシス責任者Henry Vanは次のように述べています:
「既視感があります。今、私たちは昨年と同じ状況にいます――全ての銅がアメリカに向かっています。近い将来、輸入量が月間20万トンに戻るのは、十分想像可能です。」
トークは先週、LME倉庫から数億ドル相当の銅を引き出しました。報道によると、事情に詳しい関係者は、これはComexのプレミアム獲得を狙ったものだとしています。この倉庫引き出し規模はLMEで2013年以来最大となります。
関税への期待が核心的なドライバー
Comex銅価格がLMEを上回っている背景には、銅のファンダメンタルズに対する投資家の楽観と、Trump政権の関税政策への強い期待感が共存しています。
アメリカ商務省は6月30日までにTrumpへ銅市場評価レポートを提出しなければならず、この報告は2027年1月からの銅輸入関税導入への道筋となる可能性があります。商務省はこれまでに精錬銅に15%の関税を提案しています。このスケジュールが市場の重要なアンカーとなっています――たとえ関税がまだ正式に導入されていないとしても、将来の課税期待だけでアメリカへの銅流入が持続する十分な動機となります。
ロンドン拠点のArion Investment Management Ltd.マネージングディレクターGerardo Tarricone氏は述べています:
「今後も銅がアメリカへ流入し続ける動きが続くでしょう。これにより銅のストーリーはさらに注目されるでしょう。」
一旦Trumpが精錬銅に課税すると決定した場合、その影響はアメリカ国内にとどまらないと業者は指摘します。大量の銅がアメリカに流入することでLMEの利用可能な供給が圧迫され、もし関税が来年初めから発効となれば、今年第3四半期から第4四半期にかけて強い急送インセンティブが生まれ、その際LME在庫は急激な減少を見せる可能性があります。
世界の銅市場はさらにタイトに
関税取引の復活に加え、銅市場自体のファンダメンタルズも好材料が共鳴する状況となっています。
ブルームバーグの報道によると、銅価格は水曜日、ロンドンで1トン13,746ドルに達し、過去1年間で約43%上昇しています。AIブームによる電力インフラ需要がComex投資家のロングポジションを2020年12月以来の最高レベルに押し上げています。価格上昇で一度市場から離れた中国の買い手も、春節休暇以降市場に戻り、さらに需要を下支えしています。
供給側へのプレッシャーも無視できません。アメリカ以外の銅市場ではすでに供給不足が顕著です。Mercuria Energy GroupのチーフメタルエコノミストNicholas Snowdon氏は次のように述べています:
「この供給不足への注目はLMEに移っていくはずです。これは時間の問題です。もし関税が来年初頭から導入されれば、LMEの在庫は3~4四半期にかけて非常に強い減少を示すでしょう。」
しかしながら、強い裁定インセンティブがあるものの、銅をアメリカへ運ぶこと自体の難易度が上がっている点には注意が必要です。これはイラン戦争の影響が世界の貨物運送市場に波及しており、パナマ運河の混雑も加わっているためです。
そのため、南米産の銅をアメリカの主力港まで運ぶのに通常よりもかなり多くの時間が必要となり、輸送コストと期間が上昇し、スプレッドによる裁定利益の一部を相殺することとなって、“急送”のペースと規模には不確実性が生じています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
10年物米国債利回りが5.4%に迫る、AIブームでもS&P500の「見せかけの強さ」に懸念
S&P500は史上最高値を更新しましたが、構成銘柄のうち50日移動平均線を上回っているのはわずか30%で、1990年以来の市場最高値における市場の広がりとしては過去最悪の記録となっています。Russell2000は5週連続で下落し、ハイイールド債の利回りは15%まで急騰しています。ソシエテ・ジェネラルは、もし米国債利回りが6%に上昇し、原油価格が150ドルに達した場合には、来年S&P500が20%以上下落する可能性があると警告しています。さらに、すでに優良ファンドマネージャーの中にはAIからエネルギーへの完全なポートフォリオ転換を行っており、資金調達が枯渇すれば「ゲームオーバー」だと断言しています。
タンカー運賃が過去60年間で最高値を記録:アメリカから中国に石油を運ぶ費用はロケット打ち上げよりも高い!
1バレルの原油輸送費が41ドルに急騰し、原油価格のほぼ半分に迫っている。単回輸送費は一度、タンカー1隻を購入できるほどの額にまで上昇した。中東の危機がホルムズ海峡の輸送能力に構造的な不足を引き起こし、さらに船舶間の乗り換えによる転送周期の延長も重なり、VLCC(Very Large Crude Carrier)の運賃は年間平均920万ドルから7700万ドルへと急騰し、8倍以上の上昇となった。精製業者の利益は急速に侵食され、中古タンカーの平均価格が過去最高を記録し、新造船価格を珍しくも上回った。

下落には追従するが、上昇には追従しない!シルバーは苦境に陥っている
AIと太陽エネルギーの需要論理は引き続き実現されているにもかかわらず、価格は逆行して下落しています――米ドルの強さと実質金利の上昇というマクロ経済的要因がファンダメンタルズを完全に抑え込んでいます。投機資金は1週間で16億ドルを売り越し、今年最高値を記録しました。CTAの純ショートポジションも26億ドル逆転し、年内最高水準に達しました。しかし、Goldman Sachsのアナリストは、極端なショートポジション自体が反転の勢いを蓄積しており、非対称性が際立っていると指摘し、マクロの逆風が一時的に和らげば、報復的な反発が引き起こされやすいと述べています。前回同様の売り崩しの後、銀価格は6週間で15%上昇しました。
26.10.10 主線:AIインフラの需給が継続的に検証|光モジュール売り切れ・SpaceXスペクトル衝撃・チップ変動明確化・量子強化
暗号資産価格
もっと見る


