
ウォッシュがFRBを率いる:債券市場の中核的変化と投資への対応

汇通网5月19日報道—— ウォッシュが米連邦準備制度理事会(FRB)の議長に就任したことで、米国債の価格決定ロジックが再構築される。彼のインフレ指標改革、フォワードガイダンスの廃止、バランスシート縮小の加速などの施策は、債券市場の変動性を高め、期間プレミアムを押し上げ、イールドカーブをより急勾配にすることが予想される。投資家は短期デュレーション債券に注目し、長期デュレーションの金利リスクを厳格に管理すべきである。
ケビン・ウォッシュが正式にFRB議長に就任したことは、世界最大の経済体の金融政策フレームワークが大きく変革されることを意味する。
債券投資家にとって、このリーダーシップの交代はFRBの政策独立性の方向性だけでなく、インフレ測定・政策コミュニケーション・危機対応の三つの側面から債券価格決定ロジックを再構築し、資産配分のリスク/リターン構造に影響を与えるだろう。
政策独立性の論争:金利決定における潜在リスク
こうした懸念は杞憂ではない——金融政策が最終的に政府の支出計画や成長目標、貿易優先度に傾けば、債券投資家は不確実性に対する補償としてより高いリスクプレミアムを要求する可能性がある。
この予想はすでに市場に波及し始めており、米国債の期間プレミアム上昇、イールドカーブの急勾配化、ドル相場の変動性拡大といった連鎖反応につながり、長期債が最初にバリュエーション圧力を受けるだろう。
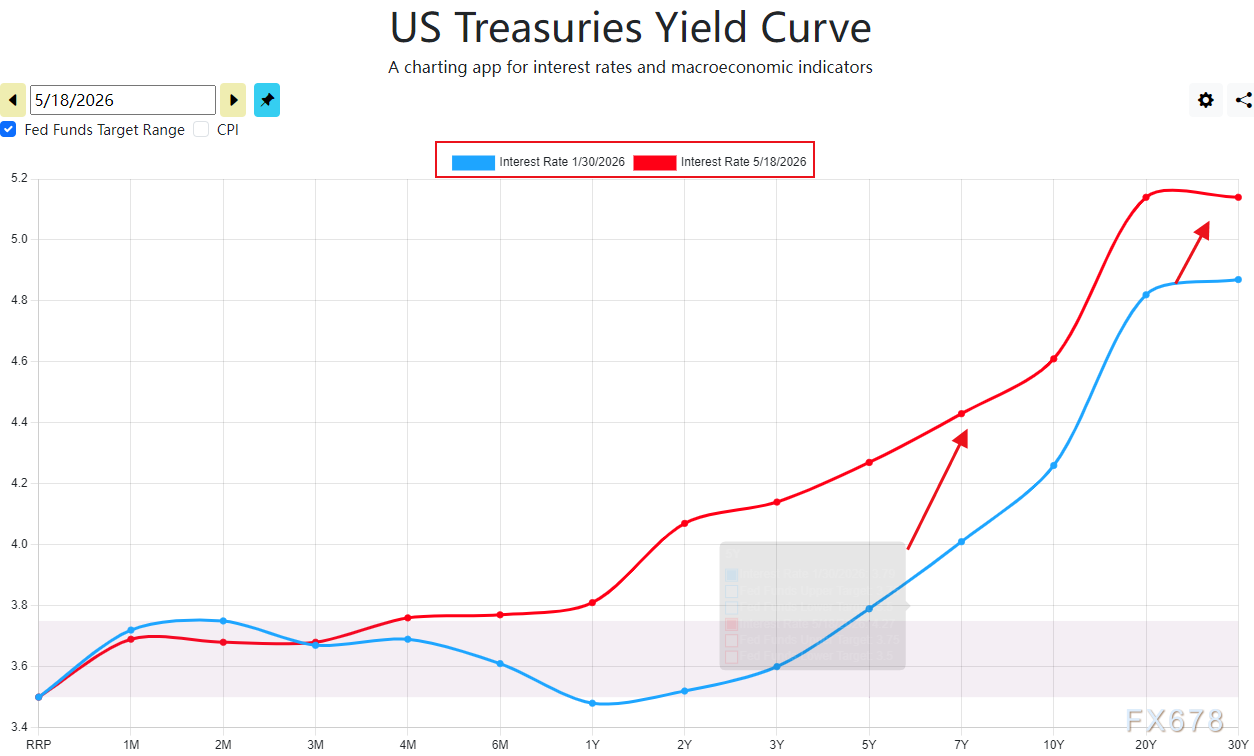
(米国債イールドカーブは年初以来一貫してスティープ化、出典:FRB)
インフレ指標の切替:利下げ期待と利上げリスクの二重ゲーム
ウォッシュのインフレ測定指標改革は、金利路線に影響するコア変数である。
彼は現行の個人消費支出(PCE)価格指数の廃止を計画しており、「トリム平均インフレ」または「中央値インフレ」指標の採用を検討している。
指標の特性だけを見ると、この切り替えはFRBがより低い金利水準を維持する可能性を示し、利下げに理論的根拠を与える。
しかし市場は大幅な利下げの波を安易に織り込むべきではない。
ウォッシュは同時に「平均インフレ目標制」の放棄を主張し、より厳格なインフレ管理フレームワークを実施する姿勢——インフレが2%の目標上限から乖離すればFRBは速やかに利上げに転じる傾向となる。
コミュニケーション機構の改革:市場変動の「アンプ」効果
ウォッシュのもう一つの核心的主張は「フォワードガイダンス」機構の廃止であり、2008年の金融危機以降FRBが「ドットチャート」などのツールによって金利パスを明確に伝達するコミュニケーションパターンに終止符を打つことである。
彼の見解では、この「過度なコミュニケーション」が政策の柔軟性を縛り、新たな経済データが政策変更を求める際の迅速な対応を妨げている。
この改革は債券市場の価格決定ロジックを大きく変えるだろう:FOMC金利決定の合間での政策パス不確実性が大幅に拡大し、2年以内の短期固定収入商品金利の変動性が大きく上昇する。
FRBのコミュニケーション頻度低下、表現の明確性が下がることで、各経済データの発表やFOMC会合ごとに重要な情報ノードとなり、市場の急変リスクが大幅に高まる。
バランスシート縮小と危機対応:債券市場の「セーフティネット」再構築
ウォッシュはFRBが現在保有する7兆ドルの米国債規模に明確な批判的態度を示しており、早期のバランスシート縮小を推進すべきだとし、量的緩和などの非伝統的政策手段に冷淡である。
これは、2008年以降債券市場が頼ってきた「中央銀行のセーフティネット」が実質的に弱体化することを意味し、市場が深刻な混乱に直面した際、FRBが流動性供給を行う意欲と規模は低下することになる。
長期的には、バランスシート縮小プロセスと銀行に国債保有増・準備預金縮小を要求する流動性規則の組み合わせにより、民間投資家はより長期・リスクエクスポージャーの大きい債券を引き受けざるを得なくなる。
この傾向は米国債の期間プレミアムを構造的に上昇させ、30年米国債利回りはすでに5.15%を突破、Barclaysのストラテジストは5.5%まで上昇する可能性を指摘(2004年以来の新高値)、イールドカーブの急勾配化は新たな市場常態となるだろう。
まとめとアセットアウトルック
投資家は金利リスクエクスポージャーを積極的に引き下げ、短期デュレーション債券に注目すべきである。デュレーションは債券価格が金利変動にどれだけ敏感かを示す核心指標で、長くなるほどリスクは高くなる——中央銀行の独立性論争や財政主導リスク上昇があるなか、長期債券は最も直接的なネガティブインパクトを被ることになる。
またイールドカーブの急勾配化は、金やテクノロジー株などの長期デュレーションアセットにも影響し、直近の調整もウォッシュ就任の影響である。
総じて、ウォッシュのリーダーシップの下、FRBは金融政策フレームワークの全面的な再構築を進めており、債券市場は金利パスの不確実性、変動の激化、期間プレミアムの上昇という複合的変動に直面しつつある。
投資家は短期デュレーション・高防御力・優れた構成の配分ロジックを基礎に、リスクをコントロールしつつ市場の構造的チャンスを捉えることが肝要である。
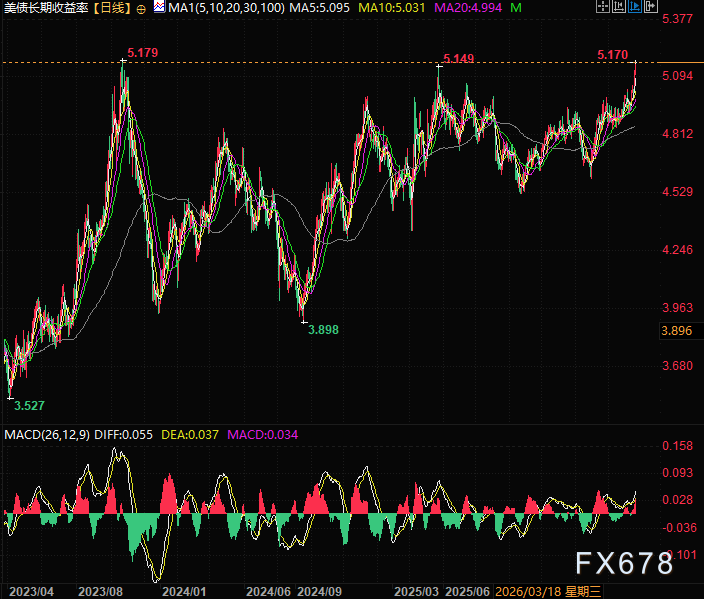
(米国30年国債イールド日足チャート、出典:易汇通)
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
暗号資産価格
もっと見る


