
米国債30年物の重要水準5%割れ、ウォール街で意見分かれる:参入か、それとも様子見か?

米国の長期国債は新たな激しい売りに直面しており、30年債利回りは5%を突破した後もさらに上昇し5.14%に達し、2007年以来の最高水準に迫っています。これにより、世界の債券投資家は「今すぐ参入して高利回りをロックするのか、それともさらなる下落を待つのか」という、まれな公開での意見分裂に追い込まれています。
30年債利回りの水準を上抜けたことで、ウォール街の主要機関の見解は急速に分かれました。Goldman Sachsは一部でバリューシグナルが現れたとしつつも慎重な運用を提案し、Barclaysは利回りがさらに5.5%を突破する可能性を顧客に警告しました。BlackRockのリサーチヘッドは米国債を含む先進国の政府債券の保有を減らし、株式へのシフトを推奨しています。一方、PGIM Fixed Incomeの共同CIOであるGregory Petersは「利回りには惹かれるが、30年米国債に対してアンダーウェイトの立場を維持している」と述べ、「世界の債券市場は混乱状態にあり、投資家は信頼を失いつつある」と警鐘を鳴らしました。
この分裂を引き起こした中核的な要因は、複数の圧力が重なったことです:しぶといインフレ、財政赤字の拡大、中東情勢の悪化によるエネルギー価格の高騰、そしてFRBの政策経路に対する不確実性の高まりです。
アナリストは、これらの要因が買い注文の抑制につながり、これまで強いサポートと見られてきた重要な水準を次々と割り込ませ、市場における米国債の価格決定ロジックさえ根底から揺るがせていると指摘しています。
重要な水準が次々陥落、市場は新たな「下限」を探る
今回の売りが始まる前、市場は10年米国債の4.5%利回りが買いポイント、30年米国債の5%が需要を引き付ける重要な水準と広く見なしていました。しかし、その両方が突破され、予想された強い買いも現れませんでした。
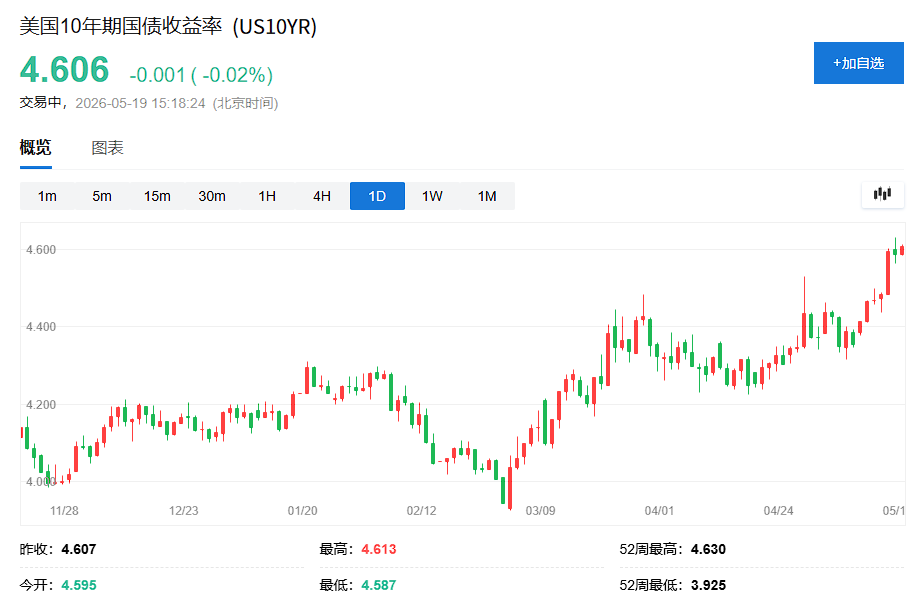
10年米国債利回りは現在4.62%で、INGのグローバル金利・債務戦略主管Padhraic Garveyは、次のターゲットは4.75%と予想しています。「問題は、この売りが本当にどこかで買われるかどうかだ。私はこの状況がまだ続くだろうと考えている」と述べています。
Barclaysグローバルリサーチ部門長Ajay Rajadhyakshaは、さらに直接的な表現で語っています:
「利回りは年初来高水準にあるが、それだけで長期債を持つ理由にはならない。売りを後押ししているファクター―財政悪化、防衛支出、インフレの粘着性、中央銀行の行き詰まり―は1週間で解消されるものではない。」
BNP Paribas米国金利戦略責任者Guneet Dhingraは、「30年債利回りが5%を突破した瞬間、従来の『天井効果』はなくなった」と指摘します。
「高インフレ、赤字の増大、世界的な債券利回りの上昇という環境下では、今は何のアンカーもない。何が利回りの上昇を止められるのか?」
インフレ期待の高まりでFRBの利下げウィンドウは閉鎖
インフレが今回の売りの最も中心的なドライバーです。米国のCPIとPPIの最新統計が予想を上回り、市場の「インフレの急速な収束」への期待は消えました。
市場が長期のインフレ期待を測るブレークイーブン・インフレ率は金曜日に2.507%まで上昇し、3年ぶりの高水準に近づきました。Garveyは「インフレ期待が2.6~2.7%に少しでも上昇すれば、利回りはさらに10~20、場合によっては30ベーシスポイントも容易に上昇し得る」と警告します。「これが利回りが上値を追う道筋だ。」
さらに、利下げ期待が完全に打ち砕かれる中、短期金利も同時に上昇しています。Bryn Mawr Trustの債券部門責任者Jim Barnesは市場心理に大きな転換があったと述べています。
「これは以前とは違う金利環境だ。イラン情勢にポジティブな進展はなく、インフレ圧力を示すデータが続く中、債券市場は端的に『再価格付け』のフェーズに入ったようだ。」
アナリストは、投資家はFRBが利下げしないのみならず、インフレが沈静化しない場合は再利上げの可能性すら真剣に考え始めていると指摘します。
インフレのほか、米国債の購入者構造の根本的な変化も市場の圧力となっています。
Dhingraは、これまで米国債の主な買い手は対米貿易黒字を持つ国々で、こうした買い手は短期的な価格変動に鈍感で、利回り上昇の際に安定した買い支援ができたと説明します。
しかし現在の買い手層は大きく変わっており、イギリス、ベルギー、ケイマン諸島、ルクセンブルクなど金融センターが中心になっています。これら地域は世界中のヘッジファンドによる米国債保有の主要ハブで、いずれも米国外での主要な米国債保有者トップ7に入っています。
彼らは価格への感度が高く、利回りが上がっても自動的に買いに入ることはありません。Dhingraは「利回りがより高い水準まで上昇しなければ、持続的な買いが呼び込まれない可能性が高い」とし、「まだ底ではない。まだ5月で、インフレ指標はさらに高くなるだろう」と強調しました。
中東情勢が変数、バリュー論拠はいつでも無効に
ファンダメンタルズの圧力以外にも、中東情勢が市場に新たな不確実性をもたらし、いかなる「バリューバイ」ロジックも脆弱にしています。
月曜日のアジア取引時間には、長期米国債利回りが2023年以来で最高水準に達したものの、市場には米・イラン交渉の進展やホルムズ海峡の再開との観測が流れ、反落しました。しかし、その後関連報道でこの楽観期待が否定され、相場は再び反転しました。
ニューヨーク月曜引けにはTrumpが火曜日に予定されていたイランへの軍事行動を停止したと発言。「真剣な協議」が進行中だと述べ、債券市場は一時的に下支えされたものの、上昇は限定的で、投資家は「偽りの夜明け」への警戒を強めました。
Federated HermesのシニアポートフォリオマネージャーJohn Sidawiは「今のバリュー論拠は非常に脆弱だ」と発言。この論理は中東情勢の進展に完全に依存しており、「情勢がエスカレートすればバリュー論拠は即座に無効になる」と述べました。
Goldman Sachsのストラテジーチームは現在の状況を「バリューの不安が導入された段階」と定義しています。各種指標から見ても長期米国債は魅力を示し始めていますが、状況は改善する前にさらに悪化する可能性が高いとも指摘します。
George Cole率いる同チームは、長期債を保有したい投資家には、ダウンサイドリスクを制限できる構造的な戦略を用い、「さらに深い売り」もしくは「エネルギーフロー回復の信頼できるシグナル」を待つべきだと推奨しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
来週、ウォール街の大手銀行は決算を発表:株式取引収入は190億ドル近くに達する見込み、「誰もが勝者」という時代は過去になるかもしれない
ブルームバーグがまとめたアナリスト予想によると、米国の五大銀行の第3四半期株式取引収入は合計で190億ドル近くになる見通しですが、固定収益取引収入は年内の最低水準に落ち込み、M&A(合併・買収)活動も冷え込んでいます。同時に、AIによって駆動されるキャッシュ最適化ツールが預金流出を引き起こす可能性があり、銀行株に対する市場の懸念が高まっています。アナリストは、各銀行の収益パフォーマンスがさらなる分化を示す可能性があるものの、AIによる影響への懸念はすでに過度になっていると見ています。
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
暗号資産価格
もっと見る


