
JPモルガン:長期契約(LTA)がストレージ業界のサイクル性を「排除」、サムスン電子、SK hynix、キオクシアの目標株価を大幅引き上げ

ストレージチップ業界では、過去30年間で一度も起こらなかった事態が発生しています。買い手が積極的に売り手に長期契約を依頼しているのです。
この立場の逆転の背景には、AI算力競争によるストレージ需要の構造的な押し上げがあります。クラウドサービスプロバイダーたちは、DRAMやNANDがもはやいつでも購入できるコモディティ商品ではなく、AIインフラの喉元の要衝となっていることに気づき始めています。
今後数年の重要な生産能力を確保するために、彼らは前払い金と長期コミットメントで保証を獲得せざるを得なくなりました——これがロングタームアグリーメント(LTA)です。
こうしたビジネスモデルの変化こそが、JPモルガンの半導体リサーチアナリストJay Kwon氏の最新レポートのコア主張です:LTAがストレージメーカーの出荷構造に占める比重が増すにつれ、数十年に渡り使われてきたP/B(株価純資産倍率)はもはや時代遅れとなり、P/E(株価収益率)に切り替える必要があるということです。
この論理に基づき、JPモルガンはSamsung Electronicsの目標株価を48万ウォン(2026年〜2027年の予想EPSに8倍P/Eを適用)、SK hynixの目標株価を180万ウォンから一気に300万ウォンへ、Kioxiaの目標株価は38,000円から80,000円へと倍増させ、市場最高値となっています。
今回の再評価を支えている根本的なロジックは、極めて覆すことの難しい需給ギャップです。算出によれば、積極的な増産仮定でも2026〜2030年の間、AIストレージ供給はクラウド事業者の需要をカバーできません——このギャップは、月45万枚相当のウェハー生産能力に相当します。買い手には退路が無く、だからこそ売り手が初めて真の価格決定権を握ったのです。
「作って顧客を待つ」ビジネスから「お金を受け取ってから生産する」スタイルへ。ストレージ業界はウェハー受託生産(Foundry)の「受注生産」モデルに近づきつつあります。LTAがもたらす収益の可視性は、「強いサイクル性」というレッテルを剥がすための核心の手術道具です。直近のEPS上方修正は前菜に過ぎず、真にストレージ大手の株価を決定づけるのはこれらの長期契約によるファンダメンタルズの質的変化です。
45万枚ウェハー/月の需給ギャップが価格交渉権を完全に逆転
過去のストレージ業界の値上げ局面は全て一過性に過ぎませんでした——増産は必然的に価格を押し下げる要因となったのです。しかし今回の状況は両サイドからの圧力が合わさっています。
供給側は、前回の赤字下落サイクルを抜け出したばかりの大手ストレージメーカーが「増産恐怖症」に陥っています。確実なオーダーがなければ、誰も限界リターンが不明な中で巨額投資には動きません。
Kioxiaの今年の設備投資は売上の5%に留まり、ここ5年の平均20%超から大幅に抑制されています。これは偶然ではなく、業界全体の集合的な選択です。SamsungやSK hynixも今後2年の設備投資比率は同様に一桁中盤にコントロールされています。
需要側は逆に加速しています。生成型AIによるサーバーストレージのスループット要件は指数関数的に上昇し、エージェントAIの拡大がエンタープライズSSD需要全体を爆発的に押し上げています。KioxiaのQ4単期ASPは100%超の前期比上昇、DRAMは過去1年で全体価格が3倍になりました。
需給両面からの圧迫の結果、クラウド事業者は交渉テーブルで全ての交渉力を失ったのです。Micronなどはすでに進行する長期契約を公表しており、米国のあるNANDメーカーは5件のLTA契約で2027年度のビット需要の3割以上をカバーしています。業界では、SamsungとSK hynixが半導体史上最大規模のLTA取引を間もなく発表すると予想されています。
バリュエーションの大変革:「サイクル銘柄」から「ファウンドリー型」へ、LTAが価格決定権を再定義
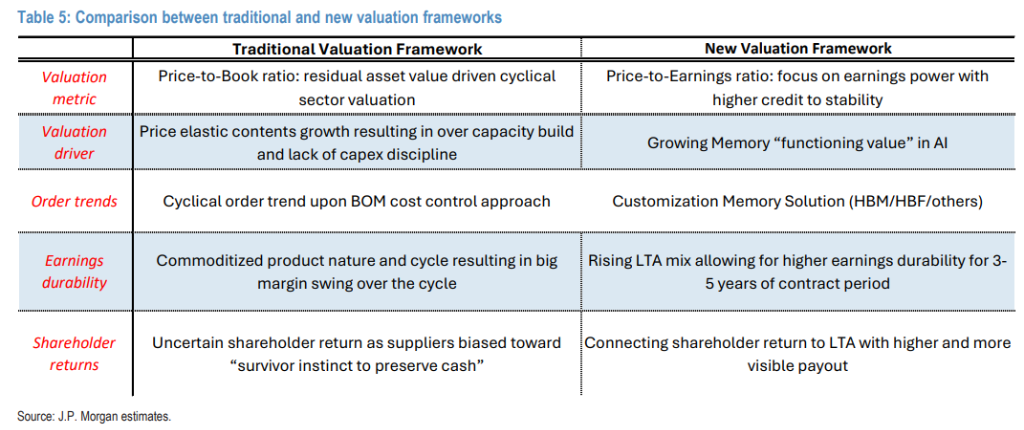
過去10数年、資本市場におけるストレージチップの評価は常に株価純資産倍率(P/B)にしっかりとアンカリングされてきました。その理由はシンプルです:製品の同質化が高く、価格交渉力が弱く、膨大な設備投資を要し、業績はマクロ経済に強く左右される景気循環的なボラティリティがあるためです。
しかしAI時代には、この論理が根本から覆されています。JPモルガンはレポートで非常に先進的な観点を打ち出しています:ストレージ業界は今、「循環」から「長期的(secular)」な構造転換を経験中であり、その核心となる触媒こそLTAの普及だというのです。
AIサーバーにおけるHBM(高帯域幅メモリ)およびエンタープライズSSD需要の爆発により、クラウドサービスプロバイダー(CSP)はサプライチェーンの安全性を考慮し、3年から5年のLTAを自発的にストレージメーカーに結び始めています。
JPモルガンの観察によれば、業界サイドでは既に複数のLTA事例が見られ、SamsungとSK hynixが半導体史上最大のLTA契約を開示する見込みすらあるとのこと。一部LTAは価格を固定(または下限設定)するだけでなく、前払いメカニズムも含んでいます。
こうした「注文ベース生産(Make-To-Order)」モデルにより、ストレージ大手はTSMCなどのファウンドリーに近づきつつあります。利益の可視性と確実性が飛躍的に高まることで、ウォール街はストレージ株の評価基準を伝統的なP/BからP/Eに切り替え始めたのです。
JPモルガンははっきりと、LTAこそが業界再評価の核心ファクターであり、2026〜2027年予想利益に8倍P/E(過去の下落サイクルでは6倍)を適用したバリュエーション基準を提示しました。
メガプレーヤーの分化:SK hynixがリード、Samsungは「豊富な火力」でKioxiaが突破
業界全体が上昇していますが、この宴の中で各社の座席順は密かに変わりつつあります。
Samsung:上昇相場後、特別配当はバリュエーション完成の最後のピース
Samsungの株価は今年143%急騰しましたが、HBMにおける技術の遅れは明らかなウィークポイントです。現在のHBM認証の改善は業界全体の追い風によるもので、技術的な護城河を奪還したわけではありません。
財務面の論理はよりクリアです。DRAMとNANDの混合ASPは2026年末にそれぞれ前年比293%、234%上昇するとされ、営業利益予想は2%〜11%上方修正されましたが、ストライキによる労務コスト増と税負担で最終EPS予想は1%〜5%微調整にとどまっています。
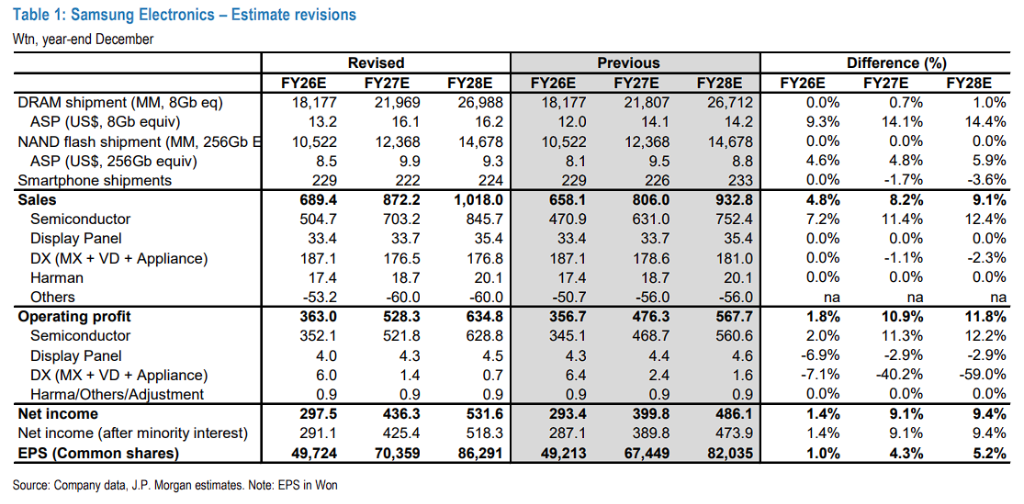
より大きなカタリストはキャッシュリターンにあります。2024〜2026年、Samsungが株主還元に使える資金プールは約160兆ウォン、定時配当を除いた115兆ウォン超が特別配当に使えます。市場は自社株買いよりも直接配当を志向しており、2026年第3四半期以後に特別配当が実施される見通しはすでに織り込み済です。経営陣が予定どおり実行できなければバリュエーションの再定義は最後のピースが不足したままとなります。
SK hynix:年内200%超の上昇、だがEPS年複利成長率31%で頂点ではない
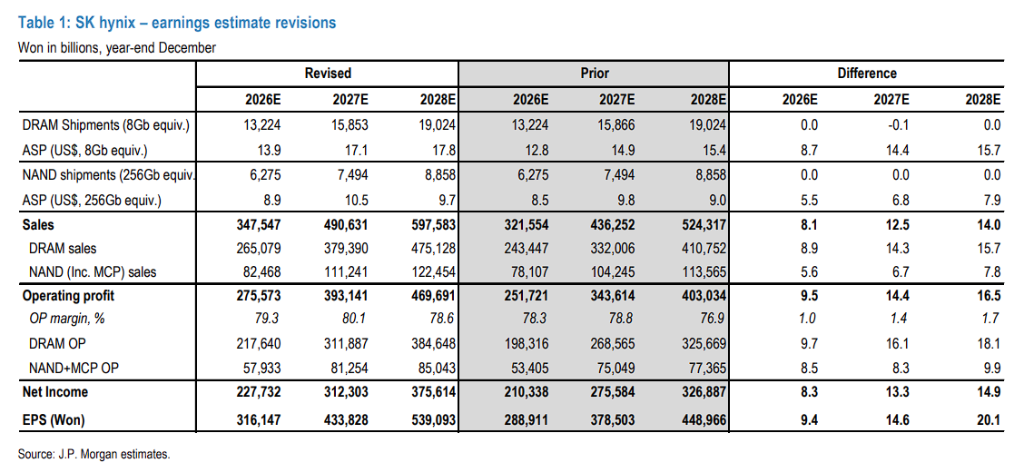
SK hynixはこの相場で最も鋭く上昇している銘柄で、目標株価は180万ウォンから一気に300万ウォンへ。これを支えるのは利益の質の大幅改善——2026〜2028年のEPS年複利成長率が31%に達する見通しです。
HBM事業ではASP交渉が加速し、LTA比率増加で価格の底盤がしっかり固まり、クラウド事業者との価格交渉で圧倒的に主導権を握っています。たとえ今後新工場が稼働しても、2027〜2028年のDRAM全体のビット供給量増加率は20%以内に抑えられ、高収益時代の需給逼迫構造が続きます。
キャッシュリターンの道筋も明確です:2025〜2027年の間に最大240兆ウォンのフリーキャッシュフローは全て投資家に回還され(2025年14兆、2026年66兆、2027年160兆ウォン)、2026年と2027年の株主総還元利回りはそれぞれ5%、12%に達します。
Kioxia:326%上昇後、株主還元方針の提示がバリュエーション上限突破のカギ
Kioxiaの上昇ロジックは極めて単純明快です:Q4単期ASPが100%超の前期比増加、営業利益が4倍、設備投資比率は5%へ低下。高利益のSSDとストレージ製品の売上構成比は約50%から60%へ拡大し、限界貢献率は2027年度まで85〜90%の高水準が続きます。
LTAはすでに着地済み——KioxiaはQ4に2027〜2028年をカバーする中期契約を締結。極めて抑制的な投資リズムと組み合わせ、17兆円のフリーキャッシュフローが今後3年で集中して放出される見込みです。
現在7倍P/Eで算定された8万円の目標株価は、ストレージ業界15年平均(8倍)から10%ディスカウントされています。
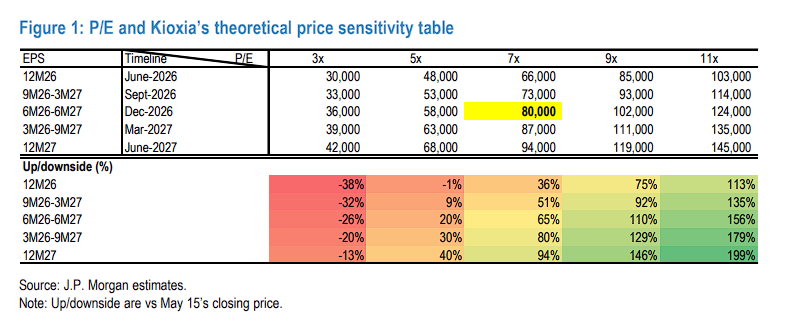
このディスカウントが解消されるには一つしかきっかけがありません:投資家日に分かりやすく強力な株主還元策を提示すること。Bain Capital主導のコンソーシアムによる持ち株売却の不透明感が評価プレミアム圧迫の主要要因です。収益確保は第一歩であり、利益をいかに株主に還元するかが、326%の暴騰が今後も続くかを左右します。
新フレームワークの有効な限界:サイクルとの決別は可能か?
このシナリオには無効となる境界が存在します。最大のリスクは論理の起点に内在しています:もしLTA交渉の進捗が不透明だったり、クラウド事業者のAI投資が明らかに減速すれば、「利益の確実性」に基づくP/E評価枠組みはすぐに根拠を失ってしまいます。具体的には:
まず、AIの収益化という究極の問いです。
JPモルガンはズバリ指摘しています。投資家はいまだ「AI投資競争が半導体エコシステムの収益性を本当に高めるのか」懸念しています。もしクラウド事業者のAI大規模モデルがなかなか事業収益を生まなかったり、基礎技術のブレイクスルーでAIサーバーのメモリ消費が低減すれば、過剰に高まった需要期待は縮小リスクに直面します。
次に、LTAの「契約精神」が試されること。
過去にも例があり、2017年DRAM不足期にはメーカーが先行調達契約を結びましたが、需要減と在庫増加でサイクル下降時には簡単に破棄されました。
今回、ストレージメーカーがサードパーティ金融デリバティブ保証などで契約履行力を本当に強化できるかが、「サイクル脱却」の理屈が成立するかどうかの分かれ目となります。
最後に、グローバル生産能力版図の構造変化も見逃せません。
従来の大手がBiCS 8/10など新ノードで抑制的に拡張する一方、世界のサプライチェーン多様化の流れは加速しています。中国ローカルのNAND生産能力の台頭やリリースと共に、ストレージのグローバル供給構造はますます複雑化します。
今後、こうした地域ごとの生産能力増強が、既存の需給バランスに新たな課題をもたらし、業界競争図はより多くの変数を抱えることになります。
JPモルガンはこう結論づけています:AIはストレージ業界に全く新しい「アーマー」をもたらし、LTAの普及は業界の護城河をかつてなく広げました。サイクルは長くなり、穏やかにはなっても、完全に消え去ることは難しいかもしれません。
熱狂的な資本の宴の中で、技術でリードし続け、増産に慎重である者だけが、「サイクル株」から「成長株」への長期複利を本当に享受できるのです。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
暗号資産価格
もっと見る


