
ベテラントレーダーを不安にさせるシグナル:Ciscoたちが25年ぶりに再び頂点へ

シスコ、インテル、クアルコム、テキサス・インスツルメンツ——これらインターネットバブル時代のスター株は、四半世紀以上の沈黙を破り、ベテランのトレーダーたちを不安にさせる形で、市場の注目を再び集めている。
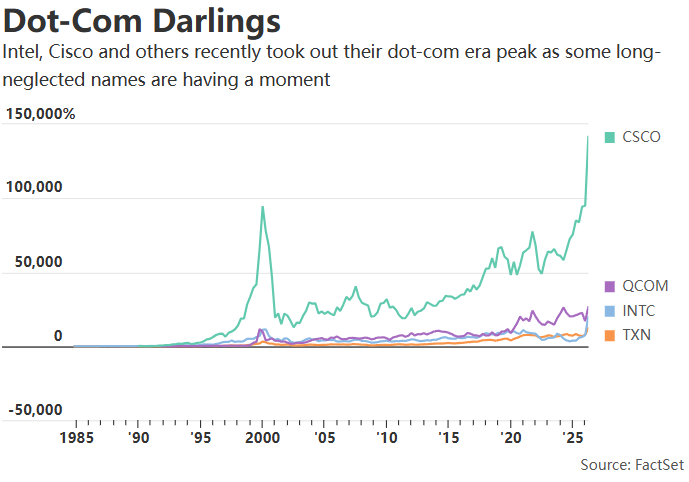
シスコは先週木曜日の最新決算発表後、株価が二桁の急騰を見せ、史上最高値で取引を終えた。前回の史上最高値更新から実に25年以上が経過している。同時に、インテル、クアルコム、テキサス・インスツルメンツも相次いで新記録を樹立した。この光景は、市場でインターネットバブル再来の議論を巻き起こし、あの時代を経験した古参トレーダーの一部に深い不安をもたらしている。
現在の半導体株の力強い上昇がフィラデルフィア半導体指数(SOX)を、テクニカルアナリストの多くが「極度の買われすぎ」とみなす水準に押し上げている。 同時に、Goldman Sachsのヘッジファンド部門責任者Tony Pasquarielloは、現在の取引環境の熱狂ぶりは「ほとんど酩酊状態」と語り、自身が1週間ずっと今の市場を1990年代末と何度も比較していることを明かした。「The Big Short」実話のモデルとなったMichael BurryはSNSで現在の市場を「1999〜2000年バブルの最終数カ月のように感じる」と直接表現した。
古い顔ぶれが再び頂点へ、歴史のパラレルに警戒感
シスコはインターネットバブルの頂点時、世界時価総額1位の企業であった。しかし、2000年3月27日に史上最高値で取引を終えてから、昨年12月10日にようやくこの記録を更新するまで——25年以上の歳月が流れている。インテルも同様で、Dow Jones Market Dataによると、インテルが2000年8月31日の史上最高値を超えたのは2024年4月24日。インテルは当時、米国で時価総額2位だった。
「今の大勝者が、まさにクアルコム、インテル、シスコだというのは、本当にゾクッとする偶然です」と、Interactive BrokersのチーフストラテジストSteve Sosnickは語る。インターネットバブル時代、SosnickはInteractive Brokersの前身であるTimber Hillでオプションマーケットメーカーを務めていた。
Spectra Markets社長のBrent Donnellyは、当時デイトレーダーであった。「シスコとインテルがトップに返り咲いたのを見るなんて、本当に信じられない。どちらも2000年の最高値を今更新したところだ」と語った。
半導体指数の移動平均乖離、2000年以来最高
テクニカルのデータも市場の警戒感を高めている。MarketWatchがFactSetデータを元に分析したところ、今週初め、SOXは200日移動平均線を63.8%上回った——これは2000年4月のインターネットバブル崩壊初期以来、最大の乖離幅である。比較として、SOXは2000年3月10日のバブル頂点時、200日線を111.2%上回っていた。
Bespoke Investment Groupは長年にわたり、ChatGPTリリース以降のナスダック総合指数の動きを追跡し、ネットスケープナビゲーターのIPO後の値動きと比較——後者はインターネット時代の始まりとみなされている。この2つの歴史の動きは驚くほど一致しており、この比較枠組みによれば、現在のナスダックのサイクル位置は1998年5月ごろに相当する。
バブル論争:今と昔、その差も顕著
歴史のパラレルが広く議論を呼ぶ一方で、多くの市場関係者は現在とインターネットバブル時代の重要な違いを指摘している。
最も分かりやすい違いはバリュエーションにある。FactSetによると、SOXの現在の予想PERは27.7倍、2000年バブルピーク時には52.1倍だった。Sosnickは、現在の上昇は実収益予想の大幅な改善を伴っており、今回の決算シーズンはここ数年で最も力強い四半期の一つで、バリュエーションはインターネットバブルの極端な水準には達していないと述べた。
Donnellyはまた、最近アメリカ政府がインテルに出資したこと、地政学的要因が現在のテクノロジー株に与える影響が当時よりもはるかに複雑であると指摘している。さらに、現在の個人投資家の取引手法はインターネットバブル時代よりも成熟しており、2025年4月の大幅な調整局面でも個人投資家は逆に押し目買いを選択し、天井掴みにはならなかったという見方だ。
ベア派は、より直接的な歴史的類似性を挙げる。あるアナリストは2000年バブルの3つの「致命的シグナル」を挙げた:シスコがPER196倍で「永遠に買い」とされた、企業がユーザー成長とストーリーだけで数億ドルを調達できた、個人投資家がごく一部のスター株に殺到しFRBが流動性を絞るまで続いた。このアナリストは2026年にもこの3つのサインがすべて現れたと見ている。
例えバブルでも、簡単には退場できない
Bokeh Capital Partners創業者兼CIOのKimberly Caughey Forrestはインターネットバブルを現場で体験した——彼女は1999年10月に株式リサーチアナリストとして入社し、まさにあの強気相場の最終局面に立ち会った。彼女が見るに、インターネットバブルの終焉は、市場が誤って通信ネットワークとコンピュータハードへの支出が初期構築ペースで恒常的に増加し続けるという前提を置いてしまったことが原因だったという。
現在のAIインフラストラクチャー構築のサイクルについて、Forrestは、支出の大半がAIリーダーの地位を争う少数の巨大企業に集中していると指摘する。「そのうちの1社が手を引いたら、他は投資を続けるのか?」と彼女は問いかける。「私たちは見守るしかない」。
Piper SandlerのチーフマーケットテクニカルアナリストCraig Johnsonは比較的楽観的で、今のAIインフラ構築を、ダイヤルアップから光ファイバー家庭導入への進化になぞらえ、「今、通信の高速化という新たなアップグレードサイクルに入った」と述べる。
とはいえ、たとえ投資家がいま「バブルの最中」だと確信しても、どのように行動するかは容易でない。Donnellyは、1999年時点で市場から撤退した投資家は、バブル最終局面のナスダックのパラボリック急騰を逃すことになったと指摘する。「実際に行動に移すのはとても難しい。たとえバブルの最後だったとしても、かなり大きな上昇が残っているかもしれないからだ」と彼は語った。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
暗号資産価格
もっと見る


