
世界的なインフレが債券市場の嵐を引き起こし、株式ブルマーケットの基盤を揺るがす、「今やすべては石油次第」

イラン戦争によるインフレショック恐慌が、世界の金利の構図を再構築しつつある。米国、日本、英国の長期国債利回りは今週そろって急騰し、数年ぶりまたは史上最高値を相次いで更新、数ヶ月続いた株式ブル市場に最も直接的な金利リスクを突き付けている。同時に、ホルムズ海峡の緊張は依然として解消されず、国際原油価格が高騰し、この嵐の破壊力がさらに高まっている。
米国30年国債利回りは今週5.12%で引け、2007年7月以来の最高水準で、週間で約20ベーシスポイントの上昇となった。日本30年国債利回りは4%を突破し、史上最高値を更新。英国30年国債利回りは5.85%に上昇し、今世紀最高水準となった。米国政府も今週、5%の利回りで30年国債を販売し、これも2007年以来のこととなった。2つの強いインフレデータが続けて発表されたことを受け、トレーダーはFRBが次に利上げを行うという見方を強め、年内の利上げ確率は約50%に上昇している。
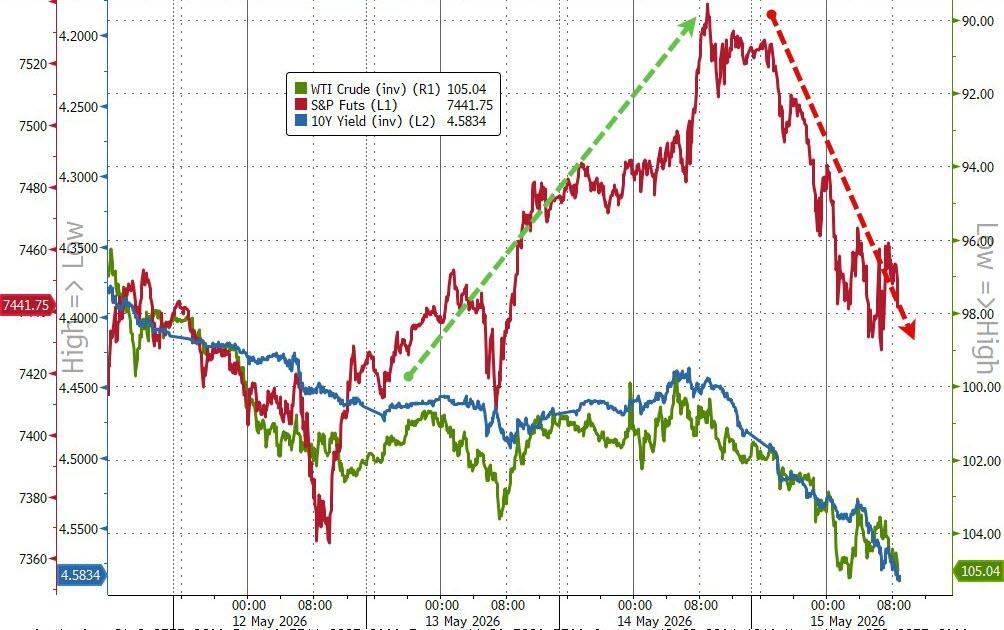
ブレント原油は金曜日の決済価格が3%以上上昇し1バレル109.26ドルとなり、米国とイスラエルがイランへの攻撃を開始する前夜から累積で50%上昇した。S&P500指数は1.2%下落、ナスダック総合指数は1.5%下落、欧州ストックス600指数も1.5%下落した。
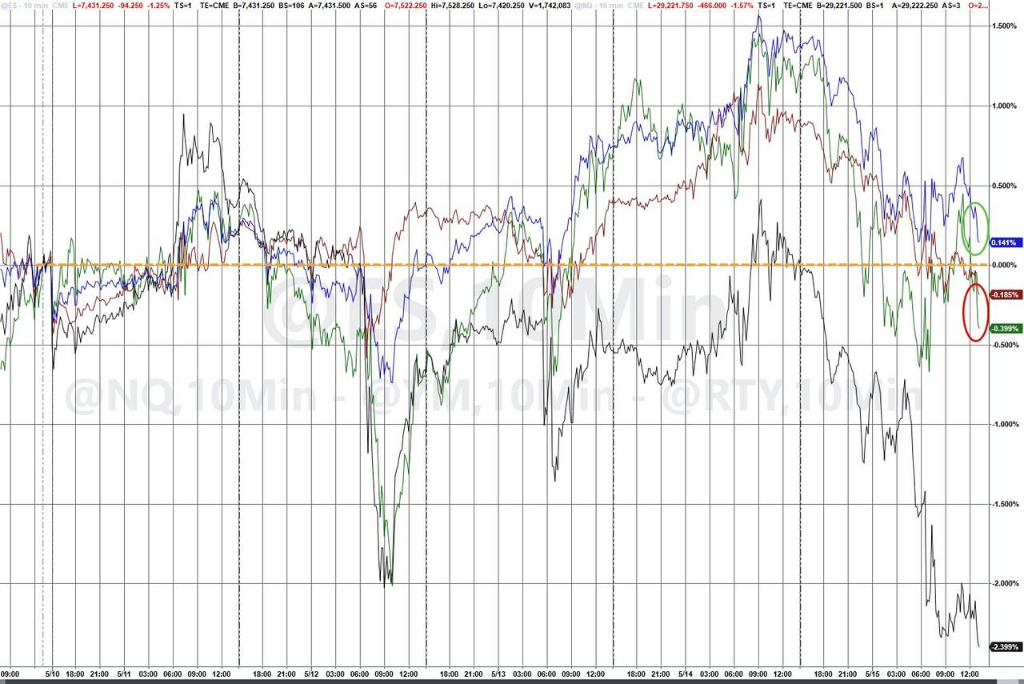
現在の市場の圧力は、ますます高コストな論理的ジレンマを映し出している。長く続いたブル市場は、ますます高まる前提に基づいて構築されている—すでに割高なバリュエーションの資産が、借入コスト上昇とエネルギー価格高騰という環境下で、さらに上昇し続けることができるのか?金曜日のボラティリティが単なる一時的な調整なのか、それとも市場が繰り返し先送りしてきた本格的なリプライシングの始まりなのか、今のところ結論は出ていない。
債券市場の嵐が世界を同時に席巻
今回の債券市場の異変の危険性は、利回りの上昇幅だけでなく、主要市場の高度な同期性にある。
米国10年国債利回りは金曜日に11ベーシスポイント上昇して4.59%となり、市場が心理的な節目と見なす4.5%を突破、1年ぶりの高値に迫った。英国30年国債利回りは1日で約20ベーシスポイント急騰し、1998年以来の最高値を付けた。これは市場がスターマー首相が党内で挑戦を受ける可能性を織り込み始めたことや、英国の国債発行残高が膨張を続けていることなどが原因で、英国債のリスクプレミアムが押し上げられた。
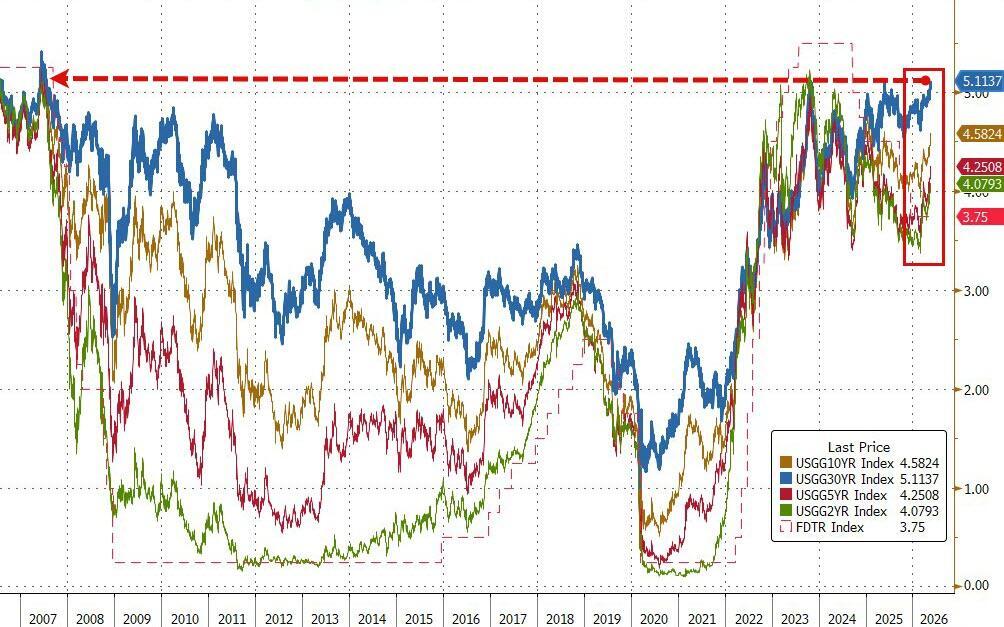
日本30年国債利回りは予想を上回るインフレデータ発表後、史上初めて4%の大台を突破した。ドイツ、スペイン、オーストラリアなどの市場でも長期国債利回りが連動して上昇し、G7財務相は今回の売りに関する協議を予定していると報じられている。
「過去1週間は金利市場にとってまさにパーフェクトストームでした—インフレデータが上振れ、日本国債や英国国債に端を発した世界的な金利上昇……私は、この金利上昇はエネルギーショックが続く中で、金融環境を引き締め始めるとみています」とJ.P. Morgan Asset Managementのポートフォリオマネージャー、Priya Misraは述べている。
インフレ期待再燃、FRBの利上げ観測高まる
今週発表された米国の卸売インフレデータは2022年以来最悪の数字となり、市場のFRB政策見通し予想を根本的に覆した。
CME Groupがフェデラルファンド先物データを基にした最新集計によれば、市場はFRBが年内に利上げする確率を約50%と見込んでいる。1年後の米国インフレスワップ—1年後からの12か月間のインフレ期待を測るデリバティブ—は、金曜日に2025年2月以来の最高水準となった。
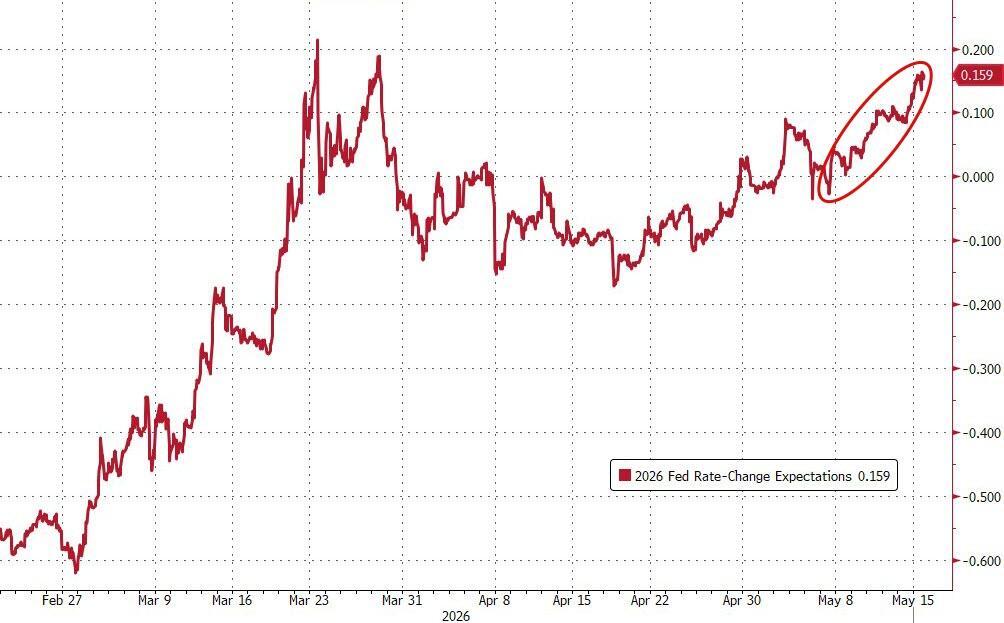
Bank of Americaが金曜日に発表したファンドマネージャー調査によれば、ファンドマネージャーは米国インフレの上ブレリスクにますます不安を感じており、4人に1人が主要中央銀行の中でFRBが市場の予想を上回る利上げを行う可能性が高いと考えている。Janus Henderson Investorsのハイイールド・責任者Tom Rossは、金曜日の世界債券の「力強いリプライシング」の一因は、「市場がインフレリスクが最終的に政策見通しを支配する可能性を強く信じるようになった」ためだと示唆。「インフレは今や最も注目すべきリスクになりつつある」と指摘した。
Priya MisraはBloomberg TVのインタビューでさらに警告し、「10年債利回りが4.5%を超えた場合、債券市場だけでなく、あらゆるリスク資産にとって危険な領域に入るかもしれません。市場の語り口は『これは単なるインフレ問題だ』から『スタグフレーションの兆候か?』に切り替わるかもしれません」と述べている。
「全ては今や石油次第」
債券市場の嵐の背後には、エネルギー危機というもう一つの要因があり、その動向は非常に不確実だ。
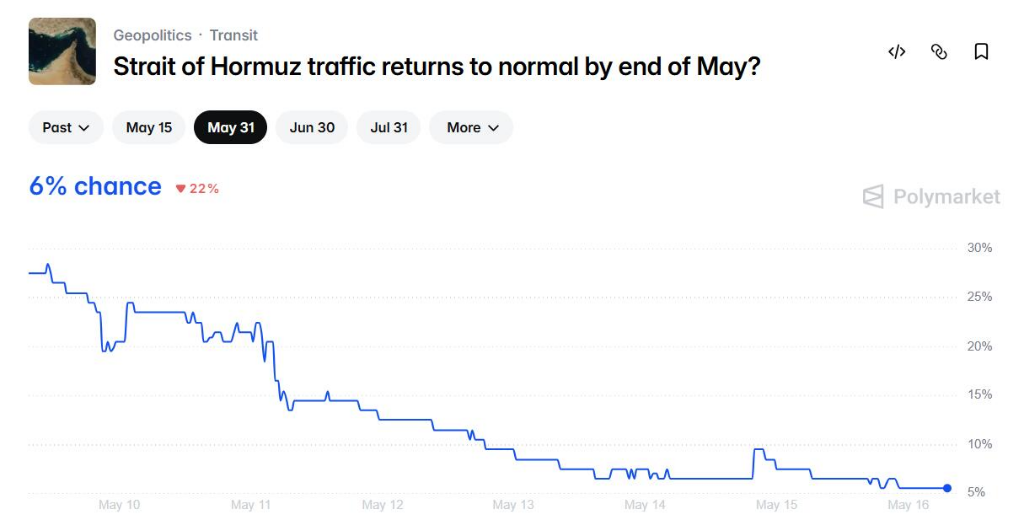
ホルムズ海峡の封鎖期間中、世界的な原油供給不足懸念が高まる中、各方面の交渉はほとんど進展していない。
ブレント原油は金曜日の決済価格が3%以上上昇して1バレル109.26ドルとなり、米国とイスラエルがイラン攻撃を始めた前夜以降で50%上昇した。
Barclays ヨーロッパ株式ストラテジスト責任者のEmmanuel Cau氏は「今や全ては石油次第だ。原油価格が下がらなければ、市場は上昇できない」と率直に話した。
株式ブル市場は見かけ倒し
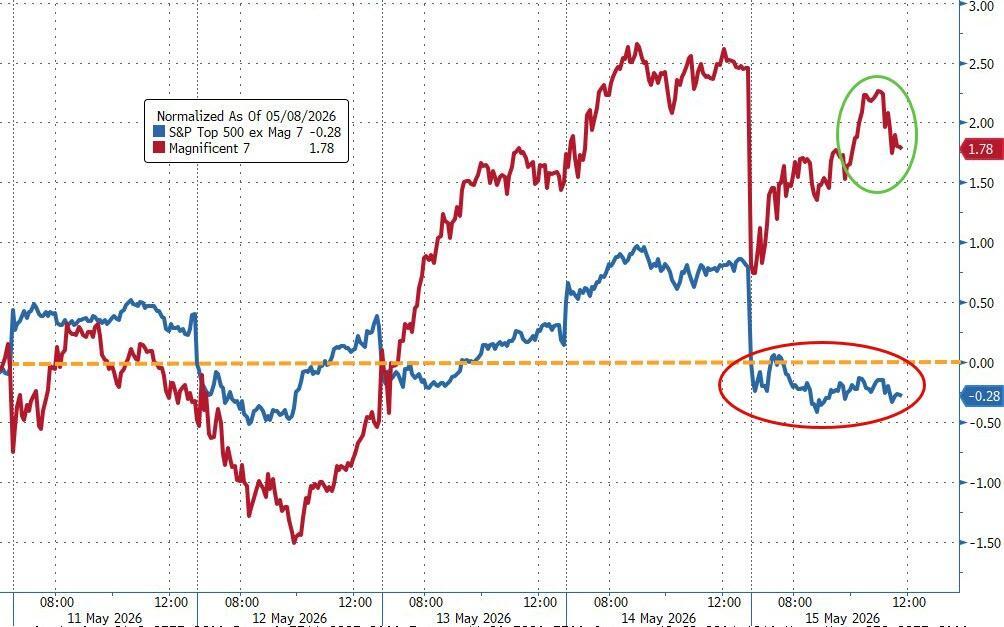
金曜日には明確な売りが見られたものの、米国株式市場は連続7週上昇を記録した。しかしこの連勝は、市場内部の深い分化を覆い隠している。
S&P500指数の11セクターのうち8セクターは今月下落、上昇は情報技術セクターに集中している。テクノロジー株の強さが指数全体を際立たせているが、多くのセクターではすでに目立たない下げが始まっている。クレジット市場は、力強い企業収益や旺盛な一次市場需要に支えられ、木曜日までは安定を保ち、投資適格・ハイイールドのスプレッドもしっかりしていた—だが、これでリスクが消えたわけではない。
RBC Capital MarketsのLori Calvasina氏はレポートで、米国10年国債利回りが5%に達すれば、米株強気論は揺らぎ、歴史的にこの水準は株式バリュエーションを縮小させてきたと警告した。Citi金利責任者Deirdre Dunn氏も、利回りの売りが十分に進めば、デフォルト率が上昇し、それが株式市場に波及する可能性を指摘。「私は金利市場の暴落による株式市場の急落を待っているわけではありませんが、リスクは現存しており、現行の高バリュエーション水準下では特にそうです」と述べている。
その一方で個人投資家の熱気はいまだに高い。Goldman Sachsトレーディングデスクのデータでは、4月中旬以降の市場売買高は28%増加し、Goldman Sachsが追跡する個人投資家に人気の銘柄バスケットは4月初め以降約30%上昇。Bloombergによると、Bank of Americaのプライベートクライアントによる株式保有比率は過去最高の65.7%に達し、キャッシュ比率は過去最低の9.8%に低下した。
ブル・ベア分岐:同じ市場で違う物語
債券市場と株式市場の一見した乖離を前に、ブル派とベア派の対立は激しくなりつつある。
Federated Hermesの副CIO Steve Chiavarone氏は、異なる資産クラスの価格設定は互いに矛盾しているのではなく、時間軸の違いを反映していると指摘。「原油と債券市場は短期的な供給不足とそれに伴う粘着性の強いインフレを3−6カ月の期間で織り込み、AI株はより中期的な生産性の上昇およびインフレ低下環境を1−3年のスパンで織り込んでいます」と話し、現在の企業収益修正の力強さは過去20年で最も強いと述べている。
しかし懐疑派はこのロジックを認めない。「どの主要資産クラスも整合性のある話をしているが、語っているのは同じストーリーではない」とCetera Financial Group CIO Gene Goldman氏。「株式のバリュエーションが縮小するか、あるいは債券市場がFRB政策の引き締め度合いを再評価する必要がある」と述べている。
J.P. Morgan Asset ManagementのDavid Lebovitz氏は、インフレが主要リスクになると、債券は株式のヘッジとして機能しなくなり、不動産やインフラなど実物資産を好む傾向が強まると指摘。State Street Global Markets株式リサーチ責任者Marija Veitmane氏は、テクノロジーセクターこそが現市場で唯一、強い長期的需要の支持を受けているセクターであり、「市場には依然としてかなり豊富な資金がテクノロジー株に流入し株価が上昇していますが、他のセクターはそうではありません」と述べている。
ブル市場は依然として続いているが、それを維持するコストは着実に上昇している。今週の債券市場は多資産同時高を支える楽観的ストーリーが、ますますコスト高となっていることを明示した。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
暗号資産価格
もっと見る


