
FRBの歴代交代時に、米国株式市場はどのように動いたか?

5月15日、パウエルは正式にFRB議長を退任し、ウォッシュが後任として宣誓就任した。市場にとっての核心的な関心事は:FRBのトップ交代で、米国株はどう動くのか?
HuaFu証券が最新レポートで指摘したように、投資家は「交代初月」の平穏な見せかけに警戒すべきである。歴史的経験から、新任FRB議長の就任後最初の1カ月間、米国株は通常比較的安定しており、むしろ歴史平均を若干上回ることさえある。
しかしながら、真の市場変動要素は交代後3〜6カ月で現れることが多い。新たな政策フレームが段階的に市場で織り込まれると、米国株の3カ月および6カ月の次元での平均最大下落率はそれぞれ-10.13%と-13.14%に達し、中期的なボラティリティリスクが著しく上昇する。
同時に、政策スタンスの転換がアセットプライシングのロジックを再構築しつつある。ウォッシュは公聴会で、バーナンキ、イエレン、パウエル時代の「過度なコミュニケーション」によるフォワードガイダンスフレームを排除する方針を明言した。これは、FRBがもはや市場の「後ろ盾」にはならず、アセット価格が経済データや会議決定に対する感応度が急激に高まることを意味する。
具体的な運営面では、ウォッシュは切断平均PCE(Trimmed Mean PCE)を新たなインフレ指標として導入する計画であり、現在約3兆ドルの準備金(リザーブ)というシステム規模にも制約され、バランスシート縮小(QT)のペースを意図的に緩める可能性がある。投資家にとっては、今後半年間はより高い予想ボラティリティとより激しい資産リプライシングへの備えが必要となる。
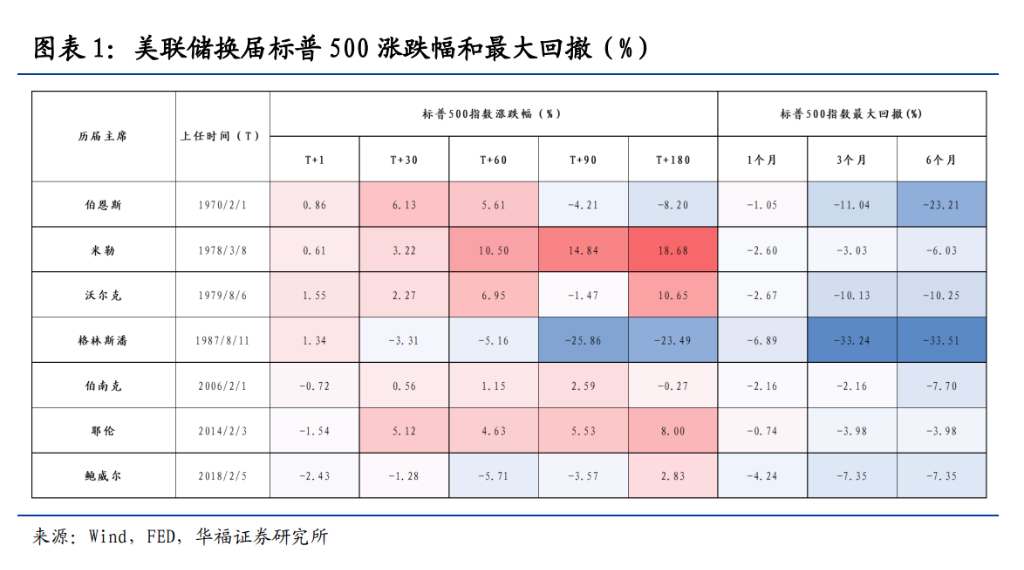
交代初期の「ハネムーン期間」と中期の「リスク増幅器」
歴史データによれば、FRB議長交代は米国株へのインパクトとして明確な「短期的には限定、中期的に増幅」という特徴を持つ。市場は未知なる政策転換を過度に懸念しがちだが、1970年以降の経験は直感に反する現象を浮き彫りにしている:交代後最初の1カ月、米国株は動揺に陥ることなく、むしろ比較的安全な「観察期間」となる。
具体的には、交代後1カ月でS&P500指数の平均上昇率は1.81%で、歴史全体の0.80%よりも顕著に高い。同期間の最大下落率の平均はわずか-2.91%で、これも歴史全体の-3.95%より優れている。これは主に、新任議長は初期段階で前任者の政策フレームやコミュニケーションの口調を継続し、市場に短期的な確実性を提供する傾向があるためである。
しかし、実際のリスクは中期の市場価格形成のなかで段階的に現れる。FOMCの新たな政策方針、経済データの変化、新議長のコミュニケーションスタイルの実質的な影響が反映されるにつれ、米国株は顕著なリスク増幅ウインドウを迎える:
-
3カ月の次元:S&P500の平均リターンは歴史的な+2.28%から-1.74%まで下落。最大下落率の平均は-10.13%まで拡大し、歴史的水準から2.92ポイント悪化。
-
6カ月の次元:平均上昇率はさらに1.17%まで縮小(歴史的な+4.63%より大幅に低い)、最大下落率の平均は-13.14%に深まる。
総じて、FRB議長交代が米国株に与える影響は決して即時噴出ではなく、徐々に深化するプロセスである。投資家は交代初期の静かな表層の下に、3〜6カ月単位で高まるボラティリティリスクに対し高い警戒心を持つべきである。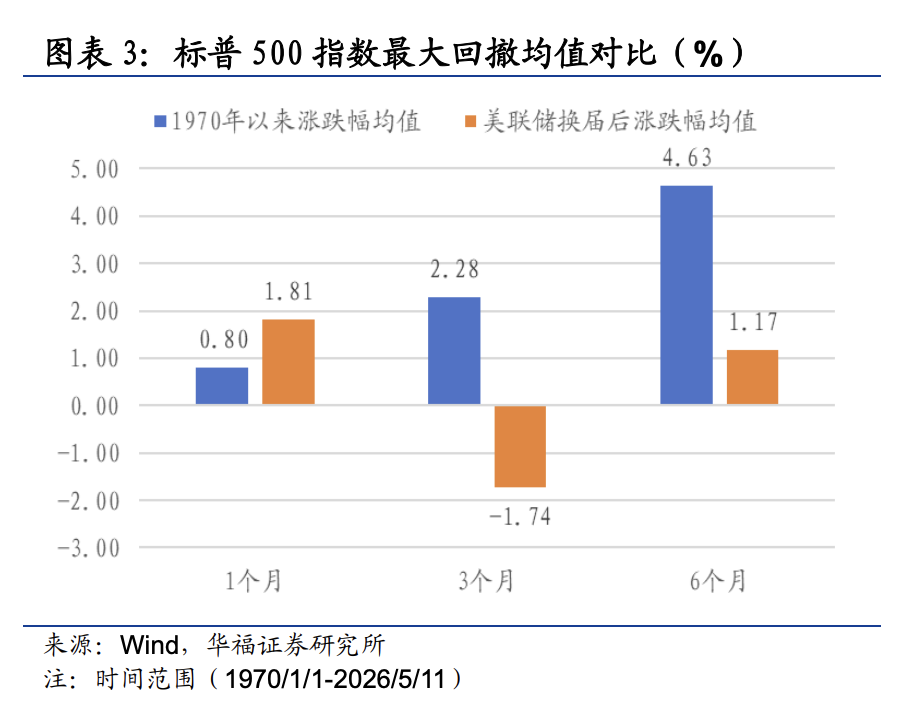
歴史的検証:マクロサイクルと政策の継続性が市場の命運を左右
1970年以降のFRB議長交代の歴史を振り返ると、市場の最終的な方向性は「人事交代」自体では決まらず、その時のインフレレベル、バリュエーション、および新任議長が既存政策フレームを継続するかどうかに左右されている。歴代の交代が置かれたマクロの背景こそが米国株の変動の強さを決定する鍵であった。
-
政治的妥協とスタグフレーションの危機(1970年バーンズ、1978年ミラー)
バーンズが就任した際、米国はインフレが高騰(CPI約6.2%)、失業率4%であった。ニクソン政権の政治的圧力下で、彼はフェデラルファンド金利を5.75%から3.25%まで引き下げ、短期的に「ニフティ・フィフティ」相場を生んだが、インフレ期待を完全に崩壊させ、その後のスタグフレーションへの導火線となった。
ミラーが就任した際、米国株は6カ月で18.68%上昇したが、この上昇は実質金利マイナスの偽りの繁栄に基づいており、インフレはまったく抑制されなかった。ミラーは高まるインフレにもかかわらず引き締めに転じず、インフレ期待のさらなる制御不能を招いた。
- 急進的な引き締めとバリュエーション・キラー(1979年ヴォルカー、1987年グリーンスパン)
ヴォルカーは制御不能のインフレに直面し、金利を20%近くまで引き上げ、米国株の6カ月最大下落率は-10.25%に達した。しかし、短期間の痛みと引き換えに、大胆なインフレ圧縮策を実現し、CPIは最終的に3%〜4%台に押し下げられた。
グリーンスパンは就任初期に引き締め姿勢を継続、高バリュエーションとプログラム取引の普及が重なり、「ブラックマンデー」を直撃――就任わずか60日間で市場最大下落率は-5.16%に達した。この衝撃により彼はすぐに方針転換し、金利を7%から5.5%まで一気に引き下げ、市場安定を図った。
- 安定的な移行とサイクル継続(2006年バーナンキ、2014年イエレン、2018年パウエル)
バーナンキ就任時は経済のファンダメンタルズが安定しており、利上げ路線を継続。3カ月間の最大下落率はわずか-2.16%。イエレンが後任となった際、CPIはわずか1.1%で、連邦準備制度はゼロ金利政策を維持。市場は穏やかな回復の中で180日間で8%上昇した。パウエルは利上げサイクル終盤でバトンを受け2018年に米中貿易摩擦下で4回利上げを断行、米国株は就任初期に明確な重圧を受けた。
歴史的経験が示すのは、真に市場の方向性を左右するのは交代の背後にあるサイクルの位置と政策選択であり、交代そのものではないということである。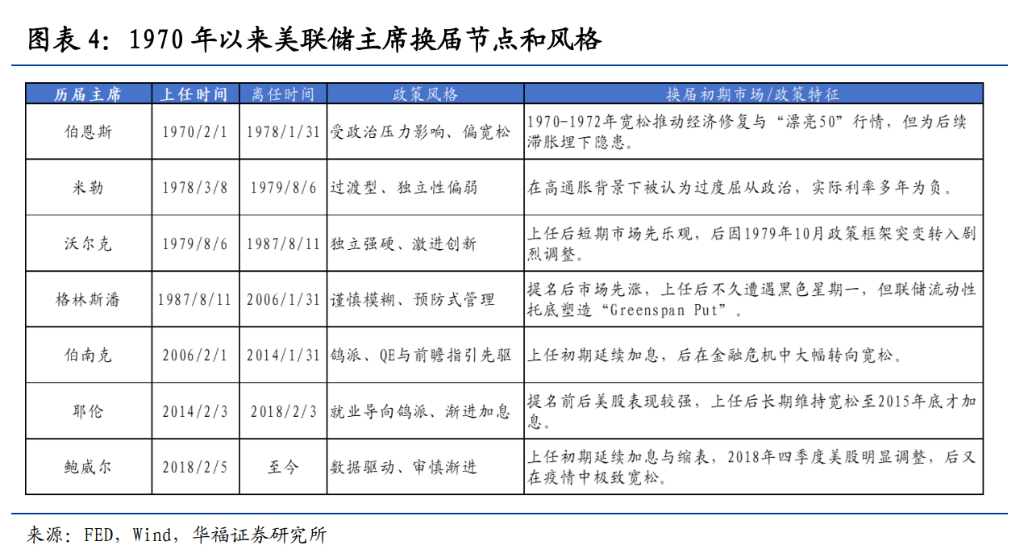
ウォッシュの政策ヴィジョン:インフレナラティブの再構築と「過度なコミュニケーション」の終焉
ウォッシュがFRBを率いる場合、中央銀行のコミュニケーションメカニズムを再構築し、前方ガイダンスを削減、また「切断平均PCE」とAI生産性ナラティブによって利下げの政策余地を創出する可能性がある。
上院公聴会では、ウォッシュが2021〜2022年のインフレ暴走を重大な政策ミスと位置づけ、反省と改革の鮮明な姿勢を示した。運営面で注目すべきは、彼のコミュニケーションメカニズムの修正である。ウォッシュは、利上げ・利下げサイクルの事前公表に反対し、「過度なコミュニケーション」は政策の機動性を損なうと考えている。これは、バーナンキ、イエレン、パウエル時代に15年ほど続いた期待管理(フォワードガイダンス)が終焉することを意味する。前方ガイダンスという「保護」が失われれば、リスク資産は経済データやFOMCの決定へのボラティリティ反応が増幅されるだろう。
利下げロジックに関して、ウォッシュは迅速な利下げを約束しないが、2つの潜在的な緩和支点を示した:
-
AI生産性ナラティブ:人工知能による生産性向上が長期的に利下げの根拠になりうると考えている。
-
新しいインフレ評価フレーム:特にダラス連銀が発表している「切断平均PCE」——下位24%と上位31%のウエイトを除外する指標を言及。現在の関税や一部商品のショック下では、この指標はコアPCEよりも明確に低い。この指標の判断ウエイトが上昇すれば、FRBは「潜在的インフレはすでに低下している」というナラティブを作り、利下げの余地を確保できる。
バランスシート縮小に関しては、ウォッシュは財務省と連携して緩やかで慎重な進行を主張している。しかし、現実の流動性環境は急進的な縮小に適さない。現在、銀行の準備金規模は約3兆ドルで、ONRRP(オーバーナイト・リバース・レポ)のバッファが圧縮中。2017〜2019年の縮小サイクルでは、準備金が約1.4兆ドルまで減るとレポ市場危機を招いた。現在は規制がより厳しく、銀行の準備金需要も高まっているため、実際に圧縮できる流動性の余地は限られる。したがって、ウォッシュ主導下のQTは「より遅く、より浅く、より後回し」という妥協的な道筋となる可能性が高い。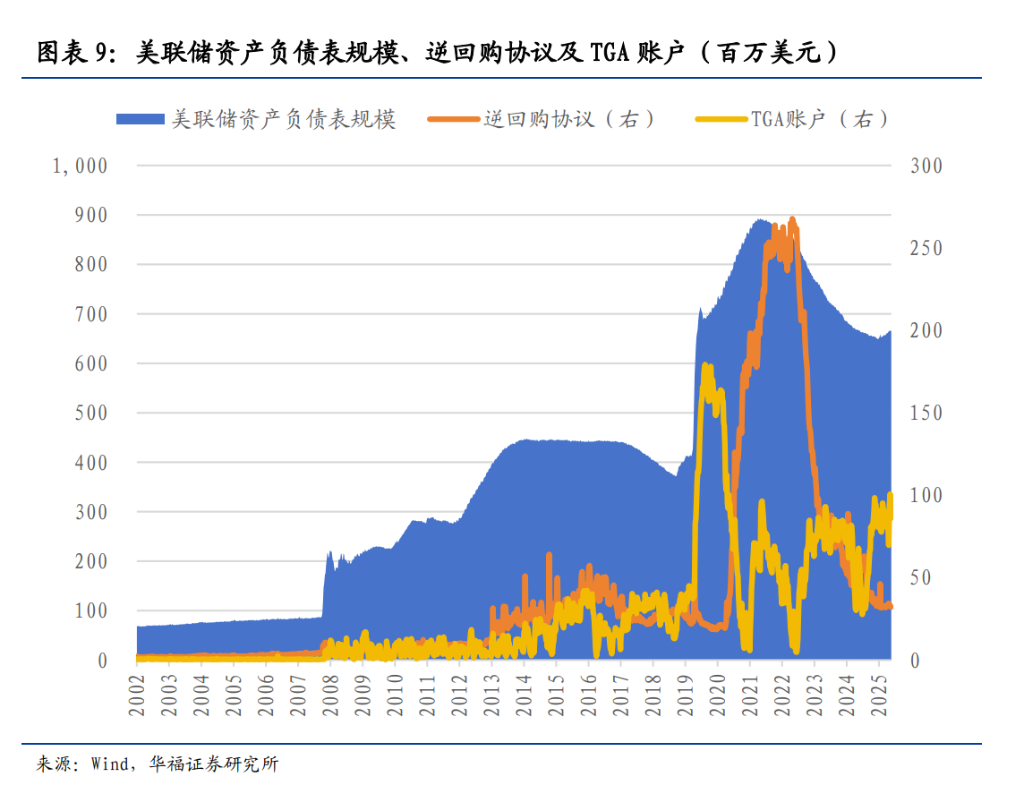
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
暗号資産価格
もっと見る


