
機関:第2四半期の金と銀はファンダメンタルズが安定、短期的にはレンジ相場が継続、トレンド発生のシグナルを静かに待つ

ヒュイトンネット5月15日発—— 第2四半期の金・銀は中長期的なファンダメンタルズが堅固で、価格の下支え能力を備えているが、米国債の高利回りとドル高により圧迫されており、マクロのカタリストに欠けるためレンジ相場を突破するのは難しい状況である。地政学的緊張下で金の安全資産としての特性は弱まり、底値を維持するのみとなっている。銀は需給バランスがよりタイトだが、短期的に小幅反発しても資金流入が不足している。銀はマクロ経済への感応度がより高く、経済のソフトランディング時には金をアウトパフォームする可能性があるが、経済が下方に向かう場合は変動が大きく、パフォーマンスも弱くなる可能性が高い。全体としては引き続きFRBの政策、ドル、資金動向の共鳴シグナルを待つ必要がある。
第2四半期における金・銀の中長期的ファンダメンタルズは依然として堅調で、価格の持続的な下支えとなっている。
ロンドンSucden Financialの最新四半期メタルレポートによれば、足元の米国債の高利回りとドル高が明確な圧迫要因となっており、地政学的リスクと現物需要は底値レンジを維持するのみで、上方向へのブレイクスルーとなる主要なマクロ要因に欠けている。金の安全資産属性は弱まり、銀はよりタイトなファンダメンタルズを有しているが、いずれも資金流入不足とマクロ環境の制約を受けており、短期的にはレンジ内のもみ合いが続く。トレンドを切り拓くには実質金利、ドル動向、FRBの政策シグナルを待つ必要がある。
金への圧力続く 安全資産機能は一時的に無効化
現在、米国債の利回りが高止まりし、ドルも依然として堅調に推移していることが金価格上昇の主な抑制要因となっている。地政学的不確実性と現物需要は継続しているものの、価格の底値を固めているに過ぎず、金価格の力強い上昇を牽引するには至っていない。
Sucden Financialは、金が本格的に上昇するためには、実質利回りの低下とドル安の二つの条件が必要だとしている。
特に中東を中心に地政学的緊張が続いている中で、金は伝統的な安全資産としての動きは見せていない。情勢の悪化は原油価格を押し上げ、インフレ期待をさらに強め、米国債利回りの上昇を招いて、無利息資産である金の保有コストを大幅に高めている。市場では実質利回りの低下やドル安の織り込み、あるいはFRBが明確な緩和シグナルを発しない限り、金価格が大きく上昇する条件は整わないとの見方が主流となっている。
全体の構造的な支えは依然として堅固であり、金ETFの保有は歴史的な高水準レンジを維持している。価格が何度も変動しても、機関投資家のポジション調整意欲は明確な後退を見せていない。ただし、現状では機関投資家資金は底値を支えるディフェンシブな姿勢に留まっており、持続的な上昇の原動力にはなっていない。金価格は短期的にはレンジ相場の維持が濃厚で、1オンスあたり4500ドルの水準が重要なサポートになる。4800ドルのラインを目指すには、経済指標の弱含みやFRBのより明確なハト派姿勢が必要となる。
銀はファンダメンタルズで優位も 上昇には資金流入の共鳴不足
銀市場の全体環境は金と似通っており、今週スポット価格は一時1オンスあたり89.344ドルと、2カ月ぶりの高値を付けた。金と比較し、銀は需給バランスがよりタイトで、供給ギャップの継続及び低水準の投機ポジションが価格を自然に支えている。今年前半の大幅な調整を経て、NYマーカンタイル取引所の銀の投機ポジションは顕著に縮小し、全体の建玉は歴史的高水準から大きく低下している。銀ETFの保有も2025年末の高値から下落し、機関投資家の参入熱もやや沈静化している。
短期的に銀価格がやや持ち直しているものの、市場全体に長期強気相場に不可欠な大規模な投資資金の流入が欠けている。Sucden Financialは第2四半期の銀は供給ギャップと適度な投機ポジションによって粘りを保つものの、力強いブレイクにはETF資金の再流入と投機筋買い増し、そしてマクロ環境の全面的な好転が必要だと分析している。
金と銀のマクロ感応度に違い 経済動向で強弱入れ替え
工業需要の比率が高いため、銀はマクロ経済の変動に対する感応度が金と比して明らかに高い。今後、経済がソフトランディングを実現し、インフレが着実に後退、FRBが適切に緩和サイクルに入り、景気後退を招かなければ、流動性の改善に加え工業需要の安定が重なり、一時的に銀が金をアウトパフォームするシナリオも想定される。
しかし、経済が深刻な下落局面に入る場合、銀の工業需要属性が逆にネガティブ要因に転じ、変動幅が大きくなり、パフォーマンスとしては金を下回る展開になる可能性が高い。機関投資家は、銀が1オンスあたり70〜72ドルのレンジでサポートが強固であるとみており、80〜85ドルレンジへの回復にはETF資金の持続的な流入とマクロ全体環境の同時的な改善が必要だと見立てる。
まとめ
全体として、第2四半期の金と銀は中長期的な堅固なファンダメンタルズを備えているが、ドル高や高利回りが持続的に圧力となっており、明確なマクロのカタリストが不足しているためレンジ相場の突破は難しい。金の安全資産としてのロジックは一時的に弱まっており、銀は需給バランスで優れるが資金流入増が伴っていない。
今後の相場展開は実質金利、ドルの強弱、FRBの政策サインがカギを握り、同時に経済の温度感も金・銀のパフォーマンス入れ替えを主導する。短期的には依然としてレンジ相場が続き、シグナル出現を待ってトレンド形成となる。
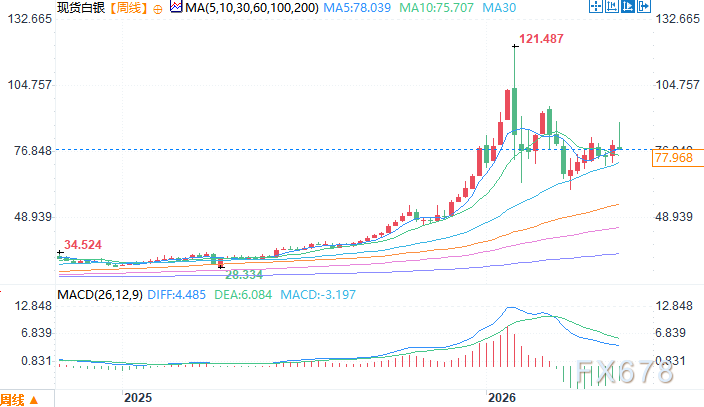
スポット銀 週間チャート 出典:イーフィトン
東8区5月15日13:59(UTC+8) スポット銀 78.20ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格は大幅に反発したが、余地は限られている。AIの成績が米国経済成長予測を圧迫。
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
暗号資産価格
もっと見る


