
スターマー氏が危うい、ポンドと英国債が再び暴落、「大英帝国」に希望はあるのか?

英国政界に再び激震が走り、市場は真っ先に反応した。
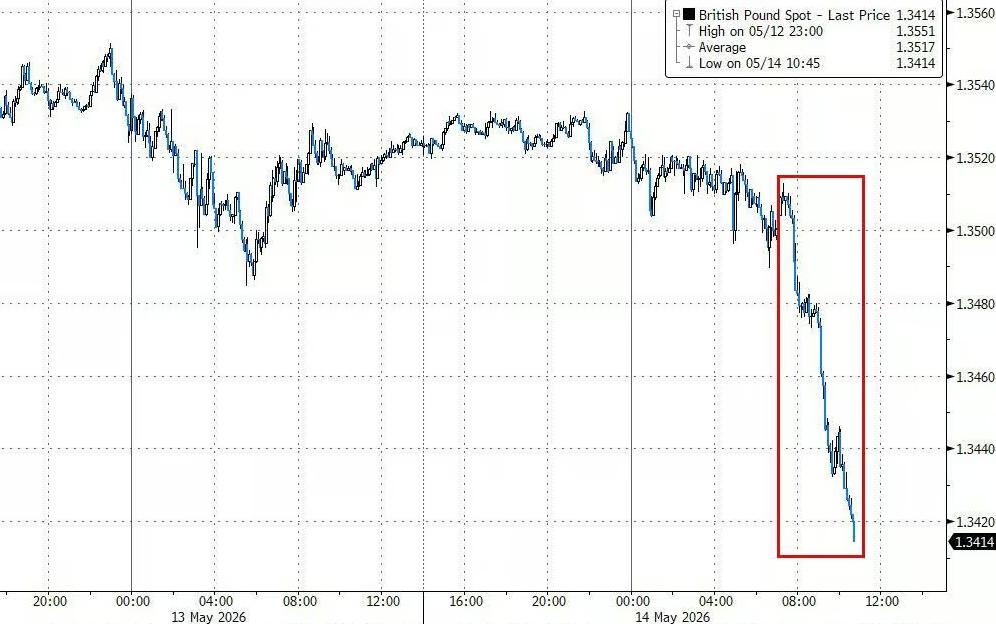
5月14日から15日にかけて、英国首相スターマーの政権危機が急激に深刻化し、ポンドおよび英国債が共に圧力を受けた。保健大臣Wes Streetingは公然と辞任し、マンチェスター市長Andy Burnhamは議会への復帰を目指し首相ポストへの挑戦に道を開くと発表した。ポンドは1日で約1%下落し、1.3403ドルまで下げ、4月13日以来の安値を記録、2025年1月以来で最大の週間下落となった。同時に、英国30年国債の利回りは5月12日には5.8%を突破し、過去30年で最高水準となっている。
市場の論理は非常にシンプルだ:スターマー辞任の可能性が高まり、潜在的な後継者たちは総じてより緩和的な財政政策を志向している。これは英国政府がさらに多く借金し、より多くの債券を発行する可能性を意味し、債券投資家はこれに高い警戒心を抱いている。
Bloomberg経済リサーチによれば、わずか5月8日(地方選挙の結果発表日)から12日まで数日間だけでも、国債利回りの上昇は今十年末までに追加で20億ポンド(約27億ドル)の債務利払い支出を増加させるのに十分だったという。
辞任表明で騒然
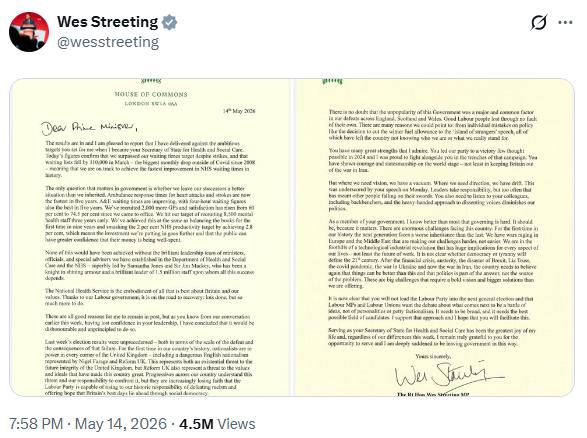
Wes Streetingの辞任表明は率直で容赦のない言葉が綴られていた。
「今週初めの会話からもわかるように、私は既にあなたのリーダーシップに信頼を失っており、在任を続けることは不誠実かつ無原則であると思います」と手紙には書かれていた。
彼は更に、先週の地方選挙の結果は「前例のないものであり」、政府が「不人気」であることが英国全土における「主たる共通項」だと指摘し、スターマーに直接批判を浴びせた。「私たちにはビジョンが必要なのに、空虚しかない。方向性が必要なのに、漂流しているだけだ」と記した。
Streetingは労働党指導者選への意欲があると広く見なされているが、辞任表明では正式な立候補宣言はしていない。
一方、マンチェスター市長Andy Burnhamはより具体的な動きを見せた。労働党議員Josh Simonsはマンチェスター地域の議員職を辞任し、Burnhamが出馬できるよう席を空けた。Simonsは声明で「私の退任はAndy Burnhamが故郷に戻り、議会へ復帰し、もし当選すればこの国が今まさに必要とする変革を推進するためだ」と述べた。
Burnhamは即座に、労働党全国執行委員会に対して同議席への出馬承認を求める意向を表明した。
債券市場はなぜこれほど敏感なのか
英国の政治的動揺に市場がこれほどまでに敏感なのは、公共財政における英国債(gilts)の中核的位置づけを理解する必要がある。
簡単に言えば、政府の支出が税収を上回れば、債券投資家から資金を借りる必要がある。その借入コストが利子、すなわち利回りだ。利回りが高いほど、政府の債務返済の負担は重くなり、公共サービスに使える資金は少なくなる。
最近の会計年度において、英国政府の債務利払い支出は約1000億ポンドにものぼり、これは英国予算責任局のデータによると年間教育支出と同等である。
現時点で英国30年債の利回りは約5.7%~5.8%であり、欧州や他の先進国同期間債券と比べてはるかに高い。その背景には複数の要因がある:英国のインフレは他国より頑固に高止まりしており、イングランド銀行が比較的高い金利を維持している。さらに中東戦争でエネルギー価格が高騰し、英国はエネルギー輸入依存度が高いため打撃を受けやすい。
加えて、英国債市場自体にも構造的な脆弱性がある。米国債市場と比べ規模が小さく、少額の取引でも価格変動が大きくなりやすい。従来は安定的な国債保有者だった年金機関も、近年は株式などリスク資産へとシフト・イングランド銀行も大量保有から売却に転じている。市場参加者はヘッジファンドや外国投資家の割合が増加し、こうした投資家は不安を感じれば真っ先に売却に走りやすい。
「英国債市場は今や利回り変化に敏感な投資家が増えた」とRBCウェルスマネジメント固定収益部門トップのRufaro Chiriseriは述べ、「市場は今後も騒乱が続くだろう」と語った。
財政ルールが最大の争点
スターマーと財務相Rachel Reevesの下での中核的政策コミットメントは一連の自制的な財政ルールだ。すなわち、日常支出は税収と一致させ、政府は投資目的に限り借入を行う。このルールの目的は、政府が過度な借金をしないというメッセージを債券投資家に伝えることにある。
しかし、このルールを巡って労働党内では摩擦が絶えない。
Andy Burnhamは、政府の経済路線を公然と批判し、「英国が債券市場に支配されている」と言及したことがある。さらに追加的な借入で国防費を賄うことで現行財政ルールを回避し得ると主張した。
もう一人の潜在的ライバルAngela Raynerも、労働党が財政規律を維持すると投資家に保証しようとしたが、以前にはReevesによる福祉費削減計画への反対運動を率いていた。
温和派と見なされるStreetingですら、英国の課税水準に「非常に不快だ」と公然と表明したことがある。
Bloomberg経済研究のDan HansonとAntonio Barrosoは「リーダーシップの交代はこの傾向を強め、財政の余地を狭め、エネルギーショックで既に苦しむ英国経済の新たな重石となり得る」と記した。
NomuraストラテジストのDominic Bunningは今後数日間のBurnhamによる財政政策への発言を注視するとし、「もし売りが続けば、たとえ緩やかでも、なぜあなたの発表が売りを招いたのか、『債券市場に支配されている』発言を見直すつもりはないかと質問されるだろう」と述べた。
"トラス・モーメント"の影が今も残る
英国債市場がこれほど政治リスクに敏感なのは、2022年の危機と切り離すことはできない。
当時首相だったトラスは、財源の裏付けない450億ポンド規模の減税策を含む「ミニ・バジェット」を発表。これが英国債市場崩壊を招き、ポンドは歴史的安値、イングランド銀行は緊急国債買い入れに追い込まれた。トラスはわずか49日で辞任に追い込まれることとなった。
この危機の教訓は、今も英国政界と市場に強い影響を残している。Bloombergによると、その後年金機関はより大きな現金バッファの保有を要求され、イングランド銀行も新たな流動性ツールを導入し、将来の市場ショックに備えている。
しかし警戒感はいまだ消えていない。GAM Investmentsの投資ディレクターPaul MarkhamはBloombergラジオで、「確かに人々は1976年を思い出す。あの時、英国政府は実質的に破綻状態に陥った。こうしたリスクを決して排除すべきではない」と述べている。
1976年には、英国は国際通貨基金に39億ドルの緊急融資を申し込まざるを得なかった。
十年七代、ガバナンスの病
英国政治の根深い問題は、スターマー1人の苦境にはとどまらない。
Bloombergによると、英国は4年も経たぬうちに4人の首相が交代した。もしスターマーが辞任すれば、ほぼ10年で7人目の首相誕生となる。テリーザ・メイとボリス・ジョンソンはそれぞれ約3年、トラスは49日間、リシ・スナクは20ヶ月の執政だった。
Financial TimesのコラムニストRobert Shrimsleyは5月14日寄稿で、こうした情勢を英国の「統治不能」ではなく、「ガバナンスの劣化」と評した。Shrimsleyは、過去10年間の英国政界は「スローガンで中身をごまかす」短絡政治に溢れ、各党派は選挙で「架空の公約」を掲げ、現実的な政策選択を回避し続けてきたと指摘した。
スターマー自身も免れなかった。Shrimsleyによれば、スターマーは執政前に詳細な政策プランを立てず、党内への準備も不足していた。福祉改革案が提示されるや否や、労働党議員たちは直ちに反発した。
Monex Europeのマクロ研究責任者Nick Reesは「市場はいま、スターマー政権の終焉を真剣に考え始めている。Burnhamの議会復帰が明確になったことで、その道筋が立っているからだ」とコメントした。
TD Securitiesの為替ストラテジストJayati Bharadwajは「英国の政治的摩擦が続く限り、ポンドは対ドル・ユーロで引き続き圧力を受けると予想する」と述べている。
英国政治の混乱はますます直接的な形で市場へ波及している。投資家にとって、このリーダーシップ交代のコストはすでに価格に織り込まれ始めている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
デルタ航空(DAL.US)の決算が航空業界の「エネルギーが利益を食い尽くす」問題を浮き彫りに!第3四半期の収益は過去最高、しかし高い原油価格が利益見通しを圧迫
デルタ航空は第3四半期の調整後燃料費が前年同期比で62%増加し、調整後営業利益率は11.1%から9.4%に低下しました。この業績および将来の展望は、高い原油価格の中でこの航空大手の経営強靭性を示していますが、利益率の再拡大の兆しはまだ見られていません。
モルガン・スタンレーはSpaceXを強気で評価:「Tera’Merica」の潜在力は過小評価されており、企業AIと計算能力の拡大が成長の可能性を広げる
モルガン・スタンレーは、SpaceXの成長ロジックが、宇宙開発と衛星通信から企業向けAIおよび計算能力インフラへと拡大していると考えています。アメリカの先進的な製造業の再構築は、さらに広範な長期的な成長の可能性をもたらすでしょう。企業向けAIの商業化と計算能力の拡大は、直接的な成長の支えとなり、「Tera’Merica」が象徴する製造業のチャンスは、企業に追加の長期成長ポテンシャルをもたらします。
デルタ航空は燃料コストの上昇が運賃の上昇を上回ったため、利益予想を下方修正しました。
デルタ航空は燃料費の増加(60億ドル)によって年間利益予想を下方修正し、チケット価格の大幅な上昇が旅行者の耐久力を試すことになった。精製部門は7億ドルの利益を生み出す見込みで、燃料費高騰の衝撃を緩和する役割を果たす。 デルタ航空は出張需要の強さとチケット価格の上昇によるプラス効果が燃料費急騰で相殺されたため、年間利益予想の中央値を約4分の1下方修正した。この下方修正は、米国の航空会社が直面している厳しい課題を浮き彫りにした。燃料価格が高止まりすれば、乗客がさらなる運賃値上げに耐えられるかが問題となる。航空会社は今年すでに大幅な値上げを行っており、アナリストは更なる値上げが消費者の意思を試すと警告している。 アトランタに拠点を置くデルタ航空は、今年の燃料支出が昨年より約60億ドル増加すると予想。第3四半期の燃料支出は前年同期比62%増の41億ドルとなり、7月予想を5億ドル以上上回った。下方修正の理由についてデルタ航空CFOのErik Snellは「完全に燃料の問題」と述べ、夏以降原油価格と精製航空燃料価格がともに上昇したことを指摘した。 同社は年間調整後の1株当たり利益を5.10~5.60ドルと予想し、7月の6.50~7.50ドルから大幅に引き下げた。LSEGのデータによると、新たな中央値の5.35ドルはアナリストの平均予想(5.46ドル)を下回る。2026年の調整後税引前利益は45億ドルと予想。 第3四半期の調整後1株当たり利益は1.72ドルでアナリスト平均(1.76ドル)をわずかに下回った。調整後営業利益率は11.1%から9.4%に低下した。 デルタ航空は米国大手航空会社の中で第3四半期決算を最初に発表した。競合のUnited Airlines、American Airlines、Southwest Airlinesは今月後半に決算を発表予定。 チケット価格の上昇 米国運輸統計局によると、2026年前8カ月間、米国航空会社の定期便向け燃料支出は429億ドルで、前年同期より約132億ドル増加。一方、燃料消費量はわずかに減少した。需要の強さと座席数の伸びが限定的なため、航空会社は燃料費の増加分を顧客に転嫁できている。米国労働統計局の消費者物価指数によれば、8月までの5カ月間に航空運賃は前年同期比平均約25%上昇。 燃料価格が高止まりし、業界の供給力拡大計画が第4四半期に加速する中、アナリストはデルタ航空などが需要を損なわず値上げできるか注視している。Deutsche Bankのアナリストは、第4四半期に業界で収入措置による燃料費回収率が低下し、完全回収は2027年初頭になると予想している。 デルタ航空は引き続き需要が強いと述べている。Snellによると、第4四半期のチケット予約率はすでに60%近くに達しており、収入は前年比約20%増加する見通し。LSEGのデータによれば、同社は第4四半期の調整後1株当たり利益を1.15~1.65ドルと予想し、中央値の1.40ドルはアナリスト平均の1.39ドルに概ね一致する。 精製部門の強み デルタ航空は米国大手航空会社の中で唯一フィラデルフィア郊外に精製工場(Munro Refinery)を所有しており、Snellは今年7億ドルの利益を生み出すと予想している。「私たちは精製工場を所有しており、これは燃料価格ヘッジの一翼を担う――部分的なヘッジですが――他社にはない優位性です」と述べた。 Munro Refineryは2012年に取得されたもので、原油から航空燃料や他の製品を精製する。デルタ航空は引き続きマーケット価格で自社航空部門へ燃料を販売するが、精製による利益は内部保持される。原油と製品の価格差が広がると精製利益が上がり、外部調達燃料費上昇の緩和につながるが、精製利益率が下がると損失リスクもある。 ただし、この精製工場でも燃料費上昇の影響を部分的にしか緩和できない。工場によるガロン当たり40セントの収益見込みがあっても、第4四半期には燃料費が第3四半期のガロン当たり3.61ドルから4.25ドルに上昇すると見込まれている。Snellは燃料費がしばらく高止まりすると予想。「いずれ燃料価格は下落するが、時期は未確定」と述べている。 (読者の便宜のため、ロイターが自動翻訳を提供していますが、正確性は保証されません。自動翻訳利用による損害・損失についてロイターは責任を負いません。)
「SaaS終焉論」は破綻か?Autodesk (ADSK.US) とIntuit (INTU.US)が逆風の中トップを走り、ウォール街が「AIがソフトウェアを飲み込む」という物語を再評価
今週、オートデスクとインツイットは、数ヶ月ぶりの週次で最も強い上昇率を記録する見込みです。テクノロジーセクター全体が圧力を受けている中で逆行高となり、SaaS(Software as a Service)業界の成長見通しに対する市場の楽観的な信号を再び示しました。
暗号資産価格
もっと見る


