
「これまで見たことのない成長速度」!Claude Codeの急成長、Anthropicの年換算収入が2カ月で2倍の440億ドルに

Anthropicは、これまでにない速度でテクノロジー業界の成長記録を塗り替えています。
半導体およびAIインフラの研究機関Semi Analysisの最新レポートによると、Anthropicの年換算実行収益(ARR)は既に440億ドルを突破しました。この数字は2025年末の約90億ドルからほぼ5倍増となり、同社はわずか数カ月で毎日約9600万ドルのARRを新たに獲得したことになります。Anthropicのデータを閲覧したあるベンチャーキャピタリストは「私たちは200社を超える上場ソフトウェア企業のIPOを調査したが、これほどの成長速度は過去に例がない。」と述べています。
この成長の主な原動力は、企業側の需要爆発とプログラミングAI製品であるClaude Codeの強力なパフォーマンスです。同時に、Semi Analysisレポートでは、Anthropicの推論インフラの粗利益率が1年前の38%から70%以上へと急上昇しており、同社が単に急速に拡大しているだけでなく、より高い効率で成長していることが示されています。
これを受けて、Anthropicは約500億ドルの資金調達ラウンドを進めており、評価額は1兆ドルを超える見込みです。Goldman Sachs、JPMorgan Chase、Morgan Stanleyが初期の協議段階に入っています。
成長曲線:ソフトウェア史上前例なし
AnthropicのARR推移には、ほとんど歴史的な比較対象がありません。
同社CEOであるDario Amodeiは、同社が初めて収益を上げて以降、収益は毎年約10倍のペースで増加していると明かしました:
2022年ARRは約1,000万ドル、2023年は約1億ドル、2024年12月は約10億ドル、2025年9月は約70億ドル、2025年12月は約90億ドル、2026年2月は約140億ドル、2026年3月は約190億ドル、2026年4月は約300億ドル、2026年5月にはすでに440億ドルを超えています(UTC+8)。
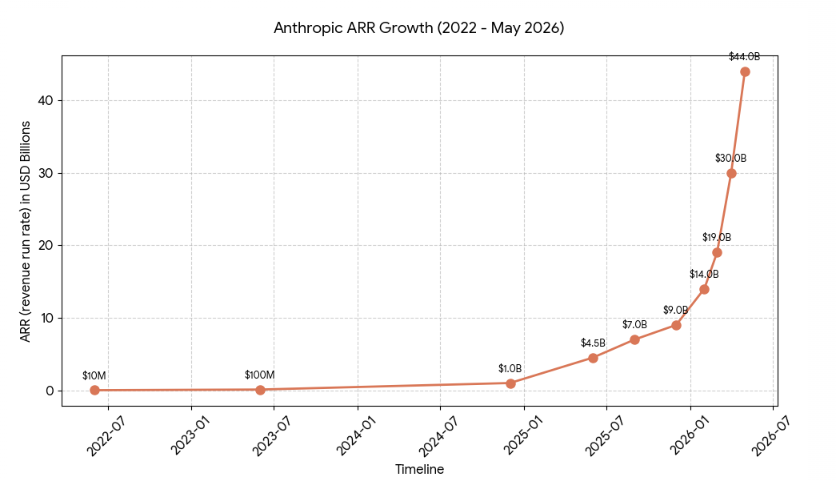
特筆すべきは、急加速が最も顕著となったのが2026年2月以降で、わずか3カ月でARRが140億ドルから440億ドル(UTC+8)へと急増した点です。
Claude Codeは、直近で成長が加速した主要因となっています。このプログラミングAI製品は2025年5月に一般公開され、2026年2月には年換算収益が25億ドルに達し、その後も継続して増加しています。
2026年1月以降、Claude Codeの週間アクティブユーザーは倍増しており、世界中のGitHubの公開コミットの約4%がClaude Codeによって生成または関与したと推定されています。企業による利用がその収益の半分を超えています。
Claude Codeの戦略的価値は、個人ユーザーから企業の購買に至る転換パスを築いた点にあります。
開発者はまずClaude Codeを日常のプログラミング業務に使用し、その後ツールがチームのコードベースに導入され、最終的には企業全体での統一的な購入、権限設定、セキュリティおよびコンプライアンス対応へと発展します。個人の利用習慣が組織の業務プロセスへと自然に浸透し、To CからTo Bへのスムーズな移行を実現しています。
横の比較では、AWSは350億ドルの年間収益に到達するのに13年を要し、Salesforceは1999年の設立から2021年にやっと200億ドルの収益を突破、ServiceNowは約20年かけて90億ドルを上回りました。Anthropicは多くのソフトウェア企業が十数年、二十年かかる道をわずか1年で駆け抜けています。
企業顧客:試用からインフラへの組み込みへ
Anthropicの成長の主エンジンは企業側にあり、消費者向けサブスクリプションではありません。
Semi Analysisレポートによると、フォーチュン10社のうち8社が既にClaudeの顧客となっており、年間支出が100万ドルを超える企業顧客数は2年前の十数社から1,000社超に拡大、10万ドル超の顧客は過去1年で7倍増えています。
市場シェアの面では、Anthropicの企業向けAI支出シェアはOpenAIに対し、2025年初めの約10%から2026年2月には65%超へと逆転。この逆転速度は業界でも稀です。
その背景にある構造的変化は、企業がClaudeを採用するロジックが「イノベーションプロジェクト」から「コア業務」へと変わったことです。法務、金融、コンサル、カスタマーサービスなどの部門がClaudeを安定した業務フローに組み込み、従来の席数ベースの課金から利用量ベースの課金に移行しています。Semi Analysisは、企業はClaudeをテストしているのではなく、重要な業務プロセスに組み込んでおり、長期契約を結ぶことで利用範囲を継続的に拡大させていると指摘しています。
流通力の強みも見逃せません。Claudeは現時点で唯一、AWS Bedrock、Google Cloud Vertex AI、Microsoft Azure Foundryという三大クラウドプラットフォームに同時に展開されている先端AIモデルであり、このカバレッジ幅は競合他社が現時点で再現できていません。
粗利益率の飛躍:事業品質の重要なシグナル
Semi Analysisレポートで最も注目すべきデータは粗利益率の大幅な改善です。推論インフラの粗利益率は38%から70%以上へと上昇し、Anthropicのストーリーは「成長速度」から「事業品質」へと進化しています。
高成長AI企業は長年、収益が計算力を利用した赤字によるものでないかという疑念にさらされてきました。
分析によると、粗利益率の著しい改善はAnthropicのユニットエコノミクスが向上していることを示しており、その要因はモデル推論効率の向上、キャッシュやルーティングの最適化、ハードウェア利用率の向上、企業契約による負荷安定性の高まりなどが考えられます。
これこそが、投資家が約20倍のARRバリュエーションを提示できる根本的な理由です。もし推論粗利益率70%以上を維持できれば、Anthropicはもはや赤字での成長拡大のためのモデル企業ではなく、ソフトウェア並みの粗利益構造を持つAIインフラ企業により近づいていきます。これに対し、Anthropicは2028年の黒字化を見込み、競合OpenAIよりも早い2030年以前の黒字転換を予想しています。
IPO展望:成長速度のその先の真価
Anthropicは、早ければ2026年末にも上場を開始すると報じられており、目標として2026年末の実際の年間収益を260億ドルとしています。もし440億ドルのARRが維持できれば、この目標は決して野心的ではありません。
ただしARRはあくまでスピードメーターであり、ゴールラインではありません。これは現時点での成長動向にすぎず、年間を通しての安定を保証するものではありません。企業のAI投資は依然として予算サイクルの検証が必要です:試験運用段階での高頻度な利用が長期契約に変わるか、開発者の熱意が組織レベルでの契約更新に繋がるか、Claude Codeによる効率向上が監査・セキュリティ・コンプライアンスにおいて大企業に受け入れられるかどうかがAnthropicの収益の質を左右します。
競争圧力も依然として存在します。OpenAIは最も強力な消費者ブランドと開発者エコシステムを持ち、Googleはクラウド、Workspace、TPUの連携優位性、Microsoftは膨大な企業チャネルを支配し、Metaはオープンソースモデルで業界価格を圧縮し続けています。
Semi Analysisは、現時点で企業がClaudeを求める需要は構造的なもので、一時的なものではないと見ています。440億ドルのARRが持続できれば、Anthropicが挑戦するのはOpenAIの評価額だけではなく、業界全体のAI企業成長の限界に対する想像そのものです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場予測 | 三大株価指数先物が揃って下落、原油価格が4%以上急騰。SpaceX、Broadcom、Oracleが同時に半導体資金調達を推進
10月8日(木曜日)の米国株式市場の開始前、米国の主要3つの株価指数先物はそろって下落しました。
ドイツ銀行は米国株の年末の動向を楽観視:第3四半期の利益成長率は34%を維持、AIとサイクル成長が依然として強力
ドイツ銀行は、S&P500の第3四半期の利益成長率が34%という過去最高水準を維持すると予想し、決算シーズンの市場動向と年末の反発に期待を寄せている。
サムスンとTSMCの好業績でもAIブームは盛り上がらず!米国債利回りが24年ぶりの高水準、AIブル相場は「演算力の現金リターン大考査」を迎える
サムスン電子の四半期営業利益は約9倍に増加し、TSMCの売上高も51%増加しました。これはAIインフラストラクチャへの継続的な投資が成果を上げていることを反映しています。しかし、世界的な借入コストの上昇によって企業の大規模な資本支出計画が圧力を受けている中、投資家たちはAI分野への支出がどれほど持続可能なのか懸念し始めています。

ナスダックが最高値を更新し、米国株の決算シーズンへの期待が高まる!シティは約9割のテクノロジー株の「利益サプライズ」を予測、NvidiaとAMDが予想を上回るリーダーとなっている
シティグループが最新で発表した決算期の定量調査は、この収益主軸に具体的な根拠を提供している。モデルの予測によると、Russell 1000構成銘柄のうち66.2%が予想を上回るポジティブな収益サプライズ(市場のコンセンサス予想を超える収益)および関連するポジティブな株価リターン軌道(シティのモデルは株価リターンの方向も予測している)を示す見通しで、前四半期のすでに強かった60.9%を明らかに上回り、2021年第4四半期以来最高水準となっている。

暗号資産価格
もっと見る


