
SaaSの終末が来る?ゴールドマン・サックスが40社と極秘会合後に主張:「これはさらに大きな成長ストーリーかもしれない」

AIによる変革の波の中、「SaaS終焉論」は今、ウォール街から最も強力なシステマティックな反論に直面している。
Goldman SachsのアナリストGabriela Borgesが約40社のソフトウェア企業に密集して訪問した後、詳細なレポートで明確に指摘している:AIはSaaS業界にとってゼロサムゲームではなく、アドレス可能な市場規模を大幅に拡大させる可能性があり、ソフトウェア企業の「死の物語」は著しく過大評価されている。
レポートでは、ソフトウェア企業はビジネスモデルを「機能・ユーザーごとの販売」から「労働単位または生産性単位の販売」へと転換しつつあり、これにより従来のソフトウェア予算をはるかに上回る労働力予算市場に参入でき、全体のアドレス可能市場(TAM)を著しく拡大する可能性がある。同時に、価値は先進的な大型モデルラボからソフトウェアアプリケーション層とランタイム層へ再配分されつつあり、この構造的転換がSaaS株式の長期的評価論理のポジティブな支えとなる。
しかし現時点では市場のセンチメントは一方的に逆転していない。JP MorganのトレーダーBrian Heavyは最近、ソフトウェア株の8日連続上昇は「大部分が戦術的な値動きであり、本質的には空売りの買戻しであってファンダメンタルズによるものではない」と指摘している。ServiceNowのやや弱めな業績ガイダンス発表が再度同社株に打撃を与えセクター全体を引きずり、回復初期のシグナルは急速に消え去った。SaaSの存亡を巡るこの議論は、決算期とAIベンチマークテストへの二重のプレッシャーの下で正念場を迎えている。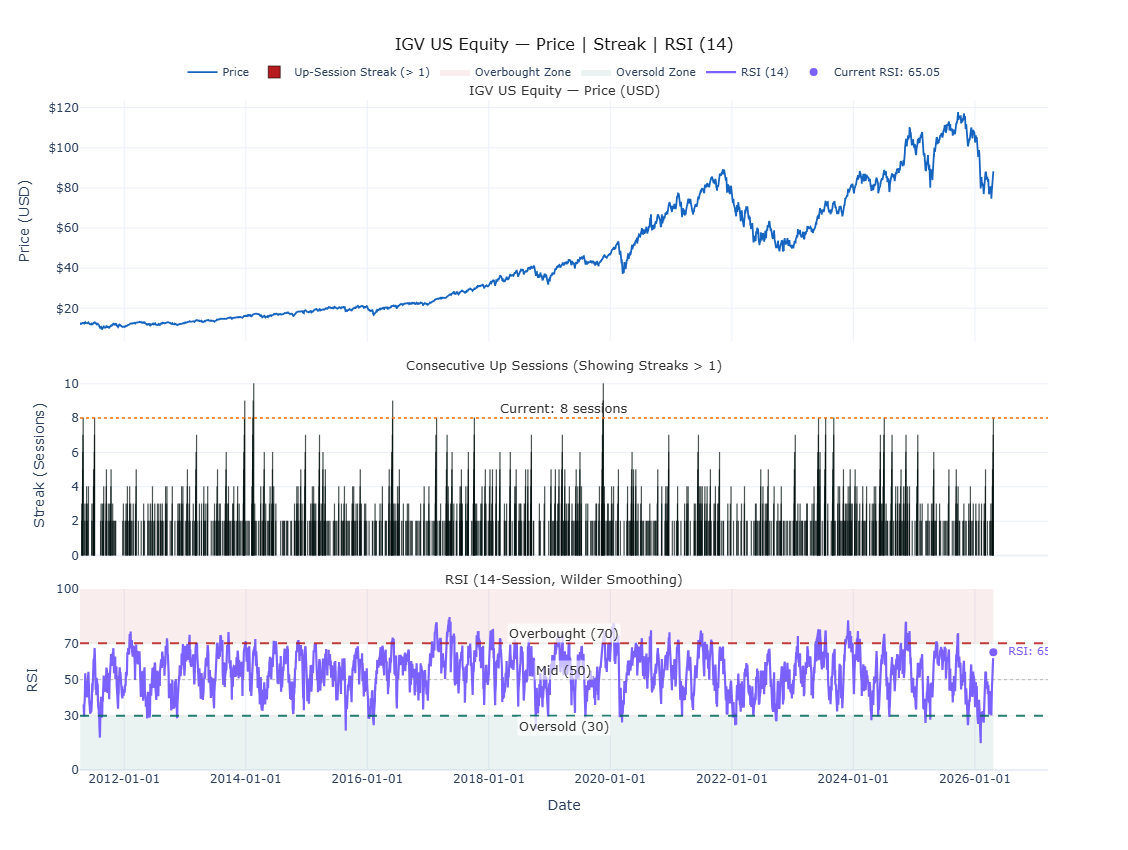
AIはTAMの拡大装置、価値の破壊者ではない
Goldman Sachsのレポートの核心ロジックは、AIとSaaSがゼロサムゲームではない点にある。
従来のSaaSは「ユーザーごとの課金」だが、AIはソフトウェア企業に「労働単位」あるいは「生産性プロセス」単位での価格再設定を促し、これによりITソフトウェア予算をはるかに上回る人件費プールに食い込むことが可能になる——これはアドレス可能市場の規模が飛躍的に増加することを意味する。
同時に、バリューチェーンの重心も移動している。
先端の大型モデルベンチマークテストの継続的な更新や推論コストの急速な低下により、価値は先進ラボからソフトウェア/アプリケーション/ランタイム層へと移りつつある。
Borgesは、企業は「モデルベンダーに依存しない」独立したソフトウェアエコシステムを積極的に構築し、オープンソースのディスティルドモデルや自社の小型言語モデル(SLM)を優先して活用することで、特定モデルプロバイダーへの過度な依存を回避していると指摘。このアプローチのメリットは、より効率的なリクエストルーティング、低い推論コスト、そしてあるモデルプロバイダーがTokenの補助を停止しても価格変動リスクに直面しなくて済む点にある。
レポートはさらに、コンピューティングリソースの希少性が新たなコアの制約になっており、このことが推論能力を保持する側、すなわちインテリジェントエージェントのオーケストレーション・ルーティング・コスト管理を掌握するソフトウェア層にパワーバランスが傾いていると強調している。
AIネイティブ企業は独自戦略で従来SaaSの空白を埋める
競争構造について、Goldman Sachsは特に、AIネイティブ新興企業はSalesforceやWorkdayなどSaaS大手と正面から戦おうとはせず、伝統的SaaS製品の「空白地帯」を狙い撃ちしていると指摘。
こうした空白地帯とは、伝統的SaaSの各垂直セグメント間で十分カバーされていなかったビジネスプロセスやワークフローシナリオである。AIネイティブ企業は、より柔軟なアーキテクチャとプロセス中心のプロダクト設計によってこれらの領域に橋頭堡を築いており、既存の大手プレーヤーとパイを取り合うというよりは、新たな市場を開拓している。
この競争構造は、AIネイティブ、SaaS老舗ベンダー、先端モデルプロバイダーの3者がアプリケーション層でそれぞれ強みと弱みを持ち、「カニバリゼーション」ではなく「足し算効果」が全体に現れる形となっている。
依然として分岐:弱気相場ストーリーは払拭されず
リサーチを行った上場企業の中でGoldman Sachsは構造的優位性があると考える5社を強調している:
CRM(Salesforce):Goldman Sachsは同社のインテリジェントエージェント戦略がより明確であり、今後リリース予定の開発者向けツールにも注目している;
CRWD(CrowdStrike):複数モジュールの需要が顕著に改善;
GWRE(Guidewire):AIがクラウド化の進捗を加速しており、純粋に新規市場拡大の論理となっている;
IOT(Samsara):需要はROIが原動力となり、データ・AI能力に差別化あり;
RBRK(Rubrik):Agent Cloudやアイデンティティセキュリティ事業が成長ストーリーを拡張、企業のレジリエンス需要も継続拡大。
依然として分岐:弱気相場ストーリーは払拭されず
Goldman Sachsが明確な立場を示しているが、市場内部の意見対立が消えたわけではない。アプリケーション層のソフトウェア市場は現時点でAIネイティブ企業と先端大型モデルプロバイダーという2つの新規勢力の競合に直面しており、Goldman Sachs自身も「どちらが自分の弱点を最も効果的に埋めることができるか」がコア課題だと認めている。
レポートは「ゼロサムではなく足し算のゲーム」と結論付けており、各社がそれぞれの有利な分野で顧客価値を創出し続けることで、全体のソフトウェア市場が縮小するどころか恩恵を受けるとされる。しかしこのロジックが今後の企業決算で証明されるかどうかは、市場自身が見極める必要がある。
現在のシグナルを見る限り、ServiceNowのガイダンス引き下げが投資家にAI転換期の不確実性が依然として存在することを再認識させている。Brian Heavyの見立ては、中長期マネーがソフトウェアセクターに再配分される規模はいまだ限定的で、今回の反発がファンダメンタルズによる継続的な裏付けに欠ける場合、その持続性は引き続き疑問視されることを市場に警鐘している。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
業界専門家がゴールドのトークン化について議論、数兆ドル規模の貴金属市場を活性化させる可能性

アップル(AAPL.US)がLGと提携してスマートホーム分野に進出:ドアベル、サーモスタット、カメラなどのアクセサリはLGブランドで販売予定
関係者によると、Appleはスマートホームデバイスの展開を強化する予定であり、これにはドアベル、サーモスタット、その他のアクセサリーが含まれます。これらの製品は、AppleとLG Electronicsが通常とは異なる協力方式で開発する予定です。
再放送用記事-ROI-トランプ政権下の財務省にとって、オークションの「テール」が最も厄介な部分だ:マキーファ
米国国債の入札は本来、退屈で予測可能、ニュースになりにくい定例業務であるべきだ。しかし、現在は通常の時期ではなく、トランプ政権は国債販売の不調が大きなニュースとなるリスクに直面している。米財務省は今週、2週間ぶりに短期国庫券以外の国債を発行し、総額約1200億ドルに達する予定だ。具体的には、火曜日に580億ドルの3年債、水曜日に390億ドルの10年債、木曜日に220億ドルの30年債が発行される。 これらの入札は通常なら小さな出来事だが、9月22日から24日にかけての入札が異例の不調となったことで、特に9月23日の5年債入札が話題となり、昨年4月以降で最大の利回り上昇を引き起こした。それ以来、利回りはほとんどの期間で数十年ぶりの高水準へと上昇したままだ。 米国債入札が「失敗」する可能性はほぼゼロである。一次ディーラー、すなわち現在ニューヨーク連邦準備銀行によって承認され、ウォール街で国債のマーケットメイクを行う26の銀行や機関は必ず入札に参加し、事実上、その販売の引受責任を担っている。この体制によって、30兆ドル規模で世界で最も流動性の高い米国債市場が円滑に機能し、このことは世界の金融システム全体の持続的な運用を可能にする。兆ドル単位の世界の債務や資産、デリバティブ商品は米国債が基準であり、米国および世界の金融システムを動かすための担保(リポ取引、銀行間融資、資金調達など)にも使われている。 つまり、米国債が世界金融システムの柱である限り、常に買い手が存在する。問題は一貫して、それらの国債が最終的にどの価格で落札されるかだ。現在、二次市場の借入コストは2000年代半ば以降で最高水準となり、財務省が一次市場で支払う金利も高くなるのは当然と言える。しかし、最近の数回の入札が示しているように、ネガティブなサプライズの可能性は依然存在する。 9月23日の700億ドルの5年債入札は、近年で最も懸念される内容となった。応札倍率で測る需要は9年ぶりの低水準で、財務省は最終的に5.033%の利回りで落札したが、これは入札期限時点の市場利回りを3ベーシスポイント上回るものだった。3ベーシスポイントの差は一見小さく見えるが、5年債入札としては異例であり、2022年6月以来最大の「テイル」となった。JPモルガンのアナリストによれば、最後に5年債入札で3ベーシスポイントの「テイル」があったのは2011年のことで、その時は債務上限危機が進行しており、最終的に同年8月に米国の信用格付けが引き下げられた。 現在、米国の厳しい財政見通しが長期借入コストを押し上げている。そのため、市場はトランプ政権が財務省の大規模な資金調達ニーズの中心を曲線の中短期(コストが低い)に徐々にシフトしていくと予想している。これが、2週間前の5年債入札がここまで懸念された理由だ。3ベーシスポイントの「テイル」は長期債の入札では珍しくないが、イールドカーブの「ベリー(腹部)」に位置する債券入札では異例だ。もし財務省がこれらの債券を消化するために高いプレミアムを支払わざるを得なくなれば、「ヒューストン、問題発生」の事態となる。 入札の「テイル」が大きくなる要因はさまざまで、市場の変動など一時的要因か、もしくは時間とともに需要を侵食する根本的なファンダメンタルズ要因も考えられる。通常、この2つのダイナミクスは排他的でなく、区別するのは困難だ。 より楽観的に見れば、この不安感はまだイールドカーブの短期部分には波及していない。少なくとも現時点では。3年債と10年債の利回りは1カ月前の前回入札時から約50ベーシスポイント上昇し、それぞれ4.96%と5.32%付近を推移している。30年債利回りも約35ベーシスポイント上がって5.65%となった。この水準なら、十分な需要を引き付けて販売が順調に進むはずだろう。おそらく。しかし、想定外の事態が起きればボラティリティと不確実性が市場全体に波及しかねない。投資家はタカのように状況を注視していくだろう。 (本記事の見解は筆者自身のものであり、筆者はロイターのコラムニストです) このコラムが気に入りましたか?ロイターの新たなグローバル金融評論「Open Interest」(オープンインタレスト)もぜひご覧ください。LinkedInやXでもROIをフォローできます。 また、Apple、Spotify、またはロイターアプリで毎日のポッドキャスト「Morning Bid」を聴くこともできます。番組を購読して、週7日、ロイター記者による市場や金融分野の重要ニュースの深堀り解説をお楽しみください。 米国5年債入札、2022年以来最大の「テイル」 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (ロイターは、英語以外の母語を持つ方々の利便のため、本報道を自動翻訳しています。自動翻訳には誤りが含まれる場合があり、必要な文脈が反映されていないこともありますので、正確性について保証しておらず、あくまで参考としてご利用ください。自動翻訳の利用による損害等についてロイターは一切責任を負いません。)
20年物米国債の廃止は逆効果か?BNPパリバが市場売り急増を警告、30年物利回り5.8%への上昇予想を維持
フランス・パリバ銀行は、米国財務長官イエレンに対し、20年物米国債の発行停止を求める声に抵抗すべきだと警告しました。この一見、長期資金調達コストを引き下げるための措置は、逆効果となる可能性があり、米国債の利回りを持続的に低下させることができないだけでなく、借入コストを押し上げ、市場の流動性を低下させる可能性があると指摘しています。
暗号資産価格
もっと見る


