
歴史の響き:新たな「オイルショック」のもと、中国の新エネルギー車は日本車の世界的台頭を再現できるか?

世界のエネルギー地図が劇的に揺れるとき、それは産業覇権交代のスーパー触媒となることが多い。現在、地政学的な対立がエスカレートする中、国際原油市場は壮大な嵐に見舞われている。この嵐の中心で、中国の新エネルギー自動車産業は、深い技術的蓄積、卓越したコストコントロール、そして全産業チェーンの強みを背景に、海外進出の新しい利益期を迎えている。
一、何が起きているのか?電気自動車が「自発的代替」の転換点を迎えた
マクロデータはしばしば遅れて現れるが、本当の変化は最前線の市場から見え始める。
最近、複数のメディアによる最前線市場の調査が衝撃的な光景を描いている。国際的な原油価格の急騰を背景に、電気自動車の最終需要が「非線形拡大」を経験している。
東南アジア市場では、マレーシアのディーラーからのフィードバックによると、ほんの2週間で注文数が過去1か月分に近づいている。消費者の意思決定ロジックは非常に明快で、油価の上昇によって車の利用コストが圧力となり、電気自動車がより経済的な代替案となっている。
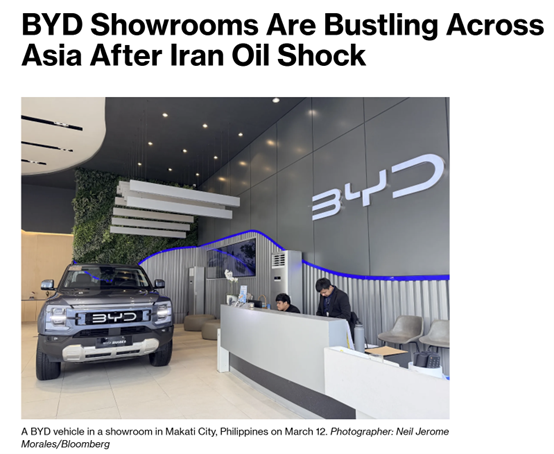
同様の変化は中東地域でも見られる。地政的な対立の影響を受けている一部国では、油価の変動がより激しく、中国ブランドのショールームの来場者数が数倍に増加し、週間販売台数が過去平均を倍増させ、在庫不足の事態も発生している。電気自動車は「新たな選択肢」から「コストヘッジのツール」へと急速に転換している。
……
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国債券利回り曲線が逆イールドに接近!債券市場は米国経済の見通しに疑問を呈す?
米国債の利回り曲線が急速に逆転の臨界点に接近している――10年債と2年債のスプレッドは歴史的な低水準まで縮小し、銀行株はテクニカルな調整局面へと突入した。この「景気後退の鉄則」とされる警告信号は、市場のコンセンサスを引き裂いている:曲線の逆転を予想する者と、経済の強靭さがリスクを打ち消すと信じる者がいる。米連邦準備制度理事会の利上げが続く中、この債券市場の駆け引きの結末は、資産市場全体のストーリーを再構築する可能性がある。

「ICUからKTVへ」!両極端に揺れる「AIストーリー」が投資家を疲れさせる
わずか2週間で、ナスダック100は極端なジェットコースターの展開を見せました。最初は「AI脅威論」により6,000億ドルの時価総額が蒸発し、その後、Metaアシスタントの大ヒットで3兆ドルを回復しました。分析によれば、市場のセンチメントはパニックと強欲の間で激しく切り替わり、本質的なファンダメンタルズから離れています。この激しい変動により、Nvidiaのバリュエーションは過去10年で最低水準まで下落し、ブル・ベア間の対立が激化し、物語に翻弄された高ボラティリティが投資家の長期的な常態となっています。今週、Micronは決算を発表しますが、その結果にかかわらず、市場の激しいセンチメントの揺れは収まりそうにありません。
今週の展望:Micron(MU.US)の決算がAIインフラの質を検証、OpenAIとホワイトハウスのAI会談が共鳴、PCEと雇用統計が10月の利率を方向付け
今週に入り、市場の注目は政治や製品発表から決算やマクロ経済データへと移っています。
5%以上の10年米国債利回りはAI投資ブームを抑えることができなかった、本当の「AIライン」は利回り曲線の逆転か?
債券市場は徐々に経済への警告を発しており、米連邦準備制度(FRB)の一連の利上げ措置が市場の見方を変え始め、人々は米国経済が停滞する可能性についてますます懸念するようになっている。

暗号資産価格
もっと見る


