
ゴールドマンサックス警告:現在の市場は単なる「不安定な安定」であり、信用の「ゴキブリ」は原油よりも恐ろしい

中東情勢がコモディティ市場を揺るがす中、クレジット市場では警戒を要する分化の動きが静かに進行しています。Goldman Sachsのクレジットストラテジーチームは警告を発し、現状の市場は表面上は穏やかに見えても、水面下では暗流が渦巻いており、この「定常状態」は本質的に安定していないと指摘しています。
株式市場やコモディティ市場の変動と比べて、クレジット市場は過去3週間極めて強靭な動きを示しています——株価は史上最高値から約5%しか下落しておらず、クレジットスプレッドの拡大も限定的です。
しかし、Goldman SachsのストラテジストReid Zhouとそのクレジットストラテジーチームは、市場が「ショック」の価格設定段階から「経済的影響」価格設定段階へと移行しており、現状の穏やかさは単なるゲーム理論上の膠着であって、真の安定ではないと分析しています。
特筆すべきは、クレジット市場への圧力の主要な源はエネルギーセクターではなく、金融セクター、特にプライベートクレジットに関連する機関です。Blue Owl、FS KKR及びプライベートクレジットファンド関連の債券が最もパフォーマンスが悪く、金融セクターの債券スプレッドは年初から39bp拡大しています。
このシグナルは市場関係者の警戒感を高めています——原油価格の変動の喧騒の背後で、プライベートクレジットの「ゴキブリ効果」こそ、より深刻な懸念材料かもしれません。
クレジット分化:金融セクターの圧力はエネルギーよりも遥かに大きい
Bloombergによると、米国クレジットスプレッドの拡大は今回の中東情勢勃発前から始まっており、今回のクレジット売りの顕著な特徴は、業種横断的かつ格付けを跨いだ高い一貫性です。
唯一の例外はエネルギーではなく、金融です。金融サービス系企業債券スプレッドは年初から39bp拡大し、Blue Owl、FS KKR及びプライベートクレジットファンド関連の発行者が最も脆弱な動きを見せました。
エネルギーセクターのクレジットパフォーマンスは年初以降比較的強含みですが、その超過パフォーマンスは主に2月に集中しています——この時点で情勢はまだ発生していません。株式市場との対照は鮮明で、株式ではエネルギーセクターが情勢発生以降、明らかに他のセクターをアウトパフォームしています。
具体的なデータによれば、BBB格付USD債のエネルギーと金融セクターのスプレッド差は年初2.4bpから、2月26日の情勢発生前には13.5bpへ拡大し、現在ではさらに18.5bpまで広がっています。プライベートクレジットの継続的な圧力が、全体のクレジット市場最大の危険変数となっています。
"TACOゲーム":市場と政策の相互静観
Goldman Sachsチームは現在の市場膠着を「鶏と卵どちらが先か」という問題に例えています。
市場は"TACO"(Trump Always Chickens Out、つまりトランプは最終的に妥協する)を期待のアンカーとしているため、大規模な売却が起きていません。一方で、政策側も市場が大幅な混乱を見せていないことを理由に静観しています。
Goldman Sachsはこう述べています:「今は極めて繊細な定常状態にあるものの、背景は非常に不安定で、これは『先に動いた者が負ける』ゲームだ。」
ストラテジーチームは、この定常状態が期待以上に長続きする可能性があるものの、いずれは一時的なものに過ぎないと見ています。金利のボラティリティはすでに歴史的な第10パーセンタイルから第70パーセンタイル近辺まで急上昇しており、ショック段階の消化を反映しています。一方、スプレッドの拡大は抑制的で、資金フローは概ね均衡となっています。
定常状態の三重の脆弱性:資金フロー・ポジション・不可逆的損傷
Goldman Sachsは現状の定常状態の内在する脆弱性を3つの視点から分析しています。
第一に、ファンダメンタルズの支えはまだあるものの、ポジション負担が累積している。 現在のクレジットファンダメンタルズには支えがあり、新規債券発行も市場で消化されており、全リターンの買いも健在です。一方、CTA戦略はリスクを削減し、ヘッジポジションも一部解除されており、バリュエーションとポジションの混雑度は緩和されています。しかし、これは次のリスクラウンドが到来した際、防御クッションがより薄くなることを意味します。
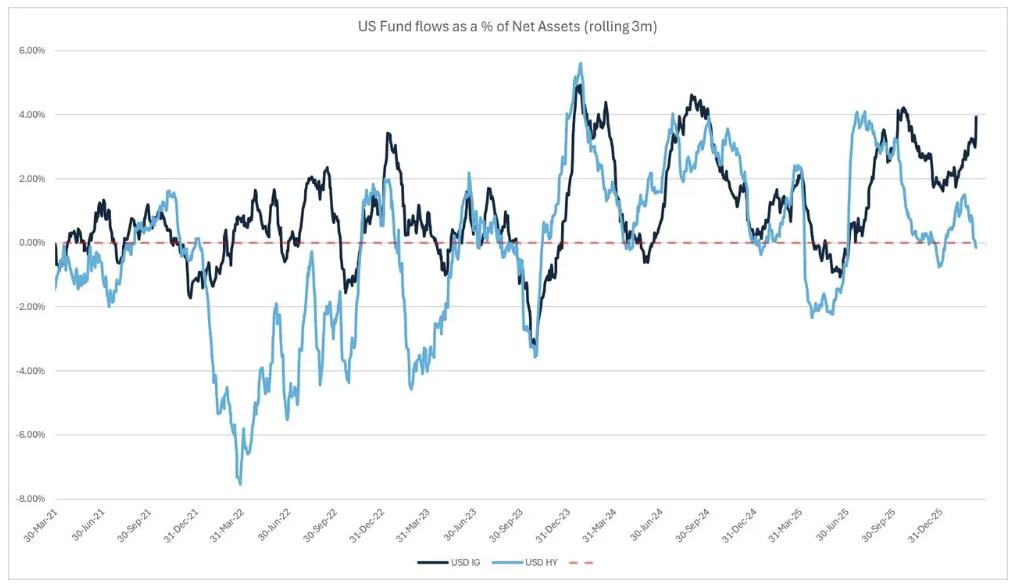
第二に、高利回り債からの資金流出リスクが高まっている。 最近、高利回り債には資金流出の兆候があり、流出が続けばクレジットベータはさらに低下します。Goldman Sachsは、以前解除されたヘッジポジションの存在を踏まえ、新たなスプレッド拡大への脆弱性が上昇している点を特に指摘しています。
第三に、部分的な損傷はすでに不可逆的。 今後政策の譲歩があったとしても、クレジット市場が情勢前の状態に単純に戻ることはありません。Goldman Sachsは、いかなる一時的な反発も中期的に段階的に消化される可能性が高く、この過程は急速なリバウンドではなく、比較的コントロールされた形で進むと予測しています。
Goldman Sachsのトレード戦略:ベーシスをショート、ボラティリティを売却
上記の分析を踏まえ、Goldman Sachsクレジットストラテジーチームは具体的なポジション戦略を提示しています。
まず、期現ベーシスのショート(先物ロング・現物ショート)は複数のシナリオに対応する最適戦略として推奨されます:市場がショートスクイーズによるリバウンドとなれば先物はレバレッジスクイーズにより現物をアウトパフォーム(ベーシス縮小)、スプレッドが第二ラウンド拡大に移行すれば強制売却で現物が圧迫され先物をアンダーパフォーム(ベーシスも縮小)。
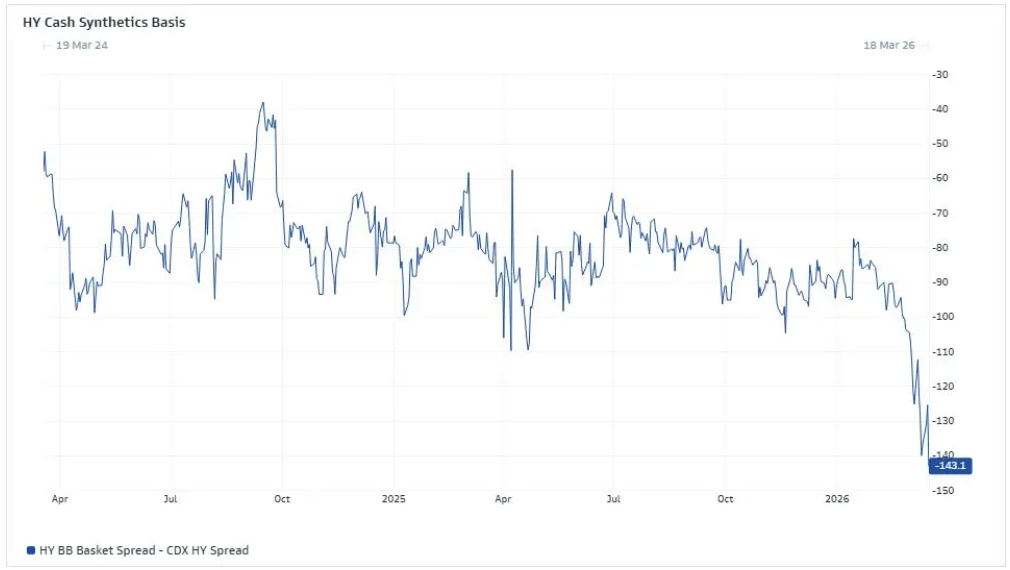
具体的な銘柄面では、Goldman Sachsは投資適格債より高利回り債を推奨しています。チームが提案する参考組み合わせは、高利回りBBバスケットGS2BATASのスワップをショート、同時にCDX HY45をロング。有価証券貸出によるHYG空売りよりも、バスケットツールを利用した空売りの方がコストは低くなります。
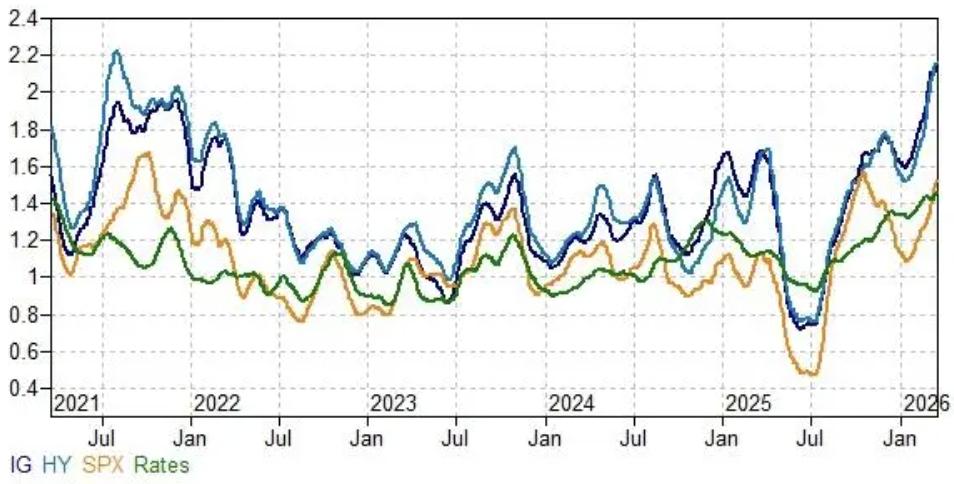
ボラティリティ戦略では、Goldman Sachsは引き続きクレジットボラティリティの売却を推奨し、アットザマネーのストラドルやSTS戦略によって実現できます。最近のボラティリティ急騰(10パーセンタイル以下から70パーセンタイル近くへ)を受け、チームは現物とのガンマロングを単一オプションで組み合わせ、ストラドルの代替としてコスト管理と非線形リターンの確保を狙っています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


