
換金制限ブームから全体的な取り付け騒ぎへ、なぜ世界の資産価格は急落したのか

ヒュイトンネット3月16日発—— 1.8兆ドルのプライベートクレジット市場が救済ラッシュを引き起こし、救済ラッシュから銀行の取り付け騒ぎまで、最近プライベートバンクが露呈したリスクはひそかに世界の資産のリスク志向に影響を与えているか?
「シャドーバンキング」の中核的支柱と見なされてきた米国のプライベートクレジット市場は、これまでにない動揺を経験している。
この1.8兆ドル規模の市場は、今や救済圧力、規制調査、技術革新という三重の衝撃に深く巻き込まれ、危機は非銀行機関から伝統的な銀行業にまで拡大し、ドイツ銀行が抱える300億ドルのリスクエクスポージャーによる株価急落がこの伝播トレンドの象徴となった。
この危機の引き金となったのはテクノロジー業界の信用リスクだった。
人工知能技術の画期的な進展に伴い、市場は伝統的なソフトウェア企業の存続力やキャッシュフローの安定性に強い疑念を抱き、直接的に関連資産価格の大幅下落を招き、投資家によるパニック的救済を引き起こした。
救済ラッシュが引き起こすドミノ伝播
危機の伝播は明確な連鎖反応となっている:資産管理額が3000億ドルを超えるBlue Owl Capitalが先陣を切り、救済対応のために1.4億ドルの融資資産を値引きして売却したが、これによって二次市場の流動性枯渇という真実が露呈した;
その後、Blackstoneグループ傘下のBCRED基金は莫大な救済圧力に直面し、シニアパートナーは1.5億ドルの自己資金で穴埋めせざるを得ず、救済制限の発動を懸命に回避した;
一方、Blackrockの対応は市場の信頼を揺るがす最後の一撃となり——2500万ドルの劣後債務を全額ゼロに減損し、規模260億ドルのHPS基金に対して5%の救済限度を設定、これは実際の救済申請比率9.3%を大きく下回る。
Blackrockの動きは業界的なパニックを引き起こし、有名な金融ブログZerohedgeによれば、これはBlue OwlとBlackstoneが懸命に避けてきた対応であり、そのため「受動的売却-資産価値下落-さらなる救済」の悪循環ループを引き起こすからだ。
アナリストは現局面を2022年の不動産ファンド危機に類似していると指摘し、救済制限は短期的なパニック崩壊を回避できるが、今後数ヶ月間は資本流出の圧力が依然高く、業界の回復には数年を要する可能性があると分析している。
リスクが伝統的銀行システムに浸透
さらに警戒すべきは、危機がシャドーバンクの境界を突破し、伝統的な銀行業界に深く広がっている点だ。
ドイツ銀行の年次報告書によると、プライベートクレジットのリスクエクスポージャーは259億ユーロ(約300億ドル)にまで増加し、総融資額の5%を占めている。テクノロジー業界向けエクスポージャーは158億ユーロ、これにより同銀行の株価は一日で約7%も急落した。
ムーディーのデータによれば、2025年半ば時点で米国銀行業界が非預金型金融機関に融資した額は1.2兆ドル、10年前の2倍近い規模だ;
FDICはさらに、2025年末時点で米国銀行による該当機関への融資残高が1.4兆ドル、さらに未借入の融資コミットメントを加えれば潜在的リスクリーチは4.2兆ドルに達すると明かしている。
リスク対応として、JP Morganは先陣を切って一部プライベートクレジット基金資産の評価を引き下げ、融資枠も削減した;
複数の大手銀行もプライベートクレジットエクスポージャーの全面的な調査を開始し、融資構造や担保償還率など中核指標を網羅している。
同時に、危機は貸付担保債券(CLO)市場にも波及し、米国Santander Capital Marketsのデータでは、2026年2月プライベートクレジット基金が保有するハイイールドCLO債券は4.1%下落、前2か月の1%上昇とは対照的で、市場心理の完全な転換を示している。
市場論争と警告の意義
現状の危機の性質について、市場は明確な分裂を見せている。プライベートクレジット分野のベテランは市場反応が過剰だと考え、Cliffwater CEOステファン・L・スピットは、2025年のプライベート債務年間リターンは9.33%、実際の損失率は0.70%、歴史水準を大きく下回り、信用損失と現経済環境の関連性は低いと指摘する。
Cambridge Associatesのトム・スタークも、Tricolorなどのデフォルト事例は個別の事件であり、詐欺や独自のビジネスモデルが理由であり、業界のシステミックな問題ではないと述べている。
しかし反対意見も同様に強く、JP Morgan CEOジェイミー・ダイモンはプライベートクレジット基金を「ゴキブリ」と皮肉り、そのリスクが隠れていて広がりやすいと示唆する。Allianz Groupのチーフエコノミスト、ムハンマド・エル=エリアンは、現時点の流動性難が「典型的なリスク伝染」を醸成し、投資家を「優良資産が換金できず、流動性資産の強制的売却」に追い込む可能性を警告している。
IMFは2024年4月に既にプライベートクレジット規制の強化を呼びかけ、レバレッジ率、関連性、リスク集中の問題に注目していた。
この危機の本質は、2008年金融危機後の極低金利環境下で資金がシャドーバンキング分野に無秩序に流入した必然的結果だ。当時、銀行の資本規制が厳格化されたことで融資需要が非銀行機関に流れ、プライベートクレジットは高リターンで大量の資本を引きつけ、政策の後押しで個人投資家にも開放されるに至った。
総括とテクニカル分析:
現在、世界経済の冷え込みと金利環境の変化により、この分野の透明性不足や監督不在といった問題が一挙に噴出している。
危機の最終的な展開がどうであれ、それは市場に警鐘を鳴らすものとなった:1.8兆ドル規模のプライベートクレジット市場は伝統的金融システムと深く結びつき、そのリスクはもはや孤立して存在しない。
たとえトップ投資家であっても、高リターンの裏に必ず高リスクが潜んでおり、特に特定の救済ルールが伴う非上場ツールは、すべての「主流」の投資家に適している訳ではない;
政策担当者や規制当局にとって、シャドーバンクと伝統的銀行の間の規制ギャップをいかに埋め、資金調達のイノベーションとリスク管理の均衡を図るかは、金融安定を守る緊迫した課題となっている。
市場が警告するように、「シャドー」の名を冠した分野は、極めて慎重な態度で臨む必要がある。
以前の記事で強調したように、最近リターンのない金価格と配当利回り期間の長いテクノロジー株は非常に似た特性を持ち、金利に敏感であるため、最近のゴールドの修正も株式市場の踏みつけ救済の影響を受けている。リスク集中の開放後、金価格は反発を迎える可能性がある。
テクニカル面で見ると、ゴールド価格は上昇チャネルの下限で支持を受け、下落は緩和される見込みと共に、段階的な底値形成も期待できる。
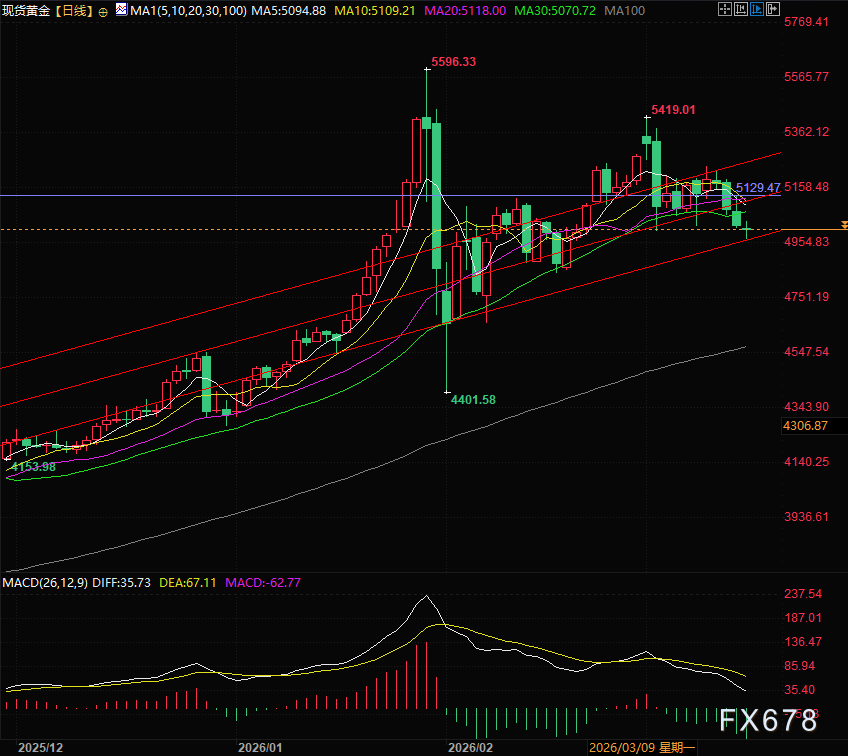
(スポットゴールド日足チャート、出典:Easyヒュイトン)
北京時間15:16(UTC+8)、スポットゴールドは現在5,005ドル/オンスで取引されている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
個別株 vs 指数」のボラティリティが分化!米国株の人気トレード:個別株オプションでロング、指数オプションでヘッジ
AIナラティブの分化、原油価格の大幅変動、米国債利回りが過去20年で最高水準まで急騰という三重の要因により、S&P500構成銘柄間の分化度が過去30年で95パーセンタイルに達しています。個別株のボラティリティが継続的に抑制されているため、ポジション構築コストが比較的低い状況です。また、個別株と指数のボラティリティのギャップが再び拡大しており、「個別株オプションのロング+指数オプションのショート」の分散トレードに珍しいチャンスが訪れています。
米国債券利回り曲線が逆イールドに接近!債券市場は米国経済の見通しに疑問を呈す?
米国債の利回り曲線が急速に逆転の臨界点に接近している――10年債と2年債のスプレッドは歴史的な低水準まで縮小し、銀行株はテクニカルな調整局面へと突入した。この「景気後退の鉄則」とされる警告信号は、市場のコンセンサスを引き裂いている:曲線の逆転を予想する者と、経済の強靭さがリスクを打ち消すと信じる者がいる。米連邦準備制度理事会の利上げが続く中、この債券市場の駆け引きの結末は、資産市場全体のストーリーを再構築する可能性がある。

「ICUからKTVへ」!両極端に揺れる「AIストーリー」が投資家を疲れさせる
わずか2週間で、ナスダック100は極端なジェットコースターの展開を見せました。最初は「AI脅威論」により6,000億ドルの時価総額が蒸発し、その後、Metaアシスタントの大ヒットで3兆ドルを回復しました。分析によれば、市場のセンチメントはパニックと強欲の間で激しく切り替わり、本質的なファンダメンタルズから離れています。この激しい変動により、Nvidiaのバリュエーションは過去10年で最低水準まで下落し、ブル・ベア間の対立が激化し、物語に翻弄された高ボラティリティが投資家の長期的な常態となっています。今週、Micronは決算を発表しますが、その結果にかかわらず、市場の激しいセンチメントの揺れは収まりそうにありません。
今週の展望:Micron(MU.US)の決算がAIインフラの質を検証、OpenAIとホワイトハウスのAI会談が共鳴、PCEと雇用統計が10月の利率を方向付け
今週に入り、市場の注目は政治や製品発表から決算やマクロ経済データへと移っています。
暗号資産価格
もっと見る


