
バックテストは嘘をついている:なぜポイントインタイムデータを使用すべきか

仮想的なシンプルなトレーディング戦略を構築してみましょう。前提は非常に簡単で、広く議論されているナラティブに基づいています:コインが取引所から流出すると、強気傾向になりやすいというものです。理由は直感的です:コインが取引所から移動する場合、保有者がセルフカストディに引き出すことを示し、取引所で売却可能な供給量を減少させます。逆に、コインが取引所へ流入する場合は、保有者が売却の準備をしている可能性を示唆します。
しかし、一日だけの流出ではただのノイズに過ぎません。本物のトレンドを見極めるためには、取引所残高に移動平均クロスオーバーを適用します。短期平均が長期平均を下回ったとき、一過性のイベントではなく、持続的なパターンとしてコインが継続的に取引所から流出していることが確認できます。
GlassnodeのBinance取引所残高を用いて、以下の定義とします:
- 市場へ参入:BinanceのBTC残高の5日移動平均が14日移動平均を下回ったとき、継続した流出トレンドのシグナル。
- 市場から退出:5日移動平均が再び14日移動平均を上回ったとき、流出トレンドが反転し、コインが取引所に戻り始めたことを示す。
この戦略を、単純にBTCを保持する場合と比較します。期間は2024年1月1日から2026年3月9日まで、初期資金は$1,000、各トレードに0.1%の取引手数料を適用。
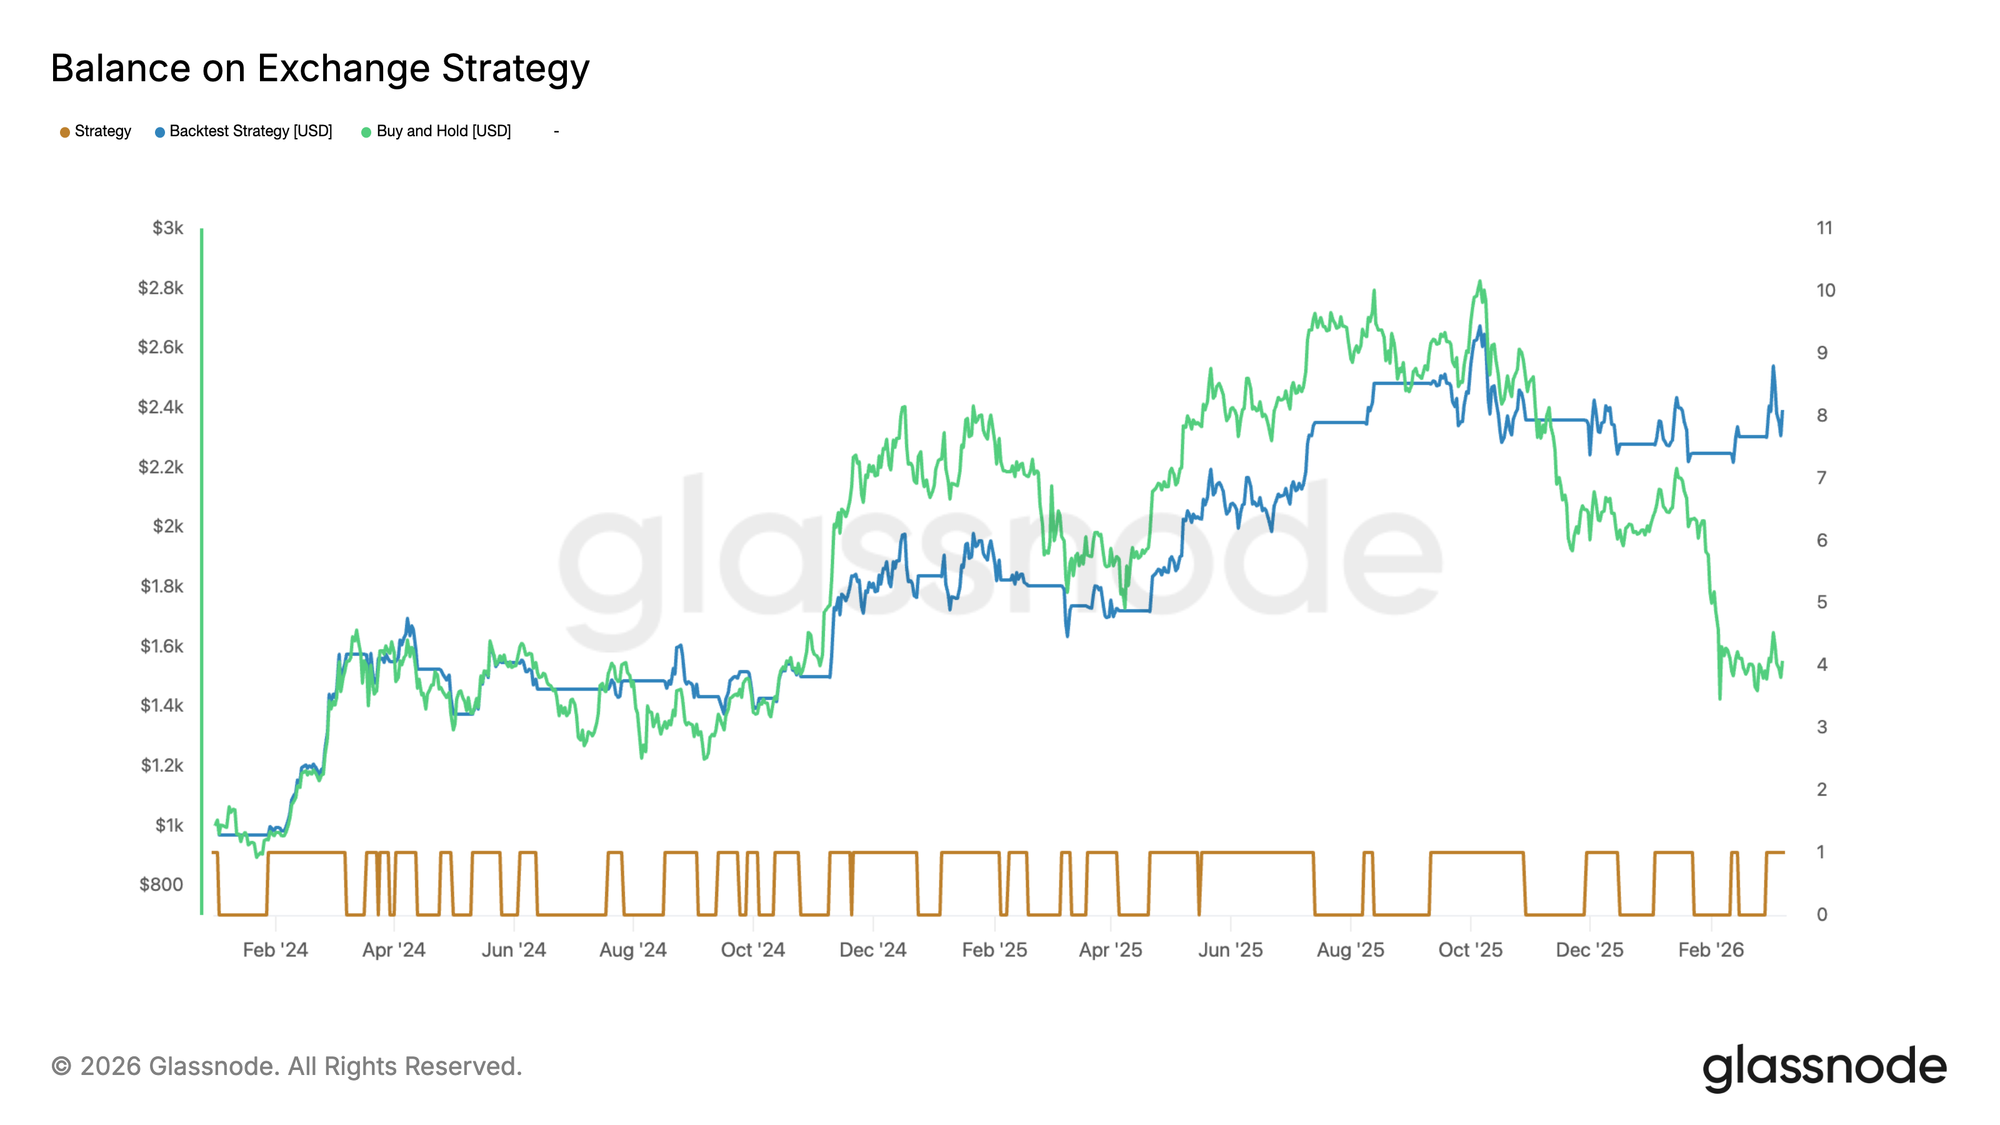
このチャートの見方:
🟫 下部の茶色の線はバイナリートレーディングシグナルで、市場にいる(1)か市場から退出している(0)かを示します。
🟦 青色の線は戦略のポートフォリオ価値の推移を追跡しています。
🟩 緑色の線は「買い持ち」ポートフォリオのベンチマークです。
取引所残高戦略はまずまずのパフォーマンスを示していますが、時には買い持ち戦略がそれよりも優れていることも確認できます。しかし調査期間の終盤では、取引所残高戦略は追いついています。ボラティリティの抑制と最終的に買い持ちと同等のパフォーマンスを求める投資家もいるかもしれませんが、最終的な数値は誤解を招きます。その理由は以下で説明します。
問題点:データの改変と先読みバイアス
指標は固定的ではありません。多くの場合、新しい情報が得られるため、指標は遡って修正されます。これは、アドレスクラスタリングやエンティティラベリングに依存する指標、例えばオンチェーン取引所残高などに特に当てはまります。また、取引量や価格などの指標でも、個々の取引所が時折、データを若干遅れて提出するため、同様のことが起こります。
つまり、たとえば2024年1月15日に表示される値は、実際に2024年1月15日に公開された値とは異なる場合があります。データは事後的に修正されています。この修正データで戦略をバックテストすると、トレーディング決定時点では利用できなかった情報を暗黙的に使用していることになります。これが先読みバイアスを生じさせます。
「正直な」バックテスト:ピンポイントタイムデータの使用
そこで、全く同じバックテストを行いましょう。シグナルロジック、パラメータ、期間、手数料は同じですが、今度はGlassnode Studioで利用可能な「Point-in-Time(PiT)」バージョンの取引所残高指標を用います。
PiT指標は厳格に追加のみで、改変不可。各履歴データポイントは、その時点で把握されていた情報のみを反映しています。事後修正や先読みバイアスはありません。
同じ指標を使っているにもかかわらず、戦略の結果は大きく異なります。新しいチャートの紫色の線がその結果を示しています。全体的なパフォーマンスは明らかに悪化しています。
2024年の大半では両戦略は似た挙動を示していますが、PiTベース版は2024年11月と2025年3月の大きな上昇を十分に捉えられていません。そのため、累積パフォーマンスが大きく乖離し、最終的には著しく低くなっています。
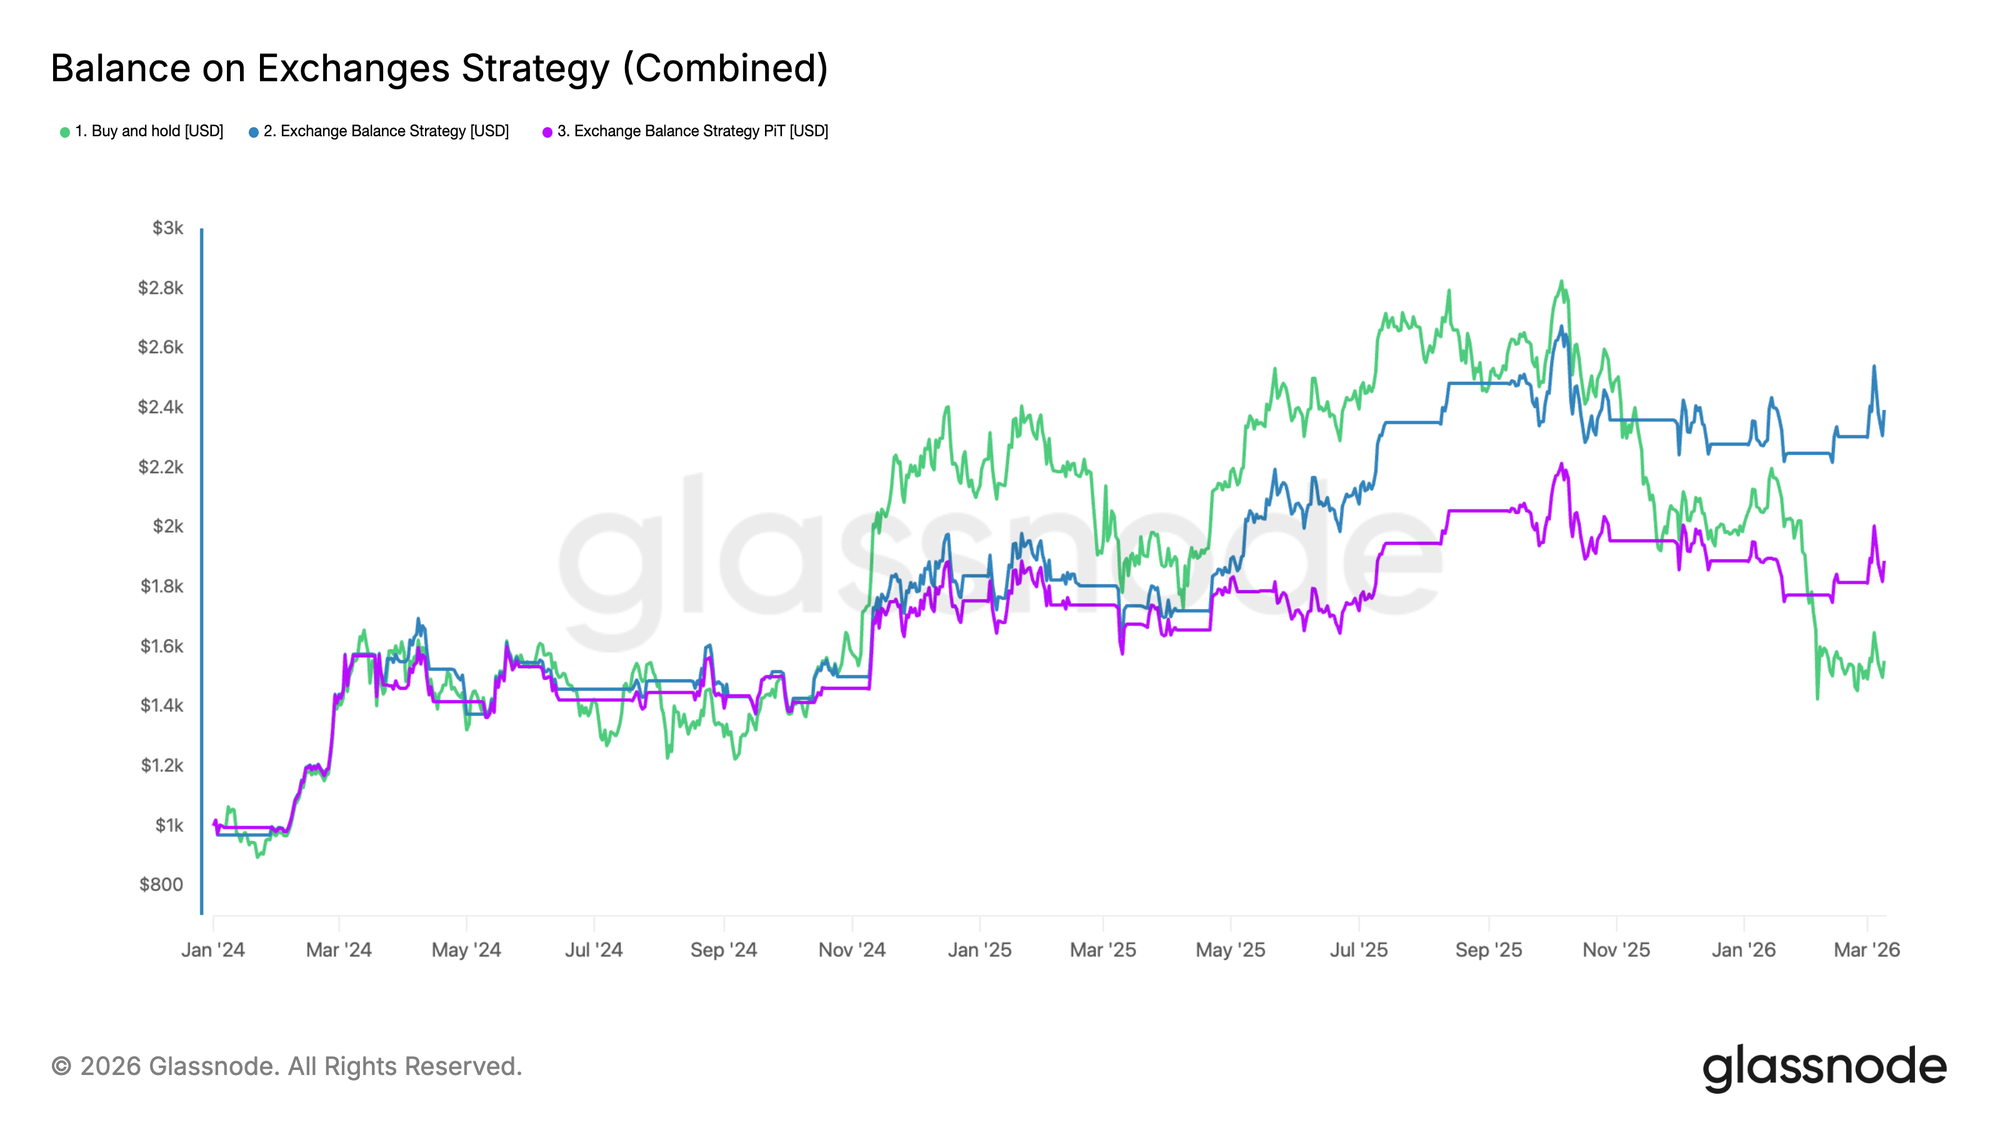
重要なポイント
この例では、紫色の戦略(その時点で利用可能だった情報しか持っていないもの)は明らかに劣ったパフォーマンスとなりました。► バックテストは、誤ったまたは修正済みデータを使うと誤解を招きます。 本当の歴史を再現するには、改変不可なPoint-in-Time指標を使うことが不可欠です。
PiT指標のバリエーションは、Glassnode ProfessionalプランにてStudioおよびAPI経由で全ての指標について利用可能です。上記のバックテストは、Studioのバックテスト機能を用いて記述されています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金価格が反発:ホルムズ外交の緩和で原油価格が下落、米国債利回りは依然高水準
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
暗号資産価格
もっと見る


