
Ethereum ETF、4日連続で資金流出:ETH価格は停滞

スポットEthereum ETFは数ヶ月ぶりに連続した資金流出を記録しており、大手暗号資産保有企業による継続的な積み増しにもかかわらず、投資家のセンチメントがより保守的に転じていることを示唆しています。
数ヶ月にわたる継続的な資金流入の後、米国スポットEthereum ETF市場は潮流の変化を示しており、4営業日連続で資金が流出しています。
オンチェーンデータサービスプラットフォームSoso Valueによると、米国スポットEthereum ETF市場は木曜日に1億6741万ドルの純流出を記録し、ETHの終値は4,275ドルとなりました。
ETHAのみが資金流入を維持:他はすべて流出
流出の主な要因はFidelityのFETHで、2億1668万ドルもの投資資金がファンドから流出しました。BitwiseのETHWも4,566万ドルの大幅な純流出を記録しました。BlackRockのETHAだけがプラスの流れを維持し、1億4880万ドルの純流入となりました。
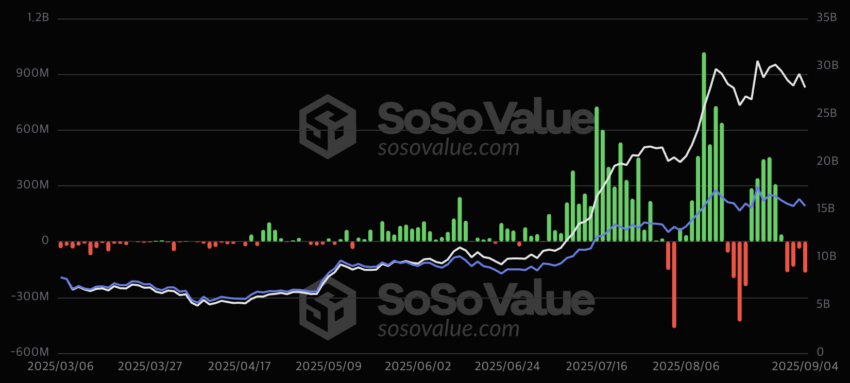 ETHスポットETFの1日あたりのフロー。出典:SoSo Value
これでEthereumスポットETF市場は4日連続の資金流出となりました。この傾向は8月29日に1億6464万ドルの純流出から始まり、9月2日には1億3537万ドル、9月3日には3,824万ドルの流出が続きました。
DAT企業は蓄積を継続
過去5ヶ月間、スポットETFからの資本流入とDigital Asset Treasury(DAT)企業による積極的な買いが2つの主要なエンジンとなり、Ethereumの価格は過去の安値から2.5倍以上に上昇しました。
ETFのフローが反転する一方で、DAT企業は減速の兆しを見せていません。最も多くETHを保有する上場企業であるBitmineは、8月28日に78,000ETH、火曜日にさらに74,300ETHを購入しました。SharpLink Gamingは同日に39,000ETHを購入し、The Ether Machineは火曜日に150,000ETHを蓄積しました。
機関投資家による継続的な買いにもかかわらず、直近4日間のスポットETFからの流出はETH価格の1.4%下落と重なっています。これはETFからの資金流出が短期的な投資家心理に大きな影響を与えており、数ヶ月にわたる力強い上昇を見せてきた価格が膠着状態に陥っていることを示唆しています。
現在、すべての注目は金曜日の米国雇用統計(NFP)レポートに集まっています。もしNFPの数字が予想を下回れば、連続利下げへの期待が再燃する可能性があります。市場は、このマクロ経済的なシグナルが資金流出のトレンドを反転させ、EthereumスポットETF市場を再び活性化できるかどうかを見守っています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国債5%時代の到来:短期的には「爆雷」は必ずしも起こらず、12~18ヵ月後に圧力が高まる可能性
高金利の本当の破壊力は、その持続期間にあります。2020年から2021年にかけて2~3%で発行された多額の債務が、6~8%のコストでの借り換え圧力に直面しており、その衝撃は12~18ヶ月後に集中して爆発する可能性があります。米国の住宅市場がまず直撃を受ける一方、商業用不動産、高レバレッジ企業、プライベート・エクイティ支援会社も同様に危険な状況にあります。もし高金利が半年以上続けば、市場の許容余地は完全に失われるでしょう。
機関:金価格は米連邦準備制度とホワイトハウス間の駆け引きリスクを織り込みながら、長期的な強気の根本的な論理は依然として存在しています。

5%米国債利回りの嵐が到来!再融資の爆弾がカウントダウン開始、最初の犠牲者は誰になる?
10年米国債の利回りが5%を突破し、2007年以来の最高値となりました。高金利が長期間続くほど、不動産企業や商業用不動産、高負債企業のリファイナンスの圧力が増し、システミックリスクが12〜18ヶ月以内に加速して顕在化する可能性があります。

収益サイクルに逆らわないでください!米国株は今年8000ポイント突破か?
ジェフリーズは、AI投資ブームと企業の予想を上回る収益のダブルエンジンによって、S&P500指数が2026年末までに8000ポイントまで急騰し、2027年にはさらに9000ポイントに達すると予測しています。AIによる利益拡大は「七巨頭」から全市場へと波及しており、S&P500の今年のEPSは35%も急増する見込みで、市場コンセンサスを大きく上回っています——これは1995年以来最も強力な収益スーパースイクルです!唯一の真のリスクは、米国債の利回りが継続的に上昇し続ける場合、バリュエーション圧縮リスクを無視できないことです。
暗号資産価格
もっと見る


