
米国債利回りは原油価格と関係があるのか?3つの過去のデータから原油価格の動きを読み解く
米国債利回りが高止まりし、一部の年限で5%に近づく、または5%を上回る場合、マーケットは通常、明確なメッセージを発しています。それは、投資家が米国の金利は長期にわたり高水準にとどまると予想しているということです。
同時に、中東の地政学的リスク、海上輸送の混乱への懸念、OPEC+の供給政策、在庫の変化はいずれも、原油価格を押し上げる可能性があります。
しかし、トレーダーにとって重要なのは次の点です。原油価格の上昇は通常、米国債利回りに上昇圧力を加えます。一方、戦争や供給の混乱によって原油価格が急騰した場合、安全資産への需要から米国債が上昇し、利回りが低下することがあります。
つまり、原油と米国債利回りは同じ方向に動くことが多いものの、地政学的リスクが高まると大きく乖離する可能性があります。
1. 過去のデータから何が分かるのか?
WTI原油と米国10年債利回りの長期的な過去のデータから、いくつかの明確な結論を導き出せます。
結論1:長期的には、原油価格と10年債利回りは正の相関を示す傾向がある
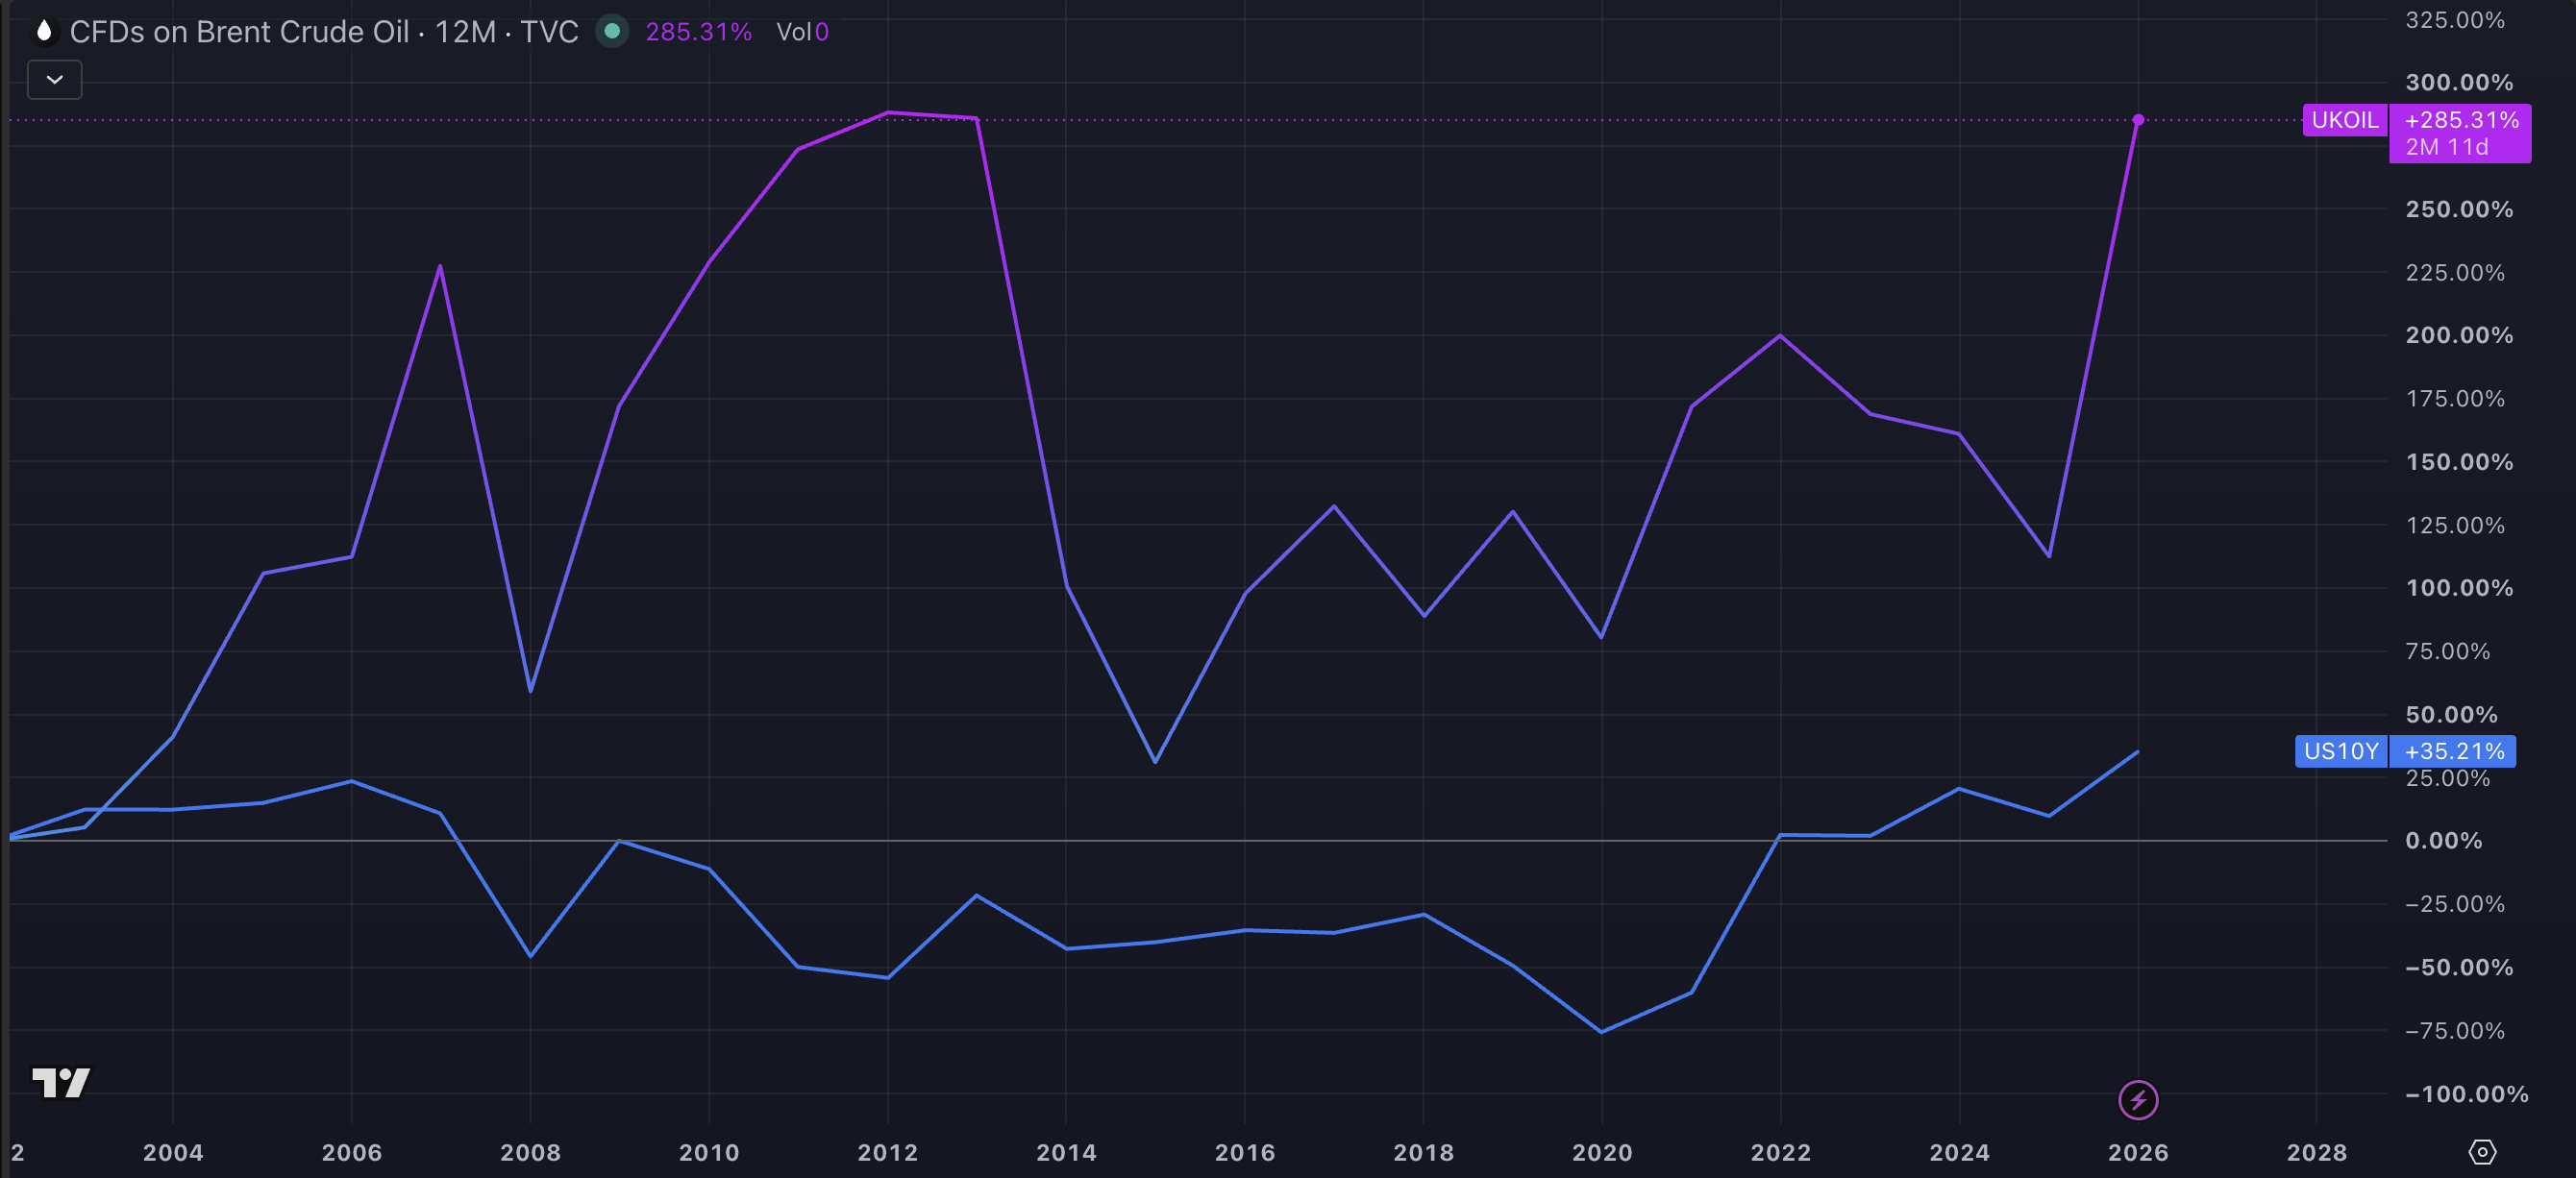
2000年以降の月次データに基づくと、WTI原油価格の変化と米国10年債利回りの変化は、全般的に弱度から中程度の正の相関を示しています。
簡単に言えば、次のとおりです。
-
原油価格が上昇すると、米国債利回りも上昇する可能性が高い;
-
原油価格が下落すると、米国債利回りも低下する可能性が高い;
-
ただし、これは毎日起こるわけではなく、100%当てはまるものでもありません。
歴史的に、両者の月次相関係数はおおむねプラス0.2~0.4の範囲にあります。
これは2つのマーケットに関連性があることを意味しますが、原油価格だけで米国債利回りを予測することはできません。
結論2:原油価格の上昇が力強い経済成長を反映している場合、利回りは上昇しやすい
世界的な需要の強さ、予想を上回る米国経済指標、または産業活動の改善を背景に原油価格が上昇する場合、マーケットは通常、次の兆候と解釈します。
-
インフレの抑制がより困難になる可能性がある;
-
FRBは利下げを急がない可能性がある;
-
高金利が長期にわたり維持される可能性がある。
この環境では、原油価格と米国債利回りが同時に上昇することがよくあります。
例:2022年
| 項目 |
2022年初頭 |
2022年の高値付近 |
変化 |
| WTI原油 |
約75ドル~85 |
一時120ドルを上回る |
ピーク時の上昇率は50%超 |
| 米国10年債利回り |
約1.5% |
一時4.3%に接近 |
約280ベーシスポイント上昇 |
| 米国2年債利回り |
約0.7% |
一時4.7%を上回る |
約400ベーシスポイント上昇 |
2022年はその典型例でした。ロシア・ウクライナ戦争によりエネルギー供給への懸念が生じる一方、米国のインフレが急上昇しました。マーケットはFRBによる利上げ予想を急速に織り込み直しました。
利回り上昇の原因は原油だけではありませんでしたが、インフレが長期にわたり高止まりする可能性があるというマーケットの予想を強めました。
結論3:戦争により原油価格が急騰した場合、原油と利回りは短期的に乖離する可能性がある
中東で紛争が激化したり、海上輸送ルートが混乱したり、石油生産施設が危機にさらされたりすると、原油価格が急速に上昇する可能性があります。
同時に、安全性を求める資本が米国債に流入することがあります。これにより、次のようなマーケット環境が生じる可能性があります。
| 資産 |
想定される動き |
| 原油 |
上昇 |
| 金 |
上昇 |
| 米ドル |
上昇 |
| 米国債価格 |
上昇 |
| 米国債利回り |
低下 |
これは、投資家が次の2つを同時に行う可能性があるためです。
1. 供給の混乱をヘッジするために原油を買う;
2. マーケットリスクの上昇と潜在的な経済的損失をヘッジするために米国債を買う。
したがって、原油価格の急騰が必ずしも米国債利回りの上昇継続を意味するわけではありません。
2. 個人トレーダーが理解すべき3つの歴史的局面
2003~2007年:原油価格と米国債利回りが同時に上昇
世界経済が拡大し、中国からの需要が急速に増加したこの時期には、次の動きが見られました。
-
WTI原油は約30ドルから100ドル近くまで上昇;
-
米国10年債利回りは約3.1%から約5.2%まで上昇。
これは典型的な「力強い経済、旺盛なエネルギー需要、金利上昇」の環境でした。
当時のマーケットの論理
力強い経済成長
→ 原油需要の増加
→ 原油価格の上昇
→ インフレ圧力の増大
→ 米国債利回りの上昇
2008年の金融危機:原油価格と米国債利回りが同時に低下
2008年前半、WTI原油は約147ドルまで上昇しました。しかし、金融危機が深刻化し、世界経済が景気後退に入ると、原油価格は年末までに約USD 30まで下落しました。
同じ期間に、米国10年債利回りは約4%から2%近くまで急低下しました。
| 項目 |
2008年の高値付近 |
2008年末付近 |
| WTI原油 |
約USD 147 |
約USD 30~40 |
| 米国10年債利回り |
約4% |
約2% |
この時期は、マーケットで景気後退への懸念が高まると、原油価格と米国債利回りが同時に低下することが多いと示しています。
これは原油だけが米国債を動かしているためではありません。むしろ、どちらのマーケットも需要の弱まりと安全資産志向の高まりに反応しています。
2022~2023年:インフレ、利上げ、高金利の長期化
2022年、原油価格はロシア・ウクライナ戦争とエネルギー供給への懸念に支えられました。同時に、米国のインフレ率は数十年ぶりの高水準に達し、FRBは積極的な利上げに踏み切りました。
2023年までに、マーケットは次のような異なる要因の組み合わせに直面しました。
-
米国経済は予想以上の底堅さを維持した;
-
インフレの低下ペースはマーケット予想よりも緩やかだった;
-
FRBは高金利を維持した;
-
米国債の発行額が増加した;
-
米国10年債利回りは一時5%に接近した。
2023年の主要数値
| 項目 |
2023年初頭 |
2023年10月頃 |
| 米国10年債利回り |
約3.9% |
一時5.0%に接近 |
| WTI原油 |
約78ドル~80 |
一時90ドルに接近 |
| 米国2年債利回り |
約4.4% |
約5.0% |
この時期は、原油価格が急騰していなくても、インフレの抑制が困難で利下げが遅れる可能性があるとマーケットが判断すれば、米国債利回りは高止まりする可能性があることを示しています。
3. 現在のマーケットで最も重要な解釈
マーケットで次の状況が同時に見られる場合、
-
米国債利回りが高止まりしている;
-
中東情勢が原油価格を下支えしている;
-
FRBの利下げ予想が後ずれしている;
-
米国のインフレが高止まりしている;
-
米ドルが堅調に推移している;
原油マーケットは相反する2つの力の影響を受けています。
原油価格を支える要因
-
中東の供給リスク;
-
紅海および海上輸送ルートの混乱;
-
OPEC+の減産;
-
米国の原油在庫の減少;
-
予想を上回る世界需要。
原油価格を圧迫する要因
-
高金利により個人消費と企業投資が減少する可能性がある;
-
米ドル高により、米ドル以外の通貨を使用する買い手にとって原油が割高になる;
-
米国債利回りの上昇により、リスク資産から資本が流出する可能性がある;
-
原油価格の高騰が最終的に世界需要を圧迫する可能性がある;
-
景気後退リスクが高まれば、原油需要の予想が下方修正される可能性がある。
したがって、原油トレーダーにとって、高利回り環境は単純に強気または弱気というわけではありません。むしろ、ボラティリティが高まる可能性を示すことがよくあります。
4. 個人トレーダー向けのシンプルな判断の枠組み
複雑なモデルは必要ありません。トレーダーは次のマーケットシグナルを確認できます。
| マーケットシグナル |
原油への想定される影響 |
| 米国10年債利回りが上昇し、米ドルが上昇 |
一般的に原油価格への下押し圧力となる |
| 米国10年債利回りが上昇し、インフレ期待も上昇 |
インフレ取引により原油が下支えされる可能性がある |
| 原油と金が上昇し、米国債利回りが低下 |
地政学的リスクと安全資産需要がマーケットを動かしている可能性が高い |
| 原油と利回りが上昇し、株式も堅調 |
経済成長とインフレ期待がマーケットを動かしている可能性が高い |
| 原油と利回りが低下し、米ドルが上昇 |
マーケットが景気後退リスクを織り込んでいる可能性がある |
| BrentがWTIをアウトパフォーム |
中東および世界的な供給リスクが高まっている可能性がある |
5. 投資家が注視すべき3つのシナリオ
シナリオ1:原油と米国債利回りがともに上昇
原油への影響:全般的に強気だが、ボラティリティが高まる可能性がある
これは通常、マーケットがインフレと経済の底堅さに注目していることを意味します。
米国のインフレ指標が予想を上回り、FRBがタカ派姿勢を維持する場合、インフレへの懸念と供給リスクの両方が原油を下支えする可能性があります。ただし、過度な米ドル高は原油の上値を抑える可能性があります。
シナリオ2:原油が上昇する一方、米国債利回りは低下
原油への影響:地政学的リスクが支配的
これは通常、安全資産への需要が高まっていることを示します。
金、米ドル、米国債価格がすべて同時に上昇している場合、マーケットは紛争の拡大を懸念している可能性があります。このシナリオでは原油が急上昇する可能性がある一方、激しい値動きや急反転も起こりやすくなります。
シナリオ3:原油と米国債利回りがともに低下
原油への影響:より明確な弱気シグナル
これは通常、マーケットが経済成長の減速または需要の弱まりを懸念し始めていることを示します。
これに原油在庫の増加、米ドル高、株式市場の下落が伴う場合、原油価格への圧力がさらに強まる可能性があります。
結論:原油取引は戦争関連のニュースだけで判断できない
米国債利回りと原油価格が毎日同じ方向に動くわけではありません。しかし、過去のデータは次のことを示しています。
-
経済成長が力強く、インフレが上昇する局面では、両者が同時に上昇することが多い;
-
景気後退リスクが高まると、両者が同時に低下することが多い;
-
戦争や供給の混乱が起きた場合、原油が上昇しても米国債利回りが必ず上昇するとは限らない;
-
利回りが高い場合、米ドル高と高金利による圧力が原油の上値を抑える可能性がある;
-
地政学的リスクが高まると、供給への懸念から原油が急上昇する可能性がある。
トレーダーにとって重要なのは、原油価格が上昇しているかどうかだけではありません。重要なのは次の点です。原油は需要の改善、インフレの上昇、地政学的リスクの高まりのうち、どの要因で上昇しているのか?
これらの要因はそれぞれ、米国債利回り、米ドル、原油の見通しに異なる影響を与える可能性があります。
原油マーケットのボラティリティを取引機会に
中東情勢、米国のインフレ指標、米国債利回り、米ドルの動きはいずれも、原油マーケットに大きなボラティリティをもたらす可能性があります。トレーダーはBitgetでUKOUSDをフォローして取引することで、国際原油価格の上昇局面と下落局面の両方で生じる可能性のある機会を捉えられます。
取引前に、レバレッジ、証拠金要件、オーバーナイト手数料、リスク管理措置を必ず理解してください。常に適切な損切り水準とポジションサイズを設定してください。
Bitgetが提供するすべての取引教育コンテンツは教育目的に限られ、金融アドバイスとみなされるべきものではありません。紹介される戦略や例は参考情報にすぎず、実際のマーケット状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを確実に理解してください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 1. 過去のデータから何が分かるのか?
- 2. 個人トレーダーが理解すべき3つの歴史的局面
- 3. 現在のマーケットで最も重要な解釈
- 4. 個人トレーダー向けのシンプルな判断の枠組み
- 5. 投資家が注視すべき3つのシナリオ
- 結論:原油取引は戦争関連のニュースだけで判断できない
 初心者が実践的な取引戦略を選ぶには?リスク、ルール、デモテストを理解する2026-10-21 | 5m
 レンジ取引とトレンドブレイクアウト戦略:トレーダーはどちらを選ぶべきか?2026-10-21 | 5m