
BlackRock ottimista sulle prospettive a lungo termine dell'oro: debito e deficit erodono il potere d'acquisto della valuta cartacea, le azioni delle miniere d'oro potrebbero amplificare l'aumento dei prezzi dell'oro.

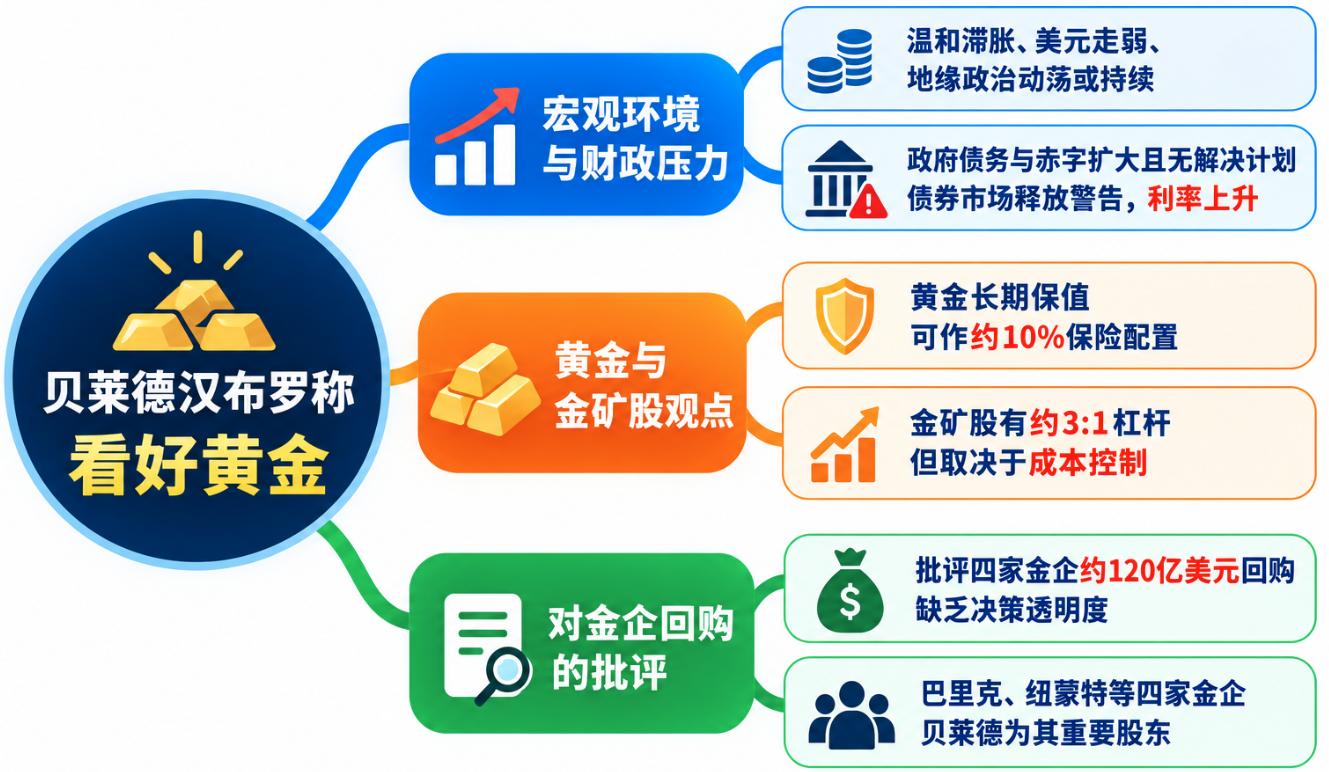
Evy Hambro, responsabile globale degli investimenti tematici e settoriali di BlackRock, ha dichiarato in un'intervista a "MoneyWeek" che l'attuale contesto di moderata stagflazione, indebolimento del dollaro e tensioni geopolitiche potrebbe persistere. Secondo lui, il mercato obbligazionario, in particolare quello dei titoli di Stato, sta inviando segnali di crescente pressione fiscale.
Hambro ha sottolineato che il debito pubblico dei paesi è enorme e che i disavanzi fiscali annuali continuano a crescere, mentre i governi non hanno ancora presentato piani efficaci per risolvere tali problemi. Questo non solo aumenta la pressione sul finanziamento, ma spinge anche gli investitori a rivalutare i rischi legati al possesso di titoli di Stato e valute legali.
Ha affermato: "Penso che questa situazione continuerà. Se guardiamo al futuro e cerchiamo di capire cosa sta succedendo sui mercati, a mio avviso, una cosa è molto chiara, almeno per alcuni: il mercato obbligazionario, soprattutto quello dei titoli di Stato, sta lanciando segnali d'allarme. Stanno dicendo che la situazione non è sana. I tassi di interesse stanno salendo e il debito è già molto elevato. I governi devono finanziare disavanzi fiscali annuali in continuo aumento, il che esercita una pressione enorme su tutto il sistema finanziario."
Secondo Hambro, la preoccupazione degli investitori per il potere d'acquisto della moneta è uno dei motivi che spinge il capitale verso asset reali.
Ha dichiarato: "La gente dirà che dieci anni fa, o anche prima, una sterlina, un dollaro o un euro permettevano di acquistare molto più di oggi e non vogliono sopportare questo tipo di rischio. Questo è uno dei fattori."
Ha inoltre criticato l'inefficienza di alcune spese governative, affermando che quando i governi continuano a generare deficit fiscali senza un chiaro piano di rimborso, gli investitori potrebbero chiedere tassi di interesse più elevati per compensare i rischi potenziali.
Hambro ha dichiarato: "Questi governi hanno enormi disavanzi fiscali e grandi debiti, ma nessun piano per risolvere i problemi, e la situazione sembra destinata solo a peggiorare. Se vogliono i miei soldi, devono offrire tassi d'interesse molto più alti rispetto al passato."
L’oro diventa un asset chiave per coprire i rischi di debito e valuta
Di fronte all'espansione del debito pubblico, all'aumento del disavanzo fiscale e al calo del potere d'acquisto della moneta, Hambro ritiene che gli asset reali possano proteggere il potere d'acquisto nel lungo periodo.
Ha dichiarato: "Gli asset reali possono essere infrastrutture, materie prime o oro. Nel lungo periodo, questi asset possono proteggere il potere d'acquisto. Quando ho iniziato a lavorare in questo settore più di 30 anni fa, il prezzo del rame era di 0,60 dollari per libbra, ora è salito a 6 dollari. Allora l'oro costava 400 dollari l'oncia, ora supera i 4.000 dollari l'oncia."
Hambro sottolinea così come il valore dell’oro sul lungo termine non dipenda esclusivamente da un singolo ciclo dei tassi di interesse. Egli crede che l’oro possa preservare il valore nel tempo, anche se la performance può variare significativamente da una fase all’altra.
Ha affermato: "Gli amanti dell’oro amano scherzare dicendo che, da 2000 anni, un’oncia d’oro basta sempre per comprare un abito da uomo. Quindi, l’oro è in gran parte un asset che consente di conservare valore a lungo termine. Storicamente, a volte l’oro si è comportato molto bene, altre volte meno; in certi periodi ha superato le attese sul potere d’acquisto, in altri le ha deluse. Ma nel complesso, nel lungo periodo, l’oro resta un asset eccezionale. Credo che le persone stiano riscoprendo questo aspetto."
Hambro osserva anche che il modo in cui gli investitori allocano oro nei portafogli sta cambiando. Negli anni Novanta, le società di gestione patrimoniale tendevano a riservare una certa percentuale dei portafogli dei clienti all’oro, pratica che poi è andata svanendo all’inizio degli anni Duemila. Oggi l’allocazione in oro sta tornando centrale, anche se su percentuali generalmente ancora basse.
Ha dichiarato: "Si dice che la percentuale da allocare all’oro dovrebbe essere attorno al 10%, perché è di fatto una polizza assicurativa. Se non acquisti assicurazioni e succede qualcosa, la perdita sarà enorme. Se compri una polizza ogni anno e per dieci anni non succede nulla, potresti pensare di aver sprecato soldi. Ma quando arriva davvero il giorno in cui serve, tutto quell’investimento ti verrà restituito."
Secondo Hambro, il ruolo dell’oro in portafoglio è essenzialmente quello di assicurazione e non quello di sovraperformare costantemente gli altri asset. Gli investitori devono accettare che l’oro possa avere fasi di sottoperformance, ma possono prendere profitto dagli asset più redditizi per mantenere l’allocazione stabile nell’oro.
Ha aggiunto: "Detenere oro in portafoglio comporterà periodi in cui la performance sarà inferiore ad altri asset. Se l’oro sta facendo male, puoi riscattare parte dei profitti da quegli asset che stanno andando molto meglio – asset che spesso valgono anche nove o dieci volte più della tua posizione in oro, se non di più. Poi puoi reinvestire una parte di quei guadagni in oro, così da mantenere il livello di assicurazione nel portafoglio."
Hambro ritiene che i segnali d’allarme provenienti dal mercato obbligazionario stiano avvertendo gli investitori di diversificare il portafoglio, per evitare l’eccessiva dipendenza da una sola categoria di asset.
Ha dichiarato: "Dovete assolutamente diversificare. Non mettete tutte le uova nello stesso paniere. Perché, in fondo, come verrà smaltito il debito pubblico? Il modo meno doloroso è lasciar erodere il valore reale del debito con l’inflazione. Ciò significa che governi e banche centrali potrebbero non essere così rigorosi nel perseguire gli obiettivi di inflazione come promettono. In realtà non sono mai riusciti a raggiungere questi obiettivi con continuità."
Ha aggiunto inoltre: "A mio avviso è abbastanza evidente. Penso che il prezzo dell’oro rifletterà la sofferenza sperimentata in altri settori. Se la situazione peggiora, l’oro lo mostrerà; se migliora, reagirà di conseguenza. E penso sia difficile immaginare che la situazione attuale possa migliorare molto rapidamente."
I titoli minerari d’oro offrono effetto leva, ma la chiave è il controllo dei costi
Oltre all’oro fisico, Hambro vede con favore anche le aziende minerarie aurifere. Ritiene che le azioni delle società minerarie offrano opportunità di investimento a effetto leva rispetto all’oro fisico, ma questo vantaggio dipende dal controllo dei costi e dall’andamento dei margini di profitto delle aziende.
Hambro afferma che, storicamente, il prezzo delle azioni delle società produttrici di materie prime e quello della materia prima hanno mantenuto un rapporto di circa 3:1, soprattutto nel settore aurifero.
Ha detto: "Storicamente, il rapporto tra i prezzi delle azioni dei produttori di materie prime e quelli delle materie prime stesse – soprattutto per l’oro – è di circa 3 a 1. Ovvero, ogni variazione dell’1% nel prezzo della materia prima si traduce mediamente in una variazione del 3% nel prezzo delle azioni della società. Questo rapporto è stato piuttosto stabile nel corso degli anni."
Paragona questo meccanismo a una sorta di opzione: la capacità degli operatori di mantenere l’effetto leva dipende dalla gestione dei costi. Se i costi aumentano più rapidamente del prezzo dell’oro, i margini non potranno espandersi e l’effetto amplificatore del prezzo delle azioni si ridurrà.
Hambro fa notare che in passato si sono verificati periodi in cui il prezzo dell’oro aumentava ma i titoli minerari scendevano, proprio a causa della pressione sui costi, ma negli ultimi anni questa correlazione si è ristabilita.
Ha affermato: "Sono contento di vedere che, negli ultimi anni, questo rapporto si è completamente ristabilito. Non solo quest’anno, anche negli anni passati: le materie prime hanno registrato ottime performance e le azioni correlate hanno avuto rendimenti multipli considerevoli. Lo stesso è accaduto per il rame e molti altri settori delle materie prime."
Ritiene che l’inflazione dei costi delle società minerarie non sia salita quanto l’aumento del prezzo dell’oro, e quindi i margini hanno continuato a espandersi, favorendo migliori ritorni azionari.
Nella scelta dello strumento di investimento sull’oro, Hambro raccomanda agli investitori di valutare il livello di rischio che sono disposti ad assumersi. Chi vuole un’esposizione diretta al prezzo dell’oro, senza rischio operativo delle società minerarie, dovrebbe considerare ETF sull’oro fisico; chi cerca maggiore volatilità può valutare titoli minerari.
Ha dichiarato: "La domanda che mi pongono spesso è: come devo espormi all’oro? Dipende da quanto rischio sei disposto ad assumere. Se vuoi solo un’esposizione direttamente legata al prezzo dell’oro, scegli un ETF sull’oro, e dev’essere basato su oro fisico. Se vuoi maggiore brio, puoi allocare parte del portafoglio sulle azioni minerarie aurifere. Se vuoi ancora più accelerazione, investi totalmente in questi titoli."
Hambro fa notare anche che i lingotti d’oro non pagano dividendi né possono aumentare intrinsecamente di valore, mentre le aziende minerarie generano flussi di cassa, distribuiscono dividendi e possono creare valore anche tramite acquisizioni.
Ha affermato: "Io sono sempre stato positivo sulle azioni minerarie d’oro, perché i lingotti non producono dividendi né crescono da soli. Le società minerarie, invece, possono distribuire dividendi e creare valore extra tramite fusioni e acquisizioni. Se sai gestire questi rischi grazie alla diversificazione, il tuo ritorno dovrebbe superare il semplice apprezzamento della materia prima."
Tuttavia, non è garantito che l’effetto leva dei titoli minerari si realizzi sempre. Se i costi aumentano fuori controllo, i margini si comprimono o sorgono altri problemi gestionali, anche in caso di rialzo dell’oro le azioni minerarie possono sottoperformare.
Hambro critica il piano di riacquisto da 12 miliardi di dollari, mette in dubbio l’allocazione del capitale dei giganti minerari
Un’opinione positiva sulle società minerarie d’oro non significa, per Hambro, accettare tutte le decisioni di allocazione del capitale adottate nel settore.
La settimana scorsa, durante il FT Mining Summit organizzato dal Financial Times, ha criticato diverse grandi aziende minerarie per aver lanciato piani di buyback azionari, definendo questi massicci riacquisti condotti senza sufficienti processi decisionali come "una gestione spericolata del capitale".
Hambro ha affermato: "Negli ultimi 18 mesi circa, una cosa ci ha molto deluso: la gestione spericolata del capitale nei buyback azionari da parte delle aziende aurifere. Abbiamo visto che sono stati spesi enormi capitali per riacquistare azioni, senza adeguate procedure decisionali."
In particolare, paragona la decisione di riacquistare azioni all’investire per costruire una nuova miniera: secondo Hambro, quando si decide di investire un miliardo di dollari in una miniera, l’azienda compie moltissimi studi, al contrario di quanto accade quando decide di spendere la stessa cifra in buyback azionari.
Ha dichiarato: "Se guardi quanto lavoro viene fatto quando un’azienda decide di investire un miliardo di dollari per costruire una nuova miniera, ti accorgi che il processo di ricerca è molto più approfondito rispetto a quanto si fa quando si investe lo stesso importo in buyback azionari."
Attualmente, quattro giganti dell’oro hanno annunciato piani di buyback per un totale di circa 12 miliardi di dollari: Barrick Mining, Newmont, AngloGold Ashanti e Gold Fields.
Hambro critica anche la mancanza di trasparenza di tali piani. Ritiene che le aziende debbano spiegare la logica valutativa dietro le scelte di buyback e motivare investimenti massicci a determinati prezzi.
Ha dichiarato: "Quando i prezzi delle azioni sono ai massimi, le aziende annunciano grandi buyback, il che ci delude molto. Poi, quando il prezzo dell’oro scende a 4.000 dollari l’oncia, sospendono i riacquisti, anche se le azioni costano il 40% in meno. Allora, che tipo di calcoli hanno fatto quando hanno deciso di fare buyback?"
Secondo lui, invece di impegnarsi su importi fissi nei piani di riacquisto, le società minerarie dovrebbero mantenere una maggiore flessibilità di capitale per investire solo quando si presentano reali opportunità di mercato.
Hambro esprime inoltre la posizione di BlackRock, che è un importante azionista di queste società: oggi possiede il 12% di Newmont, il 10% di AngloGold Ashanti e il 6% di Gold Fields.
Pertanto, le sue critiche ai buyback non riguardano solo la governance di settore, ma anche il giudizio degli investitori istituzionali sull'efficienza dell’allocazione di capitale delle società minerarie e sulla reale attenzione del management all’interesse a lungo termine degli azionisti.
Debito e disavanzi fiscali rafforzano la logica di lungo termine sull’oro, ma la volatilità di breve resta possibile
Pur criticando le modalità con cui le aziende minerarie allocano il capitale, Hambro rimane positivo sulle prospettive di lungo termine dell’oro. Ritiene che l’enorme volume di debito pubblico globale e i disavanzi fiscali sempre maggiori, senza piani credibili da parte dei governi, spingeranno gli investitori a cercare asset reali.
Hambro ha affermato: "Osservando il mondo attuale, si vede che i governi portano enormi livelli di debito e molti paesi mantengono grandi disavanzi fiscali. Non si vedono piani per risolvere questi problemi, solo la ripetizione delle stesse politiche. Secondo me, ciò significa che il potere d’acquisto della moneta continuerà a diminuire."
Ritiene che le pressioni fiscali potrebbero emergere tramite l’inflazione, e che l’oro abbia il potenziale di essere uno dei principali beneficiari di questo scenario.
Hambro ha detto: "Il risultato finale sarà l’aumento dei prezzi degli asset reali, e l’oro potrebbe essere uno dei maggiori beneficiari."
Tuttavia, egli riconosce che il prezzo dell’oro potrà comunque essere soggetto a volatilità nel breve termine. I continui aggiustamenti delle attese su politica monetaria, tassi ed economia potranno influenzare le scelte di acquisto e vendita degli investitori.
Ha dichiarato: "Questi fattori genereranno volatilità di breve periodo, ma nel lungo termine la tendenza resta favorevole."
Per Hambro, la chiave della tendenza rialzista di lungo periodo sull’oro risiede nel fatto che i problemi globali di debito e disavanzi fiscali non sono risolti, mentre le riserve ufficiali e i portafogli privati stanno riconsiderando il ruolo degli asset reali. Le azioni minerarie potrebbero offrire maggiore elasticità di rendimento se il prezzo dell’oro continua a salire e i costi restano sotto controllo.
Per le società minerarie, però, l’efficacia nella gestione dei costi operativi, la distribuzione razionale del capitale e una maggiore trasparenza nelle decisioni di buyback e investimento saranno fondamentali per determinare i rendimenti finali per gli azionisti.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dopo aver supportato CoreWeave, ora pronta a investire in Firmus—NVIDIA si trasforma in "Banca Centrale dell'AI"
Dopo aver sostenuto pubblicamente CoreWeave, fatto che ha portato a un crollo del prezzo delle azioni dell'11,9%, Nvidia prevede di investire centinaia di milioni di dollari nella società australiana di servizi cloud AI Firmus Grid, la cui IPO è fallita. Nvidia sta intervenendo nella crisi di finanziamento delle infrastrutture AI in un modo sempre più simile a quello di una banca centrale, seguendo una logica diretta: ogni dollaro investito da Jensen Huang permette ai clienti di acquistare un altro dei suoi chip. Attualmente, neocloud rappresenta una linea di difesa chiave di Nvidia contro le soluzioni di chip sviluppate internamente dai giganti tecnologici.

Risposta positiva al progresso di Changxin 4F2, CTO di Micron: la DRAM 3D è "più scalabile e conveniente a lungo termine"
Il mercato globale dei chip di memoria ha registrato recentemente una volatilità nelle valutazioni e si è intensificato il dibattito sulle direzioni tecnologiche. Scott DeBoer, presidente di Micron, ha dichiarato che, sebbene l’azienda abbia valutato a lungo l’architettura 4F² internamente, continuerà a puntare sulla tecnologia 6F² e passerà direttamente alla DRAM 3D, ritenendo che i transistor a canale verticale dell’architettura 4F² non abbiano una strada di espansione sostenibile. Al contrario, in precedenza ChangXin Memory Technologies aveva annunciato l’intenzione di lanciare prodotti DDR5 basati su architettura 4F² entro la fine dell’anno, mentre anche Samsung sta valutando di introdurre tale architettura nel 2028.
Eccesso di offerta di potenza di calcolo!?
Prezzi delle criptovalute
Altro


